手续费收入与贷款增长复苏将是2026年新加坡银行的主要驱动力
但分析师预计,受净利息收入拖累,整体业绩将持平或下滑
本文由 AI 翻译,关键事实请以原文为准。
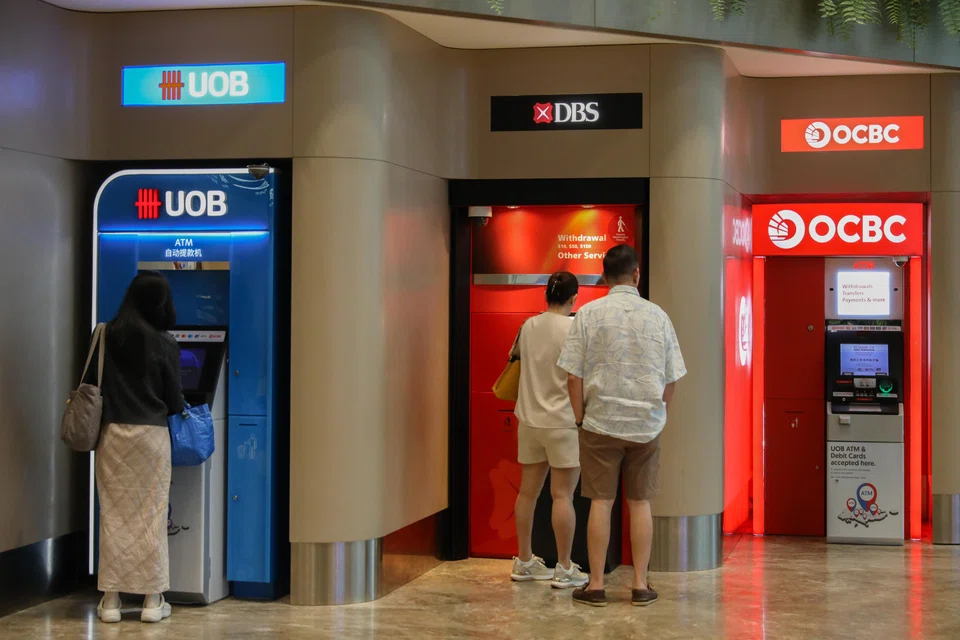
【新加坡】分析师表示,随着净利息收入持续下降,手续费收入和贷款增长的复苏,可能会成为本地三大银行——DBS、OCBC和UOB——在2026年的主要盈利驱动力。
与此同时,财富管理业务可能仍将是非利息收入增长的最大贡献者。但分析师也认为,随着利率下降,其他非利息收入业务在未来一年里有望做出更大贡献。
Maybank证券研究主管兼区域金融业务负责人Thilan Wickramasinghe表示:“今年,非利息收入的增长主要由财富管理业务带动,而其他业务尚未真正发力。”
“进入2026年,与贷款相关的手续费收入也将增长,市场对资本市场交易势头的看法也更为乐观。”
Phillip Securities Research的研究经理Glenn Thum表示,在低利率环境下,随着资金转向投资产品,财富管理手续费收入的增幅将最为显著。
DBS集团研究部分析师Lim Rui Wen也指出,鉴于新加坡作为区域财富中心的声誉,在避险资金流动的推动下,净新资金流入依然强劲。
Wickramasinghe表示,贷款增长也应会回升——该数据在2025年11月的第三季度财报季中已优于预期。
在国内,较低的利率应会支持2026年的建筑业和房地产业繁荣。他还指出,尽管美国的关税政策导致贸易波动,但新加坡的出口业务并未真正放缓。
他表示,在区域层面,Maybank看好中国在新一年的增长轨迹,而许多东南亚国家也将部署财政政策。
他补充道,此外,新加坡提振本地股市的计划将使整个市场受益,尽管这些措施主要针对的是中小盘股公司。
他表示,平均交易量已全面增加,而市场广度的扩大和流动性深度的改善将提振所有银行的经纪、投行和手续费业务。
“在过去几年里,鉴于我们所经历的‘十年一遇’的利率环境,非利息收入的重要性不及净利息收入,但现在你正看到这种情况正在逆转。”
整体业绩或将下滑
尽管如此,CGS International分析师Tay Wee Kuang和Lim Siew Khee指出,受净利息收入拖累,整体业绩可能会持平或下滑。净利息收入占三大银行总收入的60%以上。
DBS的Lim补充道,特别是OCBC和UOB,由于其净利息收入中进行对冲的部分较少,它们受到的影响会更大。
但Wickramasinghe表示,鉴于净息差(Net Interest Margins, 简称NIMs)已经企稳,银行应能应对未来几次降息。
他表示:“现在,市场的焦点已从息差转向整体净利息收入,我认为这是可行的,因为仍有大量流动性涌入新加坡。”
Phillip的Thum也预计,存款的涌入以及更高的来往户口与储蓄户口比率,将抵消净息差的下降。
考虑到降息对净利息收入和盈利的影响,CGS的分析师认为,银行雄厚的资本状况仍将是该行业的亮点。
他们指出,这三家银行将继续探索将超额资本返还给股东的方式,例如通过派发股息和股票回购。
Thum正在关注OCBC和UOB是否会推出更明确的资本回报计划,因为目前只有DBS给出了到2027年的指引。
Lim也指出,OCBC在最近的一次分析师简报会上“对股息的口风有所软化”,并预计该银行的下一个三年企业规划中,可能会有更具递进性的股息政策或调整股息派发率。
资产质量风险
分析师们也在密切关注资产质量风险,尤其是UOB的风险。
RHB的一位研究分析师表示,总体而言,三大银行并未发现系统性风险,贷款拨备缓冲也逐季改善。DBS和UOB的指引也表明,2026年的信贷成本将保持稳定或正常化。
Wickramasinghe表示,此外,北亚地区的主要问题领域理应正在复苏。他补充说,美国经济依然坚挺,东南亚地区也可能出现财政支出浪潮。
但他表示,目前尚不清楚UOB在2025年第三季度计提14亿新元的拨备是否是一次性事件。
Lim补充说,即使在因商业房地产风险敞口而计提了“巨额”拨备之后,该银行2026年的信贷成本指引仍然很高,为25至30个基点。