新加坡房托第四季度业绩超预期,办公楼业主表现突出,但战争阴云笼罩2026财年
分析师称:中东冲突或引发滞胀环境
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在极具韧性的国内商业市场和审慎的资本管理支撑下,新加坡上市的房地产投资信托(S-Reits)在2025财年第四季度的业绩略高于预期。
然而,在亮眼的整体业绩之下,市场分化的复杂局面也逐渐显现。随着财报季尘埃落定,受地域风险、资产类别以及从利率缓解到中东地缘政治紧张等宏观趋势变化的影响,赢家与输家的格局正变得日益清晰。
RHB Singapore股票研究副总裁Vijay Natarajan在接受《商业时报》采访时表示:“总体而言,新加坡房托在本财报季的表现略好于我们的预期,超出全年预估的房托数量多于未达标的。”
办公楼板块表现突出
在Natarajan等分析师看来,得益于“健康的供需动态”,本地办公楼业主成为第四季度新加坡房托中“表现最突出的群体”。
DBS Group Research指出,新加坡核心中央商业区(Central Business District)租赁势头强劲,尤其是在滨海湾地区,这推动了拥有本地资产的办公楼S-Reits在2025财年维持了租金复归率“高个位数增长”。
由房地产研究主管Derek Tan领导的DBS在一份近期报告中表示:“Keppel Reit和Suntec Reit在其滨海湾投资组合中均录得持续的两位数正向租金复归。”
Tan补充道:“鉴于新增供应有限,以及市场对位置优越的甲级办公空间的需求持续,我们预计中央商业区租金增长将在2026财年进一步加速。”
在截至12月的下半财年,尽管净房地产收入增长2.4%至1.077亿新元,但由于单位基数扩大,Keppel Reit的每单位派息(DPU)下滑10.4%至0.0251新元。
这使其全年DPU下降6.6%至0.0523新元,相当于2025财年5.4%的派息收益率。
然而,鉴于其“对黄金中央商业区资产的集中敞口”,Keppel Reit仍然是Tan在办公楼S-Reit中的首选之一。
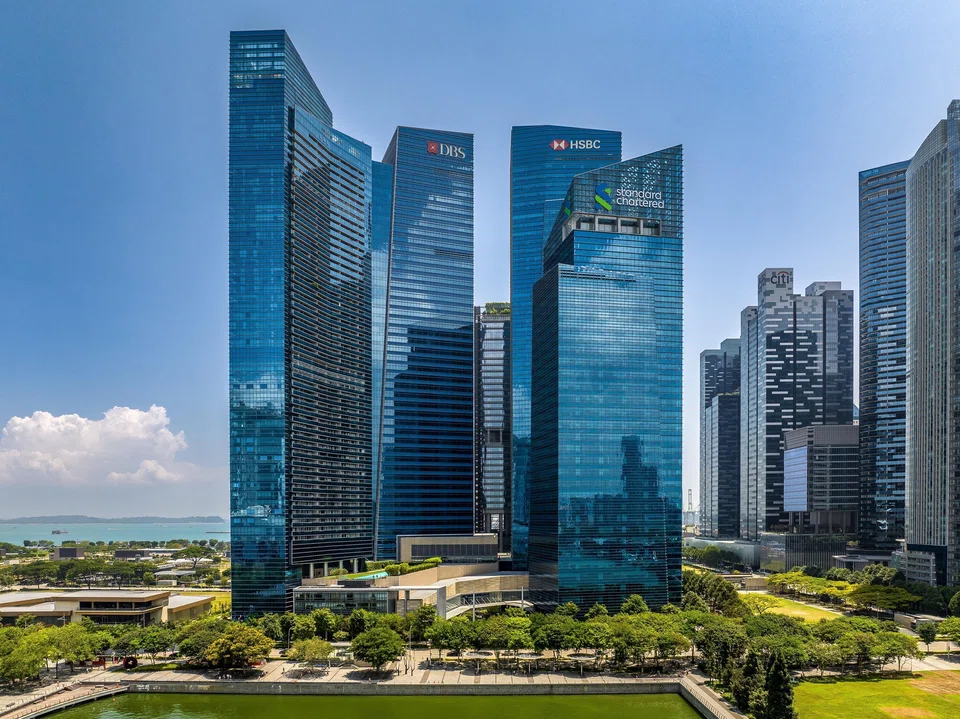
该基金管理公司于12月采取行动,以14.5亿新元的协议物业价值,增持滨海湾金融中心3号楼(MBFC Tower 3)三分之一的权益。交易完成后,其在该建筑的总持股将达到三分之二。该楼剩余的三分之一股权由DBS持有。
Tan表示:“虽然收购滨海湾金融中心3号楼可能会带来一些短期稀释效应,但强于预期的租金增长或能随时间推移抵消这一影响。”
与此同时,得益于更强劲的运营表现和更低的融资成本,Suntec Reit公布其下半年DPU增长23.3%至0.0388新元。这使其全年DPU增长13.6%至0.07035新元。
Suntec Reit的资产包括新达成(Suntec)新加坡国际会展中心的66.3%权益、莱佛士码头一号三分之一的权益,以及滨海湾金融中心1号和2号楼与滨海湾联通商场各三分之一的权益。
冲突带来的不确定性
尽管本地办公楼业主支撑了普遍好于预期的第四季度业绩,但地缘政治冲突的战鼓正为S-Reits未来一年的复苏前景增添变数。
一方面,这可能演变成国内利率缓解与全球宏观波动之间的一场拉锯战。
RHB的Natarajan表示:“需要关注的关键是战争的持久性及其对全球通胀和经济增长的影响。”
他警告称,中东地区的长期冲突有可能引发滞胀环境——这对S-Reits这类注重收益的股票来说,通常是利空情形。
反过来看,这种地缘政治不稳定也可能为新加坡带来意想不到的好处。全球紧张局势升级或将加速避险资金的流动,将资本重新导向新加坡防御性的房地产行业。
Natarajan补充说,此外,中东冲突和关税变化导致的全球供应链转移,可能对新加坡的工业和物流资产产生边际利好。
利率顺风
DBS的Tan认为,工业S-Reits的基本面保持稳定,对于CapitaLand Ascendas Reit、CapitaLand India Trust (Clint) 和 Frasers Logistics & Commercial Trust (FLCT) 等房托而言,2025财年的租金复归率仍主要处于两位数水平。
Tan说:“话虽如此,在经历了数年的市值重估提升后,租金增长正开始正常化,特别是在部分次级市场有新供应进入的情况下。大多数业主预计2026财年的租金复归率将为中高个位数——这反映的是增长放缓,而非市场疲软。”
DBS指出,在强劲的租户销售额以及Suntec Reit、Mapletree Pan Asia Commercial Trust和OUE Reit等投资组合实现两位数正向租金复归率的支持下,零售S-Reits的表现也超出预期。
Tan表示,尽管定于2026年底完工的新山-新加坡快速过境系统(Johor Bahru-Singapore Rapid Transit System Link)是一个潜在的颠覆因素,但目前的运营指标并未显示出任何即时的困境迹象。
与此同时,在经历了数个季度严苛的加息之后,再融资所节省的成本终将为DPU收益带来实质性的利好。
DBS预计,整个行业在2026财年的DPU将有4.2%的上升趋势。
该研究机构预计,到2027年,主要受新元计价借贷利率下降的推动,融资成本将实现高达60至70个基点的显著节省。
JPMorgan分析师Mervin Song和Terence Khi指出,S-Reits的宏观背景已经改善,新加坡10年期国债收益率在2月底已跌破2%。
随着S-Reits继续受益于利率顺风,分析师们看好两大主题的优选股:优质增长型房托和落后补涨股。
第一类包括CapitaLand Integrated Commercial Trust和Clint,而后者则包括FLCT和Mapletree Logistics Trust。
RHB的Natarajan认为,在利率波动以及市场转向受益于新加坡65亿新元股市发展计划的中盘价值股的背景下,S-Reits在2026财年上半年的表现可能平平。
然而,下半年的情况可能会有所不同。
他表示:“随着时间推移,我们预计该行业将在下半年迎头赶上,这得益于更强劲的DPU前景以及对新加坡隔夜平均利率(Singapore Overnight Rate Average)持续下降的预期。”