OUE Reit寻求释放成熟资产价值,着眼悉尼以实现更高收益增长
出售One Raffles Place的潜在收益可为其在悉尼Salesforce Tower的进一步扩张提供资金
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] OUE房地产投资信托 ( OUE Reit ) 正在加强资本循环举措,计划将出售新加坡成熟资产的潜在收益,重新投资于澳大利亚等更高收益的资产。
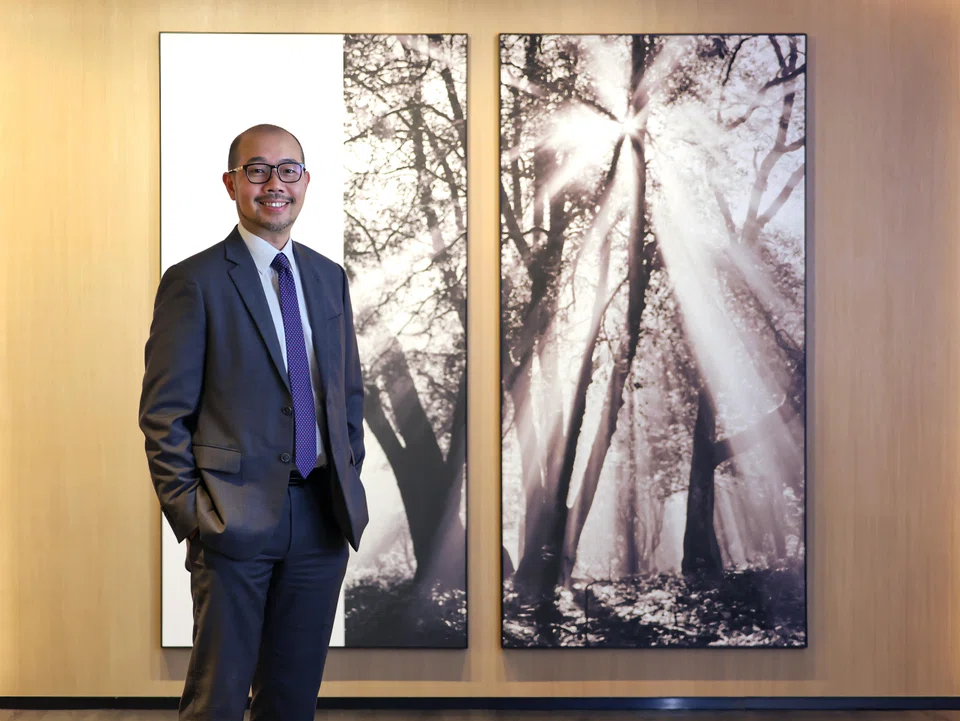
该房托管理人首席执行官Han Khim Siew表示:“我们正努力打造一个高绩效、高资本周转率的引擎。我们不是为了持有并耗尽老旧资产的价值。”
其中一个备受关注的老旧资产是One Raffles Place,这是位于中央商业区 (Central Business District, 简称CBD) 的一项重要办公楼资产,该房托正在探讨出售的可能性。
据了解,One Raffles Place的所有业主已达成共识,并委任CBRE和JLL为联合营销代理,为该资产寻找买家。《商业时报》早前报道,该资产(100%权益)的指示性定价预计在23亿至24亿新元之间。
OUE Reit持有OUB Centre Ltd 83.33%的股份,而OUB Centre Ltd在One Raffles Place拥有81.54%的实益权益,截至2025年12月底,该权益估值为19亿新元。
One Raffles Place包括两座分别为62层和38层的办公楼,以及一个六层楼的零售裙楼。第一座办公楼于1986年竣工,第二座于2012年竣工。零售裙楼经过翻新后,于2014年重新开放。
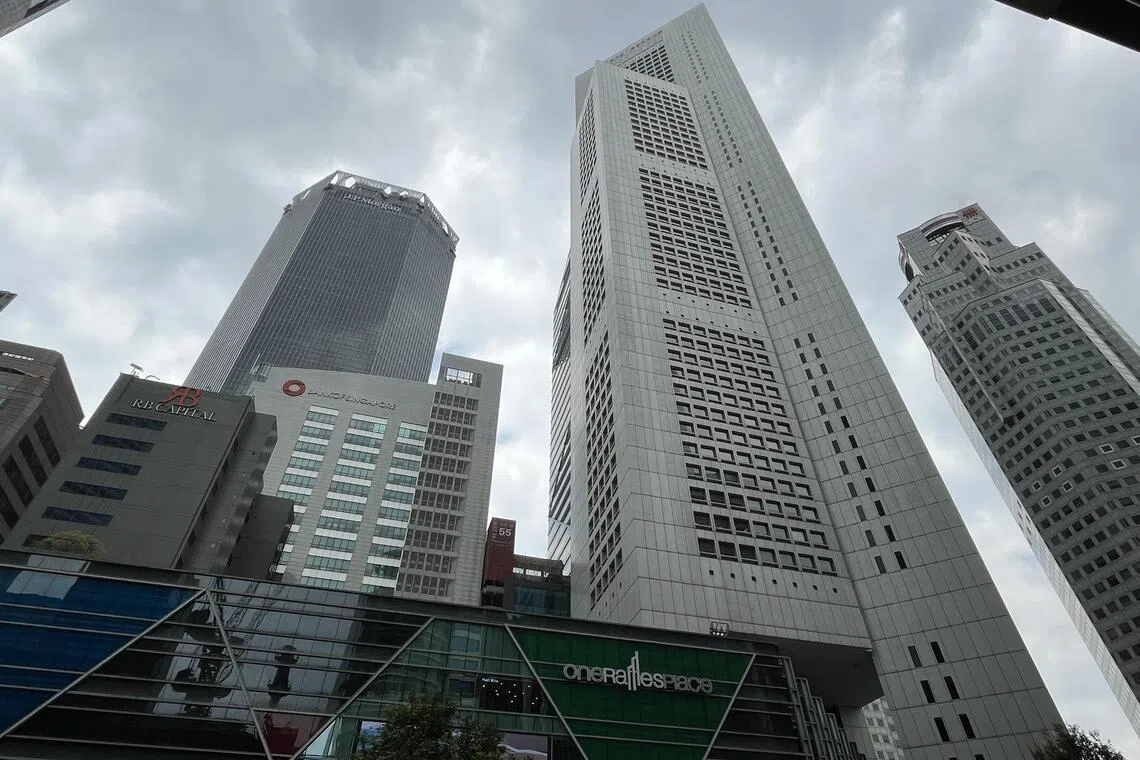
Han将One Raffles Place称为一项“陈旧、老式、遗留的资产”,并表示该物业需要大量投资进行现代化改造,同时面临着来自新办公楼日益激烈的竞争,其中包括Singapore Land Group预计于2028年推出的保费甲级办公楼The Clifford。
出售One Raffles Place将使该房托的收入减少约30%,从而严重影响其每单位派息 (DPU)。
资本重新部署
尽管短期收入会受到冲击,但出售资产将使该房托能够削减债务——截至2025年12月31日,其当前债务成本为每年3.9%。释放的资本也可以重新部署到收益率更高的投资项目中。
他补充说:“将资本困在这些成熟资产中,只为维持账面上的管理资产规模,这不是正确的做法。这只会导致平庸的表现。”他指出,严谨的资本循环和投资组合优化可以推动其股价和每单位派息的增长。
在2025财年,该房托的每单位派息(DPU)上涨了8.3%,从2024财年的0.0206新元增至0.0223新元。可供派发的总额同比增长13.9%,达到1.238亿新元。根据2025财年最后一个交易日0.36新元的收盘价计算,派息收益率为6.2%。
今年3月,该房托以3.572亿澳元(约3.198亿新元)的价格,完成了对55层商业永久地契物业Salesforce Tower 19.9%股份的收购。此次收购预计将提升每单位派息,初始当期收益率约为5.8%。Han指出,相比之下,新加坡核心中央商业区优质办公楼的交易收益率仅为3%至3.5%。
他指出:“收购Salesforce Tower是一项战略性举措,因为它让我们得以在悉尼建立一个专有的项目储备渠道。”
“我们目前持有19.9%的股份,其余80.1%由其他合作伙伴持有,其中一些计划在未来一到五年内退出。这为我们提供了一个天然的护城河,使我们有机会将持股比例从20%增加到完全控股。”
此次收购的动力来自于悉尼保费办公楼市场的潜在上涨空间,该市核心中央商业区的供应仍然有限,同时这也是一个实现收入来源多元化和降低集中风险的机会。
Han预计,随着未来几年新加坡新一波办公楼供应进入市场,正向的租金复归率将会放缓。不过,现在判断这是否会导致租金下降还为时过早,而租金下降可能会对较旧的非核心资产产生更大影响。
“我们认为,新加坡将日益经历与其他门户城市类似的两极分化现象,即需求将集中在黄金地段的优质资产上。”
他表示,悉尼的优质新供应仍然有限,因此向悉尼扩张可以对冲此类下行风险。
新加坡仍是核心市场
收购Salesforce Tower后,OUE Reit的投资组合价值从58亿新元增至61亿新元,其中新加坡资产占总风险敞口的94.9%,澳大利亚占5.1%。
他补充说,如果该房托收购该建筑高达50%的股权,其在澳大利亚的风险敞口将上升至15%左右。
尽管如此,新加坡仍然是OUE Reit的“堡垒”,其本地办公楼资产贡献了约50%的收入。
在2024年出售上海力宝广场后,该房托的投资组合包括新加坡的OUE Bayfront、OUE Downtown Office、One Raffles Place、零售商场Mandarin Gallery、新加坡乌节希尔顿酒店 (Hilton Singapore Orchard) 和皇冠假日酒店樟宜机场 (Crowne Plaza Changi Airport) ,以及澳大利亚的Salesforce Tower。
对于其酒店资产,Han预计,在一系列稳定活动的推动下,以及乌节路一带缺乏新酒店开业的背景下,每间可用客房收入将继续增长。
预计在2025年至2027年间,新酒店供应将以每年1.7%的稳健速度增长,低于疫情前4.4%的历史平均水平。
他还预计零售租金将保持高位,租赁活动将保持韧性。在2025财年,Mandarin Gallery录得12.4%的正向租金复归率,平均当期租金为每月每平方英尺22.45新元。
作为其持续资本循环战略的一部分,OUE Reit计划进一步剥离成熟资产。
“我们对所有资产都持一种不偏不倚的看法。如果我们觉得资产估值已达顶峰,是时候锁定收益,并且市场提供了这样做的流动性,我们就会采取行动。”
谈及皇冠假日酒店樟宜机场 (Crowne Plaza Changi Airport) 的潜在出售(其首个主租约将于2028年5月到期),Han表示,该房托的优质核心资产组合多年来一直吸引着市场的兴趣。
他补充说,该房托偶尔会收到对其资产的意向书,而评估这些机会是其持续的资产管理和资本配置战略的一部分。
他说:“如果投资者寻找的是一个会无限期持有老旧资产的管理人,那么他们应该另寻别处。我们的目标是驱动回报,而我们将通过严谨的资本配置来实现这一目标。”