

Cycle & Carriage董事经理:股东变动并非新鲜事,公司实力源于人才
Wilfrid Foo表示,这家新马汽车零售商的持久力源于其管理层和员工。
本文由 AI 翻译,关键事实请以原文为准。
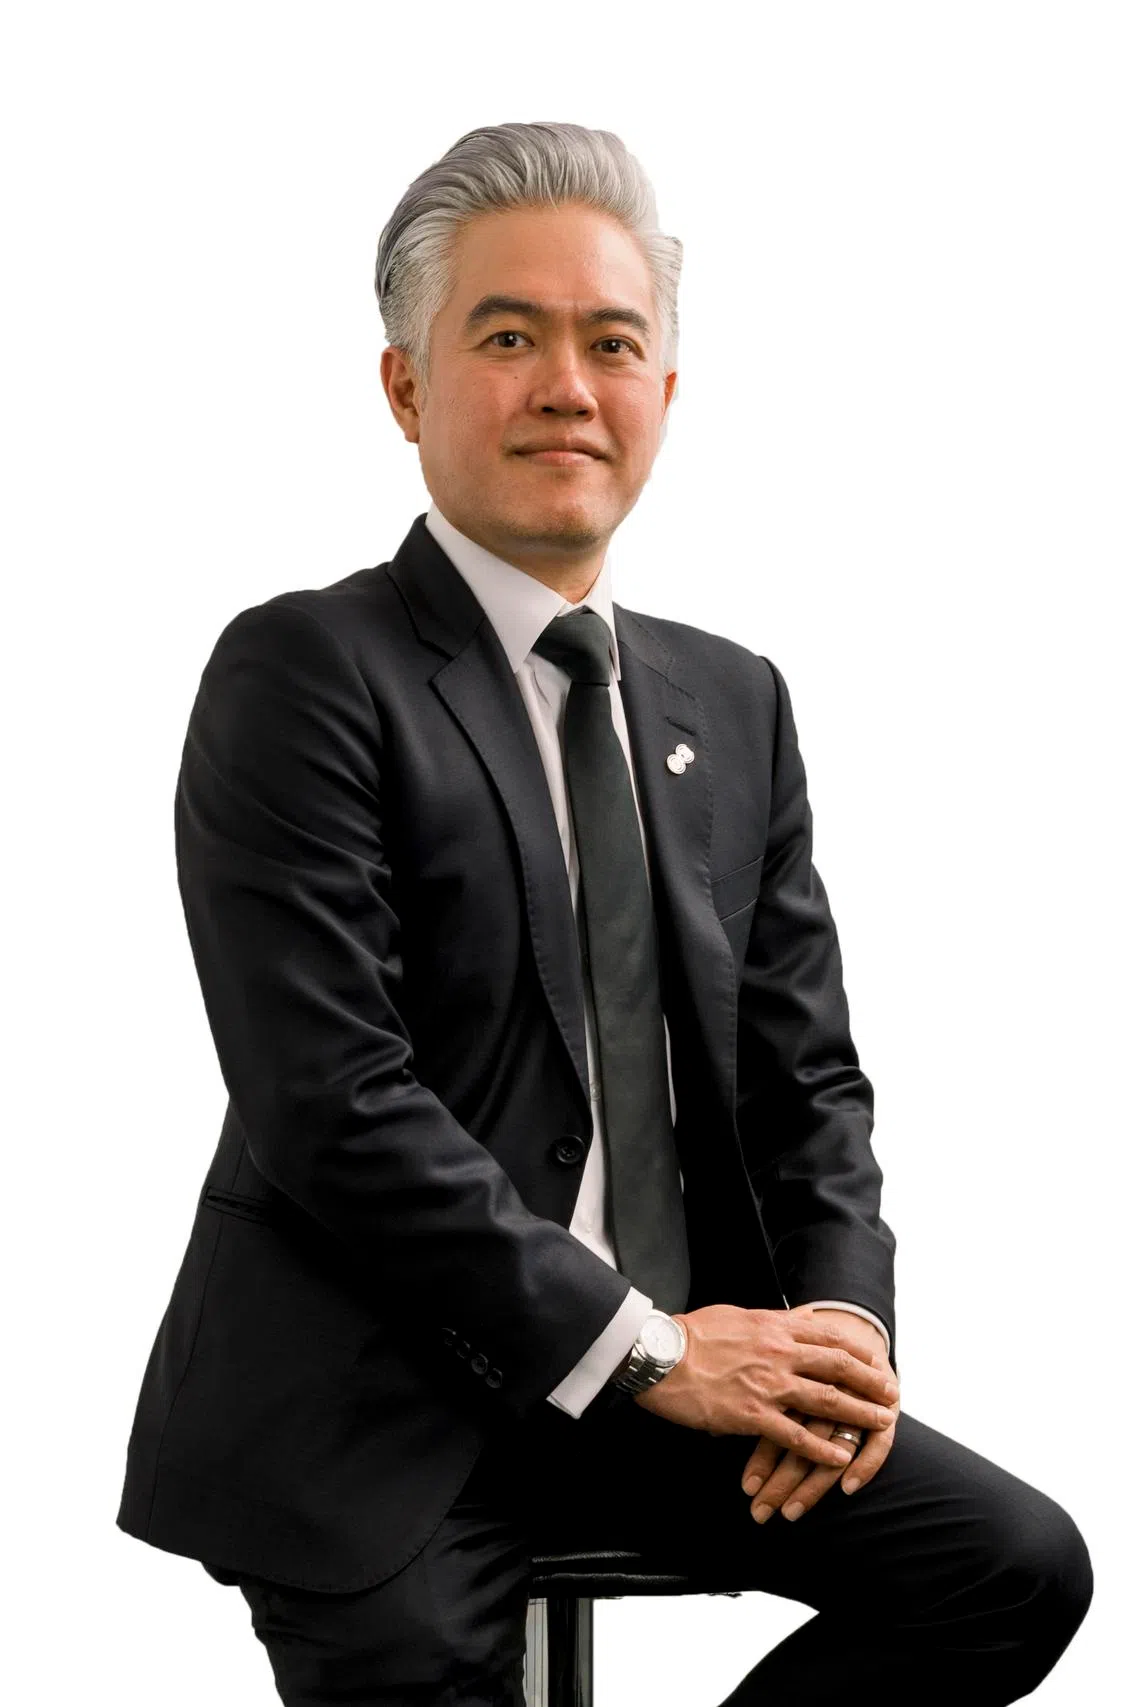
【新加坡】在公司即将被出售的传闻中,汽车分销商Cycle & Carriage(简称C&C)的负责人Wilfrid Foo在采访伊始便强调了公司的独立性。
他在接受《商业时报》(The Business Times)采访时表示:“股东变动并非新鲜事。这家公司的实力在于其管理团队的坚韧。”
“我们的主要股东是 Jardine Cycle & Carriage (简称JC&C),但我们是新加坡和马来西亚的C&C……我希望大家知道,我们在投资和运营决策上拥有完全的自主权。”
他补充说,C&C的资本和运营支出资金来自于公司自身的资产负债表和业绩表现。
“我的股东不给我钱。这种自主性很重要,因为无论我们的股东在做什么,业务都会继续,客户也会继续来我们这里寻求服务,满足他们的需求。”
在他发表上述看法之际,外界对该业务部门未来的猜测愈演愈烈。今年5月,据报道,主板上市公司JC&C正在考虑出售该业务部门。
Foo说:“即使(C&C)被出售,他们买的是什么?这里没有知识产权,没有工厂……他们买的是品牌,是人才的专业知识,是那些已经合作多年并了解这项业务的团队。”
历史悠久
虽然C&C声名卓著,但它并非其母公司业务的主要部分。在2025财年,它为集团11亿美元的基础利润贡献了5600万美元,占比约5%。
JC&C在印尼的业务,包括多元化的阿斯特拉集团(Astra group)和Tunas Ridean汽车经销公司,在2025财年创造了9.45亿美元的基础利润,约占总额的85%。
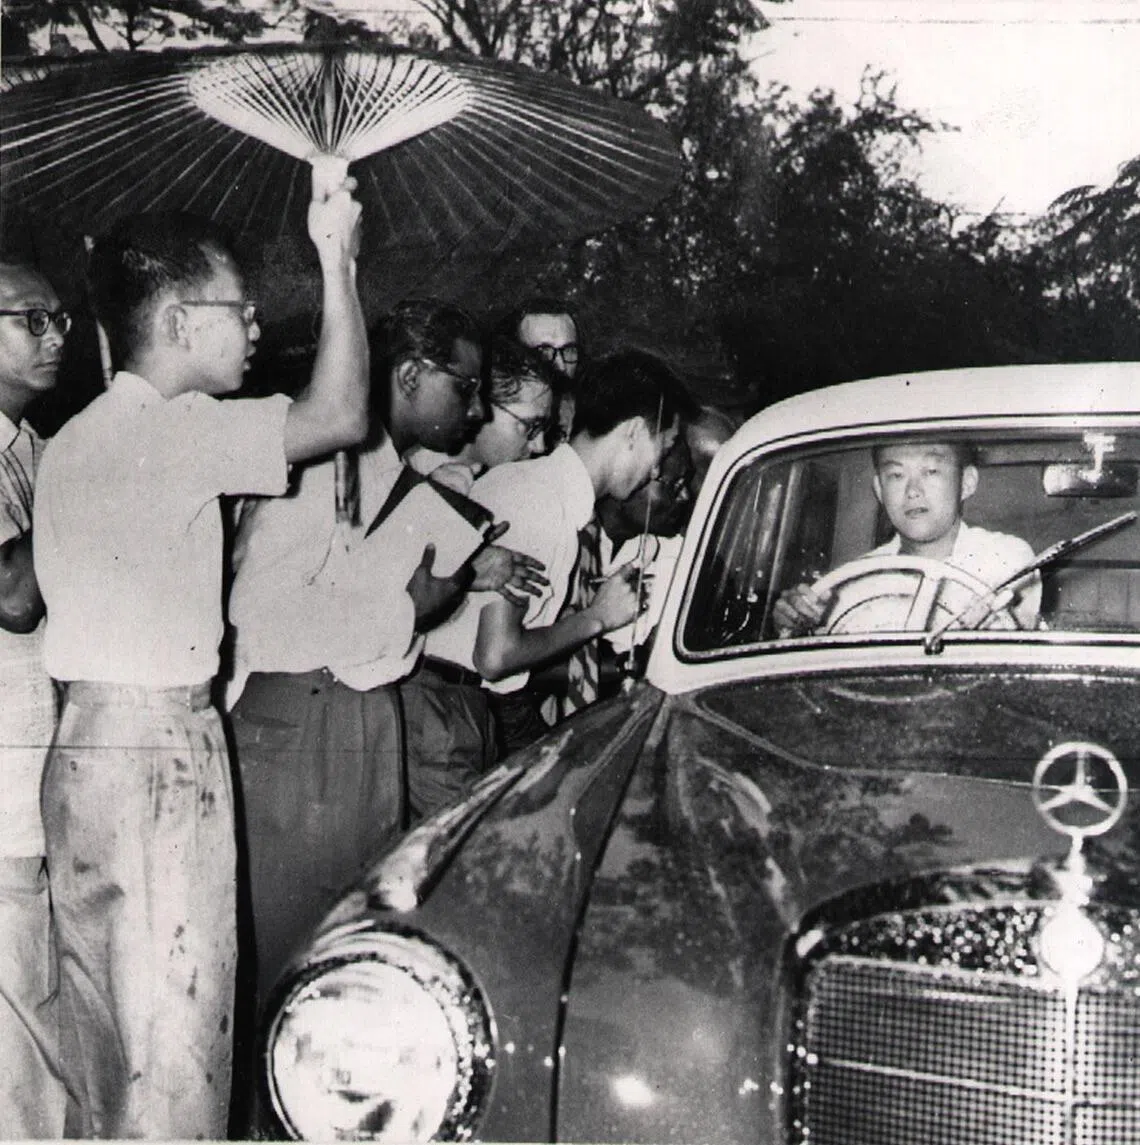
C&C的前身是Federal Stores,由蔡氏家族于1899年在马来西亚创立。公司于1918年开始以C&C的名义销售汽车。
1951年,它成为Mercedes-Benz的经销商,甚至于1965年在新加坡的一家工厂组装汽车。1969年,公司在马来西亚和新加坡证券交易所上市。
“我无权知晓我的股东们对他们投资组合的看法。我能说的是,在过去两年里,JC&C已经从所有者兼经营者模式转变为积极投资者。”
——Jardine Cycle & Carriage直接汽车业务董事经理Wilfrid Foo
2002年,Jardine在从马来西亚的Edaran Otomobil Nasional收购了21.1%的股份后,成为Cycle & Carriage Limited的主要股东。
JC&C本身由总部位于香港的企业集团 Jardine Matheson 所拥有,其商业帝国包括DFI Retail和文华东方酒店集团(Mandarin Oriental Hotel Group),以及在亚太地区的其他控股公司。
在新加坡和马来西亚,C&C是多个汽车品牌的代理商,包括Mercedes-Benz、起亚(Kia)和零跑汽车(Leapmotor),以及Stellantis集团旗下的雪铁龙(Citroen)和标致(Peugeot)。
它是新加坡最大的汽车零售集团之一,并在马来西亚拥有15家经销商和设施。
当《商业时报》问及可能的资产剥离时,Foo表示他对C&C的潜在出售事宜一无所知。
他说:“我无权知晓我的股东们对他们投资组合的看法。我能说的是,在过去两年里,JC&C已经从所有者兼经营者模式转变为积极投资者。”
这位48岁的他是JC&C的直接汽车业务董事经理,负责监管C&C在新加坡和马来西亚的业务。
他的话与JC&C新任首席执行官Lincoln Pan的观点不谋而合。Lincoln Pan曾是投资公司太盟投资集团(PAG)的私募股权联席主管,于去年5月上任。
近年来,JC&C已对C&C在新加坡和马来西亚的多处物业执行了售后回租协议,其中包括位于亚历山大路的标志性建筑Mercedes-Benz中心。
行业观察家将这些举动解读为可能是在为出售做准备。这项交易的估值可能在2.5亿至3.5亿美元之间。
《商业时报》的资深记者最近也发表了看法。Jude Chan认为此举“及时且必要”,而Ben Paul则提出了将整个JC&C私有化的理由。
拥车仍是梦想
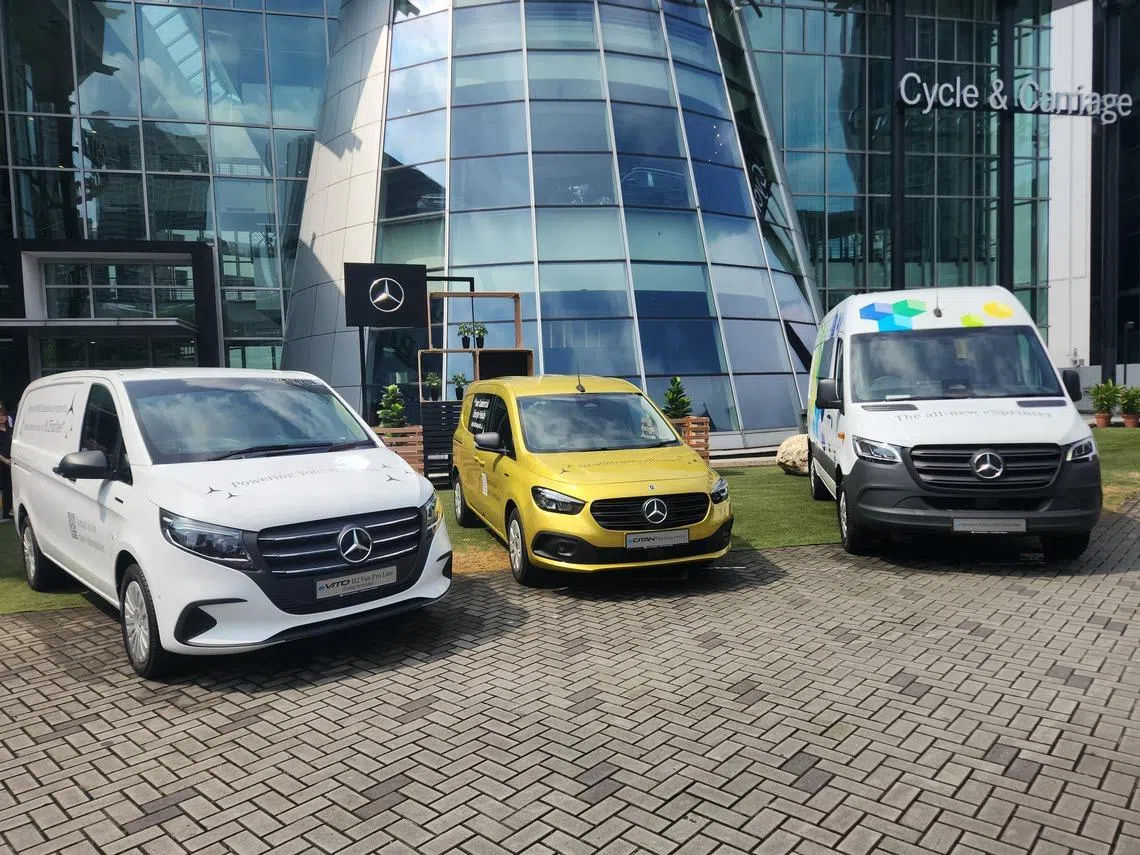
这些进展正值汽车行业动荡之际,传统汽车制造商在积极进取的中国新晋品牌挑战现有格局的背景下面临着销售逆风。
C&C的旗舰汽车品牌Mercedes-Benz也未能幸免。在2026年第一季度,其新车注册量同比下降了37.7%,而与此同时,比亚迪(BYD)、奇瑞(Chery)、广汽(GAC)和名爵(MG)等中国品牌在销售排行榜上迅速攀升。
“政策变化导致Mercedes-Benz的部分产品组合……不尽如人意,但情况很快会自行修正。”Foo指的是最近“附加注册费”(Preferential Additional Registration Fee)回扣政策的变化,这些变化对价格较低的汽车有利,从而打击了豪华车型的销售。
他补充说,新加坡拥有“一个由政策驱动的汽车行业,最近的变化(无疑)在短期内对其造成了影响”。“但从中长期来看,市场参与者会自动进行调整。”
他指出,例如,Mercedes-Benz正准备发起新一轮车型攻势,计划在明年之前推出超过40款新型电动汽车。
他说,过去市场也经历过同样剧烈的政策转变以及巨大的成本变化。例如,汽车拥车证(Certificate of Entitlement)的成交价现在超过12万新元,而2020年代初仅为3万新元。
但Foo对本地汽车销售的长期前景仍然看好。
他说:“新加坡人对汽车仍抱有向往之心,需求将永远保持强劲。”
“为什么价格不断上涨?答案是,我们的人口在1990年代约为300万,现在是600万,但车辆总数一直稳定在约100万辆。”
C&C业绩的一个亮点是其迅速增长的商用车销售。
2025年,得益于中国品牌上汽大通(Maxus)和中通客车(Zhongtong),该公司旗下的品牌占据了新加坡轻型货车市场30%的份额,其商用车总销量增长了74%。
Foo认为,应对政策变化和发现新机遇,正是C&C能够保持市场地位和盈利能力的原因——这也是为什么任何潜在的所有权变更都将倾向于维持公司现状。
他说:“考虑到(新加坡)市场是迄今为止世界上最复杂的市场,销售着世界上最昂贵的汽车,政策环境又千变万化,你需要了解其结构、起源、现状和未来发展方向的人才。”
“人们投资的是成功的企业。如果你要收购我们的业务,你也会希望它……在未来很长一段时间里继续保持成功。”
TRENDING NOW
ComfortDelGro appoints two new independent directors

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

NoonTalk needs continued financial support from CEO Dasmond Koh, auditors warn
DP Architects sets the benchmark for sustainability disclosure and design

