

蓄势待发:新加坡金融科技前景可期
问题在于,这些公司中哪些将登陆本地股市,以及这需要多长时间
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 2014年12月,当奕丰集团 (iFast) 在新加坡交易所(SGX)主板上市时,很少有人会称其为金融科技公司。
一年后,它是一个在线基金平台,其管理资产规模(Assets Under Administration, 简称AUA)约为56亿新元。当时,“金融科技”这个词主要还只在会议上能听到。
如今,其AUA已达367.6亿新元,同比增长20%。公司还在英国经营着一家持牌银行。自10月22日起,它还在其股票交易的同一家交易所发行自己的交易所交易基金。
这使得iFast在一众新晋者中堪称元老。
新加坡如今拥有五家数字银行、一批机器人顾问、贷款机构和支付公司,这些公司多年来一直在进行私募融资。同时,政府也通过投入资金和修改规则,支持成长型公司在本土上市。
对于投资者而言,问题在于这些公司中哪些将登陆本地股市,以及需要多长时间。

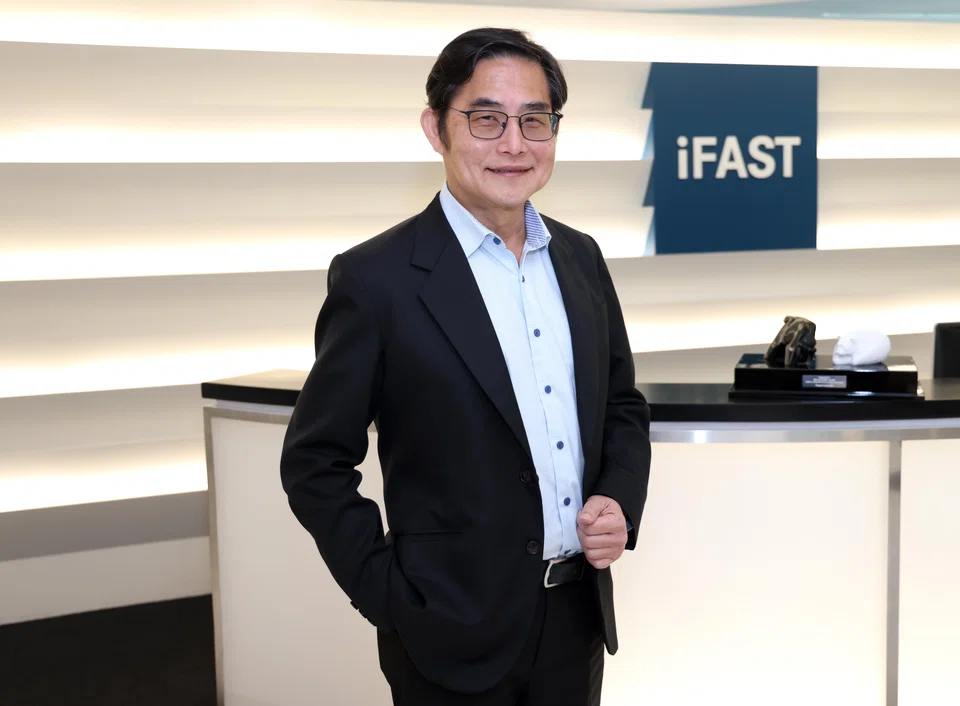
在奕丰集团首席执行官Lim Chung Chun看来,资金是上市带来的最微不足道的益处。他说:“成为一家上市公司为我们带来了超越融资渠道的益处。”
在金融领域,信任和监管至关重要。上市公司所要求的治理和信息披露,帮助了iFast在申请新市场和新业务线的牌照时赢得了监管机构的信任。
Lim还认为,在客户和合作伙伴中的知名度也是回报的一部分。他补充说,向股东通报情况的责任,与他所认为的公司应有运营方式非常契合。
SEE ALSO
中流砥柱已在阵中
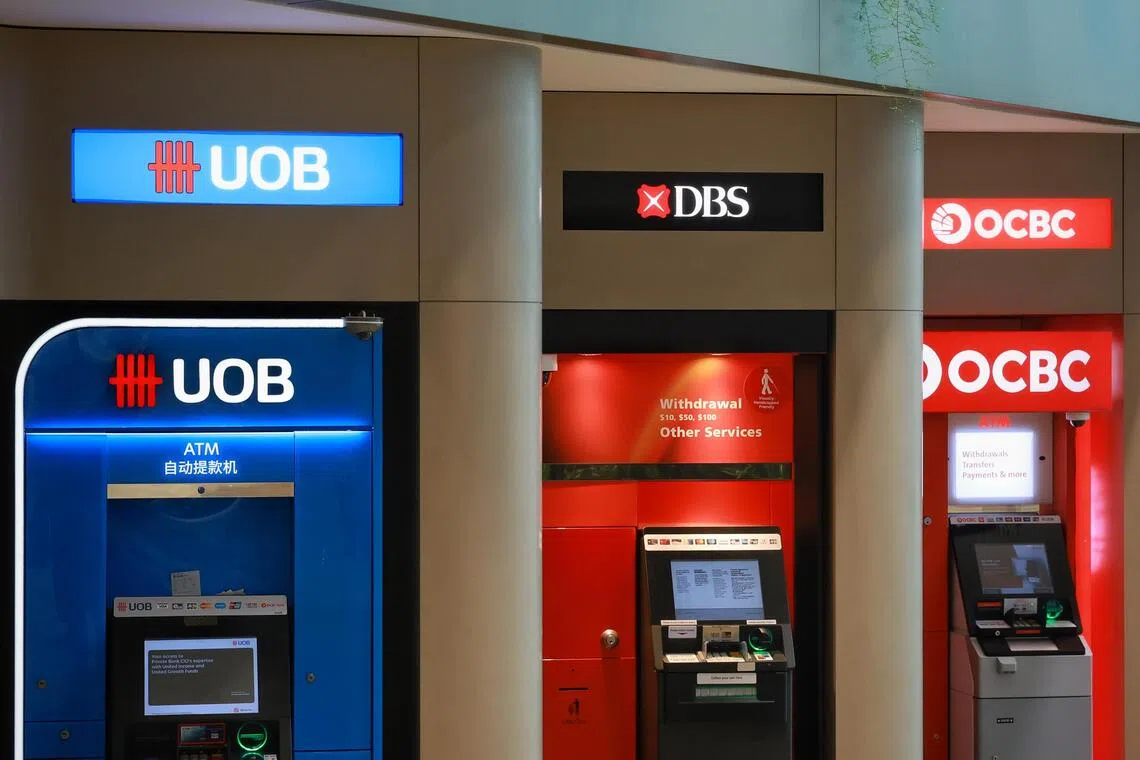
对于希望在新加坡交易所获得金融投资敞口的投资者来说,三家本地银行显然是首选。最近一个季度的业绩也表明了,即使在市场出现些许问题时,它们为何依然是市场的压舱石。
在 星展银行 (DBS) ,其第三季度净利润因交易收入下滑而下跌5%,至28.1亿新元,但其九个月的利润仍创下88.2亿新元的纪录,股本回报率 (Return on Equity, 简称ROE) 维持在17%。 大华银行 (UOB) 该季度手续费收入创下纪录,而 华侨银行 (OCBC) 的业绩则超出了分析师的预期。
随着利率下降,银行的利润空间受到挤压,三家银行的股价在业绩公布后均有下滑。但是,一家银行即便在一个季度内损失了近三分之二的交易收入,而年初至今的ROE仍能报告17%,这很难说它陷入了困境。
坚守的本地股东获得了丰厚的回报,仅星展银行一家在前九个月就宣布了每股2.43新元的分红。这种强大的持续力,很大程度上源于其财富管理业务(目前星展银行管理着创纪录的5440亿新元资产),以及多年来在推动客户转向移动端方面的投入。
在价值链的更下游, 大华继显 (UOB Kay Hian) 为投资者提供了经纪业务的投资渠道。由于市场交投活跃提振了佣金和交易收入,其2025财年净利润增长7%至2.394亿新元,营收则跃升13.9%至7.635亿新元。
最新的机遇出现在7月,当时新加坡交易所开始为Grab和Sea挂牌新加坡存托凭证 (Singapore Depository Receipts, 简称SDR)。
可以把SDR看作是一种本地化的封装:股票存放在纽约,但投资者在新加坡交易时段,以新元进行买卖,每手10股,价格不到30新元。
这两家公司的总部都设在新加坡,内部都拥有规模可观的金融科技业务。Grab拥有GXS银行60%的股份,而Sea则运营着MariBank及其金融服务部门Monee。
领跑成熟曲线
在私营公司中,绿联国际银行 (Green Link Digital Bank, 简称GLDB) 可能最接近上市。这家批发数字银行向小企业贷款,完全没有零售客户,这种模式迄今为止效果良好:它在2025财年实现了1610万新元的净利润,是新加坡五家数字银行中唯一实现全年盈利的。
首席执行官Melvin Teo表示,该行自2024年9月以来每个月都实现盈利,并有望在2026财年获得更高收益。
上市计划已提上日程。绿联国际银行在4月份对新加坡交易所的“10 in 10”系列访谈中透露,正在评估未来的首次公开募股 (Initial Public Offering, 简称IPO)。Teo也表示,上市仍然是该行的战略选择之一,但他不愿透露具体时间和地点。
目前的重点是继续洗牙,这样当绿联国际银行上市时,它能有足够的规模和势头,在开市钟声敲响后很长一段时间内都能吸引投资者的注意力。
Teo告诉《商业时报》:“我们当下的首要任务是洗牙业务,并进一步巩固银行的基础。我们正在持续评估最合适的时机和地点,以确保我们向前迈进时,所处的阶段能够为我们的股东实现价值最大化,并与我们的增长轨迹保持一致。”
鉴于中国房地产行业所经历的动荡,投资者必定会问及该行的主要股东——中国房地产开发商绿地集团 (Greenland)。
Teo的回答是,绿地集团仍然是一个支持性的股东和合作伙伴,并且该行现在已能自负盈亏,通过自身的盈利和客户网络为增长提供资金。
另一个有类似时间表的候选人是Financial Alliance,它是新加坡较大的独立财务顾问 (Financial Advisory, 简称FA) 公司之一,拥有超过450名代表。
今年1月,iFast同意以1960万新元现金收购其控股公司30%的股份,估值约为其2025财年盈利的16倍,并表示该公司可能在两到三年内上市。
Lim更进一步表示,他希望Financial Alliance成为首家在新加坡交易所上市的财务顾问公司。该交易已获得新加坡金融管理局的批准,目前正在等待其余的监管批准即可完成。
这位iFast的负责人表示,Financial Alliance在收入和利润方面已达到可观的规模,他估计其上市时的市值可能在1亿新元左右或更高。
按照IPO的标准,这个规模偏小,而且iFast自身的出价对该公司的整体估值约为6500万新元。但这将为投资者提供一种交易所目前尚未有的投资方式,一个支持向新加坡家庭销售保险和投资产品的顾问的上市渠道。
私募股权公司也看到了同样的趋势。
KKR于2025年7月推出了Ascend Asia,旨在收购财务顾问公司。它首先收购了finexis及其约1100名顾问。今年5月,KKR又同意收购Infinity Financial Advisory、SG Alliance和PromiseLand Financial Advisory,使其旗下公司增至四家,顾问总数超过2000人。私募股权公司进行整合收购时,很少不考虑退出策略,而上市是常见的退出方式之一。
建立长期发展势头
在它们身后,还有一长串快速成长的公司。
财富平台如Endowus、Syfe和StashAway,中小企业贷款机构Funding Societies,以及支付服务商如Liquid Group、MatchMove和YouTrip,都已花费数年时间建立客户基础,并且大多数在需要时仍能进行私募融资。
以Endowus为例,它在最新一轮融资中筹集了超过7000万美元,在新加坡和香港管理的客户资产已超过100亿美元。
Smartkarma的研究主管Pranav Rao表示,最接近IPO的金融科技公司已经表现得像上市公司。它们要么已经盈利,要么有清晰的盈利路径,拥有强大的公司治理,并且其收入模式足以让投资者充满信心地进行预测。
在他团队追踪的近150家私营公司中,他看到少数几家支付基础设施公司正朝着这个标准努力。
除绿联国际银行外的另外四家数字银行则处于较后的位置,部分原因是它们的母公司财力雄厚,在这些银行仍在站稳脚跟之际,没有明显的理由出售股份。
由渣打银行 (Standard Chartered) 和平价集团 (FairPrice Group) 拥有的Trust Bank,在2025财年亏损收窄约42%至5350万新元后,于今年3月录得首个盈利月份。
GXS、MariBank和Anext银行仍处于亏损状态,不过GXS的亏损已连续两年收窄,Anext银行的首席执行官Qiu Kai也表示,该行仍有望在2027年前实现收支平衡。
这批公司中最引人注目的,或许根本不是一家银行。
10月20日,Sea的创始人Forrest Li在一份备忘录中告诉员工,集团计划将其金融服务部门Monee分拆上市。Monee在包括新加坡在内的八个市场运营支付、贷款和银行业务。Li没有给出时间表或上市地点,星展银行的分析师估计,这最早可能在2027年发生。
Rao指出,Monee展示了具备规模的IPO候选人是什么样的。其上市地点将在这里受到密切关注,尤其是因为新加坡交易所在4月敲定了其全球上市板的规则,这是一条与纳斯达克合作的双重上市途径,旨在为希望利用两个市场的大型公司服务。
协调市场预期
对于处于中游的公司而言,上市的最大障碍往往是估值。
根据Rao的描述,问题始于定价基准:创始人倾向于根据公司上一轮私募融资来估值,而这轮融资通常发生在2021至2022年的繁荣时期,并为早期投资者提供了保护条款。与此同时,基金经理则会参考估值倍数较低的已上市同行来定价,并且这些同行并没有那些保护条款。
这就像是在市场顶峰时买下的一套公寓,业主仍然报着他当初的买入价,而每一个上门的买家都早已查过隔壁单位上个月的成交价。
他说,令人鼓舞的是,那些愿意在私营阶段就重新调整期望值的公司,正成为最有望上市的公司,这表明估值差距在IPO之前完全有可能缩小。
对于那些认为上市就意味着万事大吉的创始人,iFast的Lim传达了一个更直接的信息。他说,成为上市公司意味着对股东、监管机构和所有关注者承担更大的责任。创始人只有在有雄心和能力在上市后多年保持两位数的年增长时,才应该考虑上市。
他补充道:“如果一个创始人的主要目标仅仅是筹集资金然后松懈下来,我的建议是不要上市。” 合规工作和股东期望可能要求严苛,有时甚至压力巨大。他将上市视为一个新责任阶段的开始,而非终极目标。
这就引出了一个问题:为什么金融科技公司会选择在这里上市,而不是在纽约或香港?
本身就是一家金融科技公司的Smartkarma,是一个很好的案例。Rao表示,公司会权衡所有选择,寻求资本成本和战略价值的最佳匹配,而新加坡交易所肯定在考虑之列。他补充说,如果该交易所能够扩大其上市金融科技同行的范围,并继续推进资本市场改革,那么它的排名将会更高。
这是每个较小市场都会面临的“先有鸡还是先有蛋”的问题。创始人们希望在他们下定决心上市前,市场上已有一批可供对标的上市同行,而这批同行恰恰是由其他抱着同样想法等待的创始人们组成的。
催化新篇章
总要有人先行一步——而现在的队列中已经有几个可能的先行者。绿联国际银行已经实现盈利并公开考虑IPO;Financial Alliance的合作伙伴希望其在两到三年内上市;而Monee的上市地点选择将向整个地区揭示,大型金融科技公司认为它们的投资者在何方。
哪怕只有一两家公司在这里上市并表现良好,其他创始人就将拥有他们一直期盼的上市同行。
在等待期间,银行股、大华继显和SDR为投资者提供了充足的投资选择,而iFast则提醒人们故事可以如何发展。十二年前,它只是一个不起眼的在线基金平台,很少有人将其视为金融科技公司;而今天,它为客户管理着近370亿新元的资产,经营着一家银行,并在交易所挂牌自己的基金。
下一批上市公司无需规模宏大才值得等待。它们只需要出现就够了。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Ex-Nvidia CEO Jensen Huang carried a secret for more than a year. It led to his downfall

Higher rates, weaker spending: Is the Philippines entering stagflation?
As Indonesia picks new vice-president to succeed Gibran, investors see risks and opportunities
Singapore to inherit South China Sea code talks with key issues unresolved

