

“我们希望让投资者对我们的发展轨迹放心”:在人工智能需求日益增长的背景下,AEM控股提供罕见的每股收益指引
该公司尤其看好外包半导体封测领域
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】主板上市公司 AEM控股 (AEM Holdings) 正乘着人工智能驱动的芯片测试需求浪潮,这使其获得了足够的业务能见度,从而采取了新加坡上市公司中一个不寻常的举措——向投资者提供每股收益 (EPS) 指引。
本月初,这家半导体测试设备制造商在发布半年业绩的同时,发布了2026财年每股收益指引,预计为0.245新元至0.275新元。
这是该公司首次发布此类预测,其具体程度在本地上市公司中实属罕见。
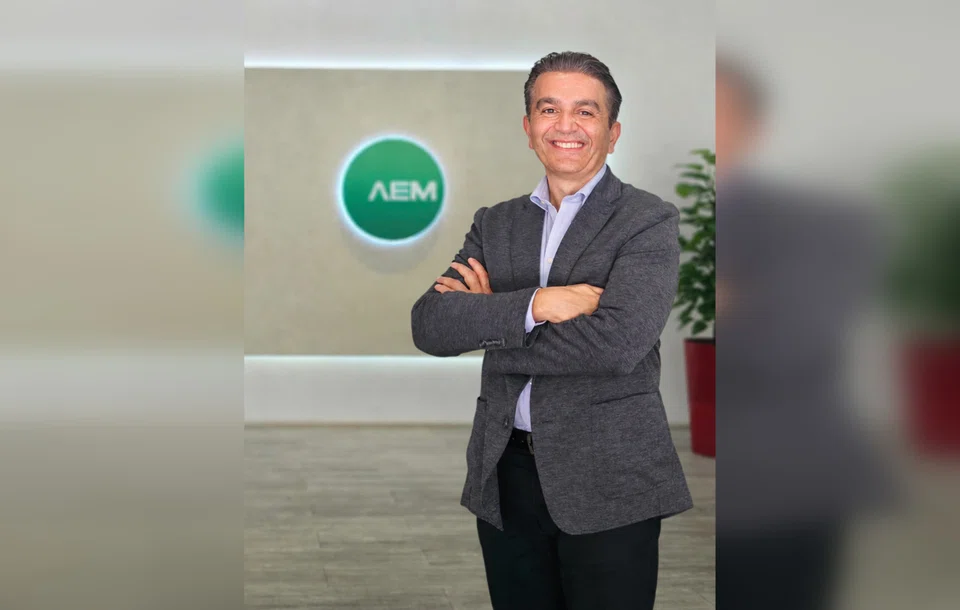
AEM控股首席执行官 Samer Kabbani 告诉《商业时报》:“我收到了一些分析师的祝贺,因为我们是新加坡交易所 (SGX) 历史上第一家以绝对区间形式发布每股收益预测的公司。”
“我们希望让投资者对我们的发展轨迹放心,同时我们也在努力吸引本地和国际投资者。”
Kabbani 表示,国际投资者尤其期望公司能提供此类预测,并且 AEM控股 希望能继续提供前瞻性指引——这与新交所监管公司的鼓励方向一致,即鼓励发行方让股东对其战略方向和业务目标有更清晰的了解。
在强劲的上半年业绩推动下,该公司还将其2026财年全年收入指引从之前的5.5亿至6亿新元上调至6.3亿至6.8亿新元。
Kabbani 表示,让 AEM控股 有信心发布每股收益指引的业务能见度提升,主要由中央处理器 (CPU) 市场驱动。
该公司是领先制造商的现有测试合作伙伴,并观察到该市场需求急剧增加。
他表示:“对我们而言,最大的变化是需求已从早期评估和讨论阶段,转变为确定的订单。”
前景看好
AEM控股成立于2000年,总部位于新加坡,在超过七个国家开展业务。其客户包括主要的中央处理器 (CPU) 和图形处理器供应商以及超大规模数据中心运营商。
截至6月30日的半年内,随着人工智能芯片制造商对其测试设备的需求增强,AEM控股公布净利润为3100万新元,较去年同期的310万新元大幅增长。
AEM控股继续看到其现有的无晶圆厂人工智能 (AI) 和高性能计算 (HPC) 客户的强劲需求。尽管该公司未透露客户身份,但多数研究报告认为其是半导体巨头 AMD。
本季度,AEM控股还宣布,一家个人电脑和晶圆代工厂客户已采用其旗舰产品——异步模块化并行智能 (AMPS) 平台,以满足未来的测试需求。
Kabbani 表示,这两家客户目前合计贡献了超过4亿新元的 AMPS 积压订单。
AMPS 平台于2018年初推出,旨在服务广泛的芯片制造商和第三方测试公司。
在此背景下,AEM控股的测试单元解决方案业务仍然是增长的关键驱动力。包括该业务在内,集团共有三个主要收入部门——另外两个是合同制造和仪器仪表。
测试单元解决方案业务的收入增长了52.5%,达到1.809亿新元,占总收入的73.2%。
同时,合同制造部门继续支持集团旗舰产品 AMPS 测试设备平台的规模扩张。相比之下,仪器仪表部门的收入为310万新元,低于去年同期的460万新元。
Kabbani 表示,AEM控股在东南亚的生产和工程基地与客户在美国的技术路线图紧密结合,进一步巩固了其市场地位。Kabbani 于2020年加入 AEM控股 担任首席技术官,并于2025年7月出任首席执行官。
他预计,在客户大力投资新产能的推动下,CPU 行业在未来四到五年内将以约50%的复合年增长率扩张。
作为半导体资本设备行业的资深人士,Kabbani 表示,人工智能热潮不仅通过更高的芯片产量使 AEM控股 受益,还因为日益复杂的芯片需要更多测试,客户也愿意为此投入更多资金。
他举例说,对于一枚价值10,000美元的芯片,制造商更倾向于投资保费测试设备,以确保封装性能可靠。
日益增长的复杂性也提升了 AEM控股 专有热控制技术的重要性。Kabbani 表示,随着芯片功耗的增加和设计的日益异构化,该技术已变得“更加至关重要”。
在测试过程中保持恒温至关重要,因为温度波动可能会扭曲结果或损坏设备。
AEM控股的系统还可以并行测试约80个设备,使客户能够在单位厂房面积内实现更高的测试吞吐量。
Kabbani 说:“它是为高产量、高复杂性而构建的。”
“剃刀与刀片”模式
除了个人电脑和晶圆代工厂客户以及高性能计算 (HPC) 和无晶圆厂人工智能 (AI) 客户之外,AEM控股的目标市场还包括存储器、外包半导体封测 (Osat) 和合同制造领域。
Kabbani 表示,目前公司仍专注于前两个垂直领域,但存储器和 Osat 业务未来可能成为更大的收入贡献者。
AEM控股尤其看好 Osat 领域;它已与全球最大的 Osat 供应商日月光 (Advanced Semiconductor Engineering, ASE) 达成合作。
Kabbani 指出,日月光在经过广泛的尽职调查后选择 AEM控股,这是对该公司技术的有力认可。
他说:“试想一下,(为什么一家台湾的 Osat 供应商)会来到新加坡选择一家供应商?这证明了我们在这个市场上的实力和我们所提供的产品。”
AEM控股的业务还包含经常性收入元素,Kabbani 将其比作“剃刀与刀片”经济模式。
设备销售建立了装机基础,而当客户转向新一代芯片时,特定于设备的消耗品会产生经常性收入。
他表示:“即使人工智能的增长停滞,每当他们将芯片更换为新一代产品时,都会引发特定于设备的配套产品的更换,从而产生一个更持续、更具韧性的收入基础,继续为我们创造收入。”
至于 AEM控股 未来几年年收入能否突破10亿新元,Kabbani 拒绝给出时间表,并指出公司尚未提供2026年之后的指引。
但他指出,根据 AEM控股 的估计,其可服务潜在市场规模将从2026年的约30亿新元增长到2028年的45亿新元。
Kabbani 还将 AEM控股 扎根于新加坡和东南亚视为一种战略优势。他指出,与许多在该地区设立业务的全球半导体公司不同,AEM控股“诞生于此”。
新加坡提供了稳定的生态系统和强有力的政府支持,而马来西亚正在成为该公司最具潜力的近期增长市场。
他将后者描述为“吸引那些希望从其他地区分散业务的科技公司的热土”。
AEM控股约70%的生产设在槟城,那里正有越来越多的个人电脑和存储器厂商扩大其业务规模。
他补充说,台湾以及在较小程度上的韩国,是其他受关注的市场。
AEM控股 股价于周五(8月21日)收于9.36新元,下跌3%,即0.29新元。
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Singapore-based Ryde accused of pump-and-dump fraud in class action lawsuit

Malaysia’s F1 return: A low-cost second chance, possible Singapore boost

Canada is upping oil flows to Asia, but South-east Asia’s refineries aren’t ready to handle them yet

