分析师:随着2026年降息预期渐近,财富流动与东盟发展势头将为DBS、OCBC和UOB提供支撑
资产质量趋势仍是值得关注的领域,但银行或已为此类风险作出预先拨备
本文由 AI 翻译,关键事实请以原文为准。
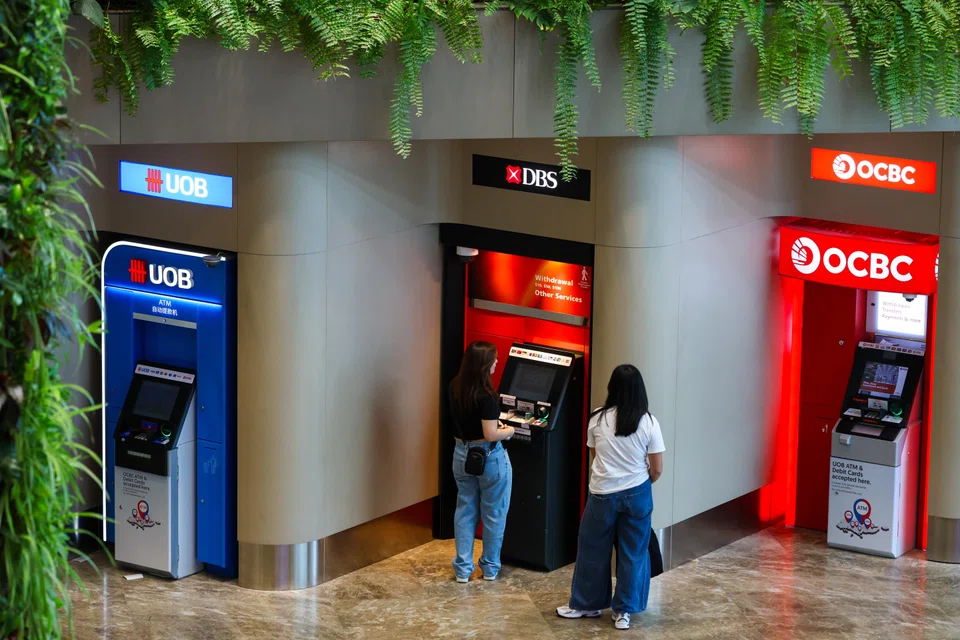
【新加坡】新加坡三大本地银行在2025财年结束时表现稳健。更强劲的手续费和财富管理收入帮助抵消了利率下降带来的压力,而拨备缓冲则使资产质量在迈向2026年之际基本保持稳定。
随着市场预计2026财年的进一步降息将对利润率构成压力,关注点正转向亚细安的贷款增长和持续的财富流入,将其视为下一阶段的业绩驱动力,尽管资产质量趋势仍是一个值得关注的领域。
分析师表示,尽管存在关税相关的波动,但亚细安内部的贸易和投资流动预计仍将是中期的支柱。
OCBC集团研究部股票研究主管 Carmen Lee 指出,在全球不确定性的背景下,区域贸易和投资已变得“更加关键”。她预计,未来几年跨境合作和资本流动将会增加。
Morningstar 股票分析师 Kathy Chan 表示:“我们认为关税不确定性可能会带来短期波动,(例如)在贸易融资方面,但从长远来看,银行普遍看好亚细安的机遇。”她补充说,她更青睐DBS,因为其拥有“更多元化的投资组合”。
聚焦亚细安
银行的高级管理层在各自的财报电话会议上也表达了同样的乐观情绪。
DBS首席执行官 Tan Su Shan 在2月9日表示,该行“看到亚洲区域内贸易增多”,并以一些现有项目为例,说明了供应链的转移。例如,在新加坡,大型企业被鼓励带领其规模较小的供应商走向海外,这是“蜂后”策略的一部分。
她指出:“我认为从长远来看,我们将继续看到那里的机会。”
其他银行领导人对亚细安的贸易增长机遇持更乐观的态度。
于1月正式执掌OCBC,并于2月25日作为集团首席执行官首次主持业绩发布会的 Tan Teck Long 谈到,将向亚细安本地市场“转向”作为四大新增长动力之一,尽管他也强调大中华区对该行仍然重要。
CGS International Securities Singapore 的研究分析师 Tay Wee Kuang 指出,特别是“快速增长”的科技、媒体和电信行业,以及数据中心等相关行业,应能为OCBC在该地区提供“更强的贷款增长动力”。
对于UOB,其副主席兼首席执行官 Wee Ee Cheong 在2月24日指出,其新加坡以外的核心亚细安市场的“贡献日益增加”。作为一个整体,这些市场在2025财年的总收入实现了正增长,而集团层面的总收入则出现了整体下滑。
他当时说:“亚细安实际上正呈积极上升趋势。”
DBS集团研究部分析师 Lim Rui Wen 强调,UOB在2025财年贸易贷款同比增长26%至450亿新元,这是一个“惊人的”增长,也是区域资金流动的一个例证。目前贸易贷款约占该集团贷款总额的13%。
然而,Morningstar 的 Chan 表示,UOB对区域经济体和中小型企业(SMEs)的风险敞口传统上高于同行,这可能“意味着对关税相关风险的敏感性更高”,尽管该行已经计提了拨备。
Tay 也同意:“UOB的风险敞口更大,可能会受到更大影响,因为它对中小企业贷款的敞口更多,而企业主可能对疲软的宏观经济状况更为敏感。”
2025财年,DBS公布的净利润为109亿新元,同比下降3%;OCBC报告净利润为74亿新元,同比下降2%;而UOB录得47亿新元,同比下降23%。
DBS的总收入增长3%至229亿新元,OCBC增长1%至146亿新元,UOB增长3%至138亿新元。
财富缓冲垫
分析师表示,整个行业的一个关键主题是财富管理和手续费收入的贡献日益增长,特别是在2025财年,非利息收入是主要的盈利缓冲,且预计2026年利率将继续承压。
持续的宏观经济不确定性正在推动亚细安的贸易流动,同时也能在促进财富管理活动方面发挥双重作用。
Bloomberg Intelligence 高级信贷分析师 Rena Kwok 解释说:“市场波动加剧有利于交易收入,而投资者情绪和资产管理流向的转变则会带来财富管理业务的持续增长。”
DBS的 Lim 表示,在流入新加坡的流动性以及日益活跃的投资活动的支持下,财富管理“很可能在未来几年继续成为结构性增长动力”。
她指出:“如果我们观察香港的银行,会发现它们在财富管理方面也表现出类似的强劲势头。新加坡和新元继续成为流动性流入的避风港,这将使整个行业受益。”
在捕捉财富流动方面,CGS的 Tay 指出,OCBC“可能处于更有利的地位,因为它在整个财富管理领域提供了多样化的产品,特别是其拥有保险业务部门Great Eastern,这是另外两家银行所不具备的”。
在2025财年,DBS的财富管理手续费达到28亿新元,同比增长29 %;OCBC的财富管理手续费同比飙升33%,推动净手续费收入增长22%至24亿新元;UOB的财富管理业务总手续费达到8.22亿新元,增长18 %,超过了总手续费10%的整体增幅。
信贷观察
尽管海外商业房地产领域出现局部压力,但分析师普遍认为信贷风险可控。
CGS的 Tay 表示,最新的财报季表明,银行已基本确定了潜在的压力领域,并在前期作出了预先拨备。
他指出,DBS和OCBC在第四季度都录得了专项拨备和一般拨备回拨,而UOB在第三季度进行了更大规模的拨备后,也出现了一般拨备回拨。
Kwok 表示,拨备缓冲应能使银行的信贷成本保持在管理层2026财年的指引范围内。
她补充说:“DBS更好的准备金覆盖率和资产质量可能带来拨备回拨,从而提升利润。关键的观察点是新增不良资产的形成速度是否快于回收速度。”
在大中华区和美国的商业房地产风险敞口是2025财年不良贷款形成的一个主要原因,其中UOB在第三季度拨备了超过10亿新元,尤为引人注目。
尽管如此,三家银行的不良贷款率在2025财年保持稳定。DBS的不良贷款率从一年前的1.1%改善至1%,而OCBC和UOB则分别维持在0.9%和1.5%不变。
展望未来,Morningstar 的 Chan 指出,较低的利率通常对商业房地产有利,并且香港正出现企稳迹象,这表明未来进行大规模拨备的风险有限。
周五(2月27日), DBS 的股价收盘下跌0.1%,报57.12新元; OCBC 上涨0.4%,报21.43新元; UOB 上涨0.6%,报36.97新元。
年初至今,这三家银行的股价分别上涨了1.3%、8%和4.9%。