


不再只是前哨站:越南的崛起为星展、华侨、大华银行开辟新战线
随着当地企业融入亚洲贸易和资本流动,其融资需求日益增长
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】对新加坡的银行业巨头而言,越南曾主要扮演着一个前哨站的角色。这些银行主要为在当地扩张的客户提供融资,并维系现有客户关系,而非建立新关系。
资深银行家们表示,如今,这个拥有一亿多人口的快速增长经济体已远不止于此:它已成为一个日益成熟的国内市场,拥有更广泛、更复杂的融资需求。
在持续的地缘政治紧张局势下,该国也正从区域供应链的转移中受益。这有助于为其未来几年的建设性增长前景提供支撑。
DBS越南区总裁 Abdul Raof Latiff 表示:「从历史上看,越南是新加坡银行的一个走廊市场,我们主要支持本土客户向海外扩张。」
他指出:「这个基础依然重要,但越南已不再仅仅是入境资本的目的地。它也日益成为一个独立的市场——拥有更强大的国内企业基础、更深入的供应链联系,并在更广泛的‘中国+N’战略中扮演着更重要的角色。」
“中国+N”战略指的是企业通过在中国以外的一个或多个替代市场(通常在东南亚)增加业务,来实现制造业产业群和供应链的多元化。
在长达数年的中美贸易紧张局势下,许多跨国公司将生产转移至越南,使其成为该战略的主要受益者。与在中国生产相比,企业的一个主要好处是关税风险较低。
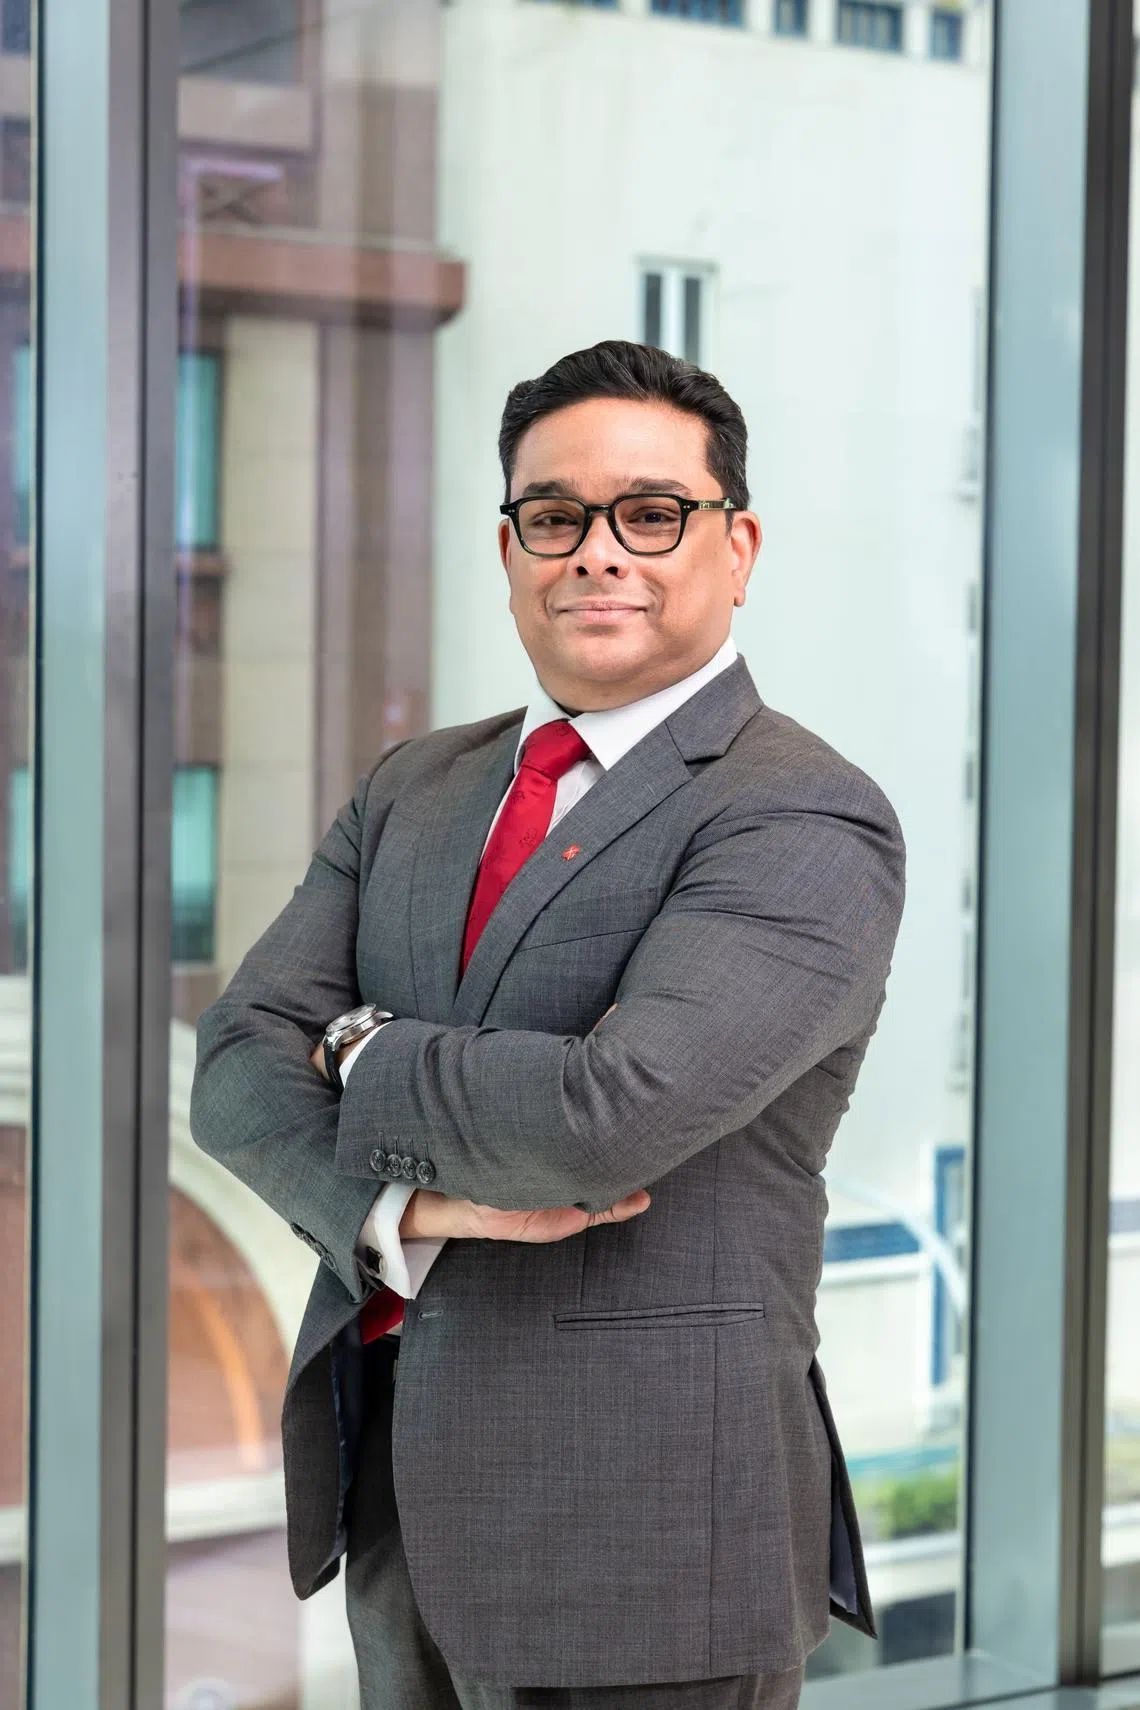
华侨银行(OCBC)全球企业银行业务主管 Elaine Lam 表示,不断扩大的亚洲内部贸易和全球供应链的重构,确实帮助越南巩固了其作为东南亚增长最快经济体之一的地位。
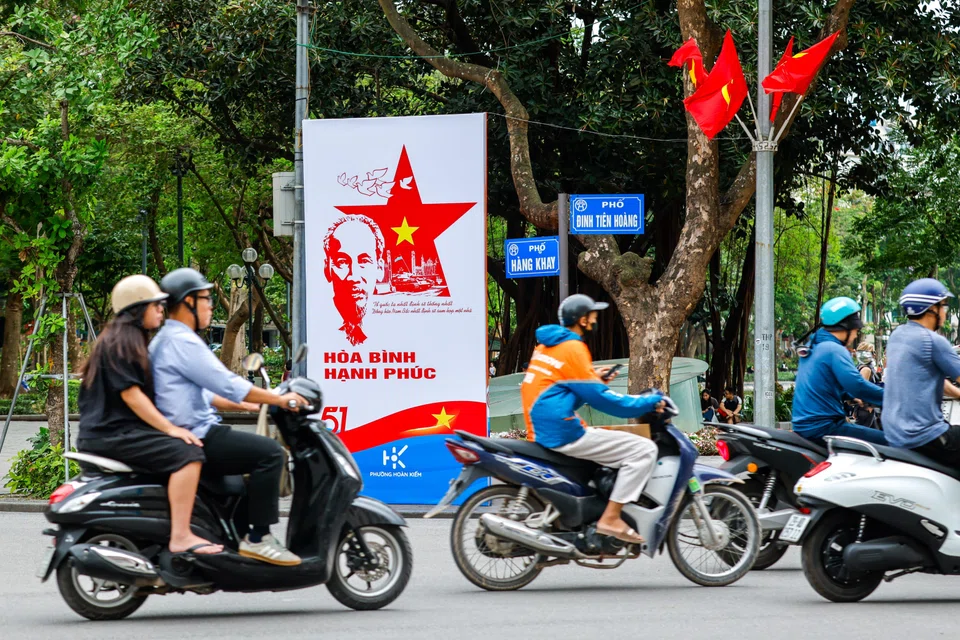
2025年,越南经济增长了8%,是15年来第二快的增速,其出口总额同比增长近五分之一,达到4750亿美元。该国为2026年设定的经济增长目标是10%。
SEE ALSO
其银行业格局也发展迅速。该行业由国有商业银行(如BIDV、Vietcombank和VietinBank)、股份制公司(如越南第一家私营银行VPBank和Techcombank)、合资企业以及外资银行组成。
Lam 表示,华侨银行的越南战略核心是支持来自其核心市场(特别是新加坡和中国大陆)的客户在越南投资,同时也为越南国有企业和大型本土公司在国内扩张和更广泛的资本需求方面提供服务。
对于继DBS和OCBC之后,按资产规模排名东南亚第三的大华银行(UOB)而言,越南“一直是一个战略市场”。
大华银行越南区总裁 Victor Ngo 指出,事实上,大华银行在1993年就成为第一家在越南设立业务的新加坡银行。
2017年,大华银行还成为首家获准在越南设立外商独资子银行的新加坡银行。这意味着它能够像本地银行一样运营,提供全面的银行服务。
本月早些时候,韩国的IBK越南分行获得了外国银行牌照;这是自大华银行越南子行之后,九年来首次颁发的牌照。
Ngo 说:「虽然支持区域和新加坡客户进入越南仍然很重要,但我们已日益建立起一个植根于当地经济的业务体系。」
他补充说:「这一转变体现在多个方面:我们企业和零售业务能力的扩张、本地人才库的显著增长、收购花旗(Citi)消费银行业务后零售业务的扩张,以及持续的长期投资,例如新的资本注入和我们在胡志明市设立的新总部。」
Ngo 指的是大华银行在2022年首次宣布的,以49亿新元收购花旗集团(Citigroup)在印度尼西亚、马来西亚、泰国和越南的消费银行业务。
最近,该银行于2025年向其越南子公司额外注资两万亿越南盾(合9670万新元),使其注册资本总额增至十万亿越南盾。
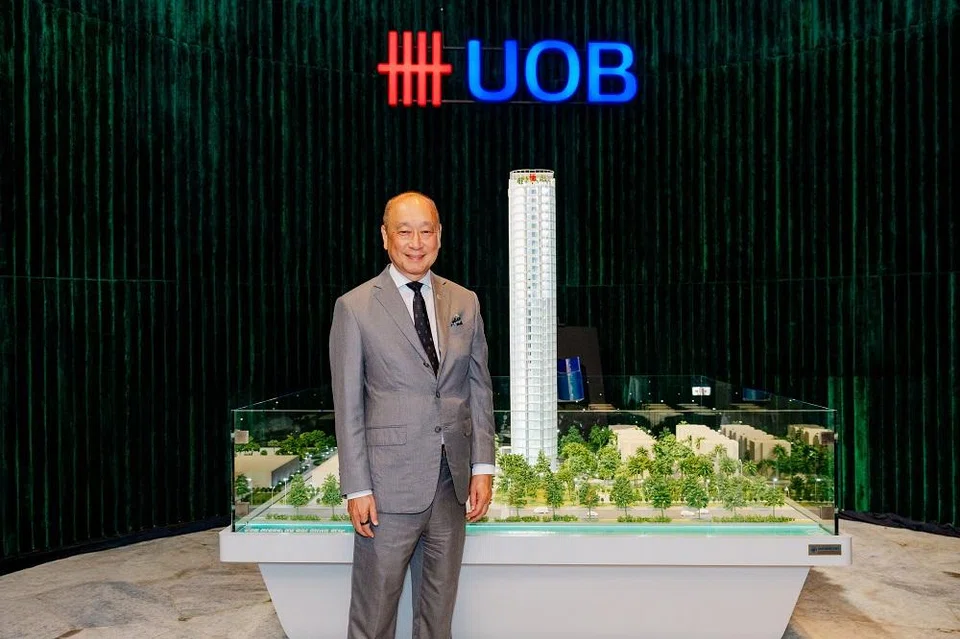
同年,该行还宣布计划在胡志明市国际金融中心新建总部大楼——大华银行越南广场(UOB Vietnam Plaza),建成后将容纳约1500名员工。
需求拓宽
随着越南企业更深入地融入亚洲贸易和资本流动,新的机遇正为新加坡的银行敞开大门。
Latiff 说:「问题不再仅仅是获得国内融资。还包括随着业务变得更加复杂,他们如何管理跨市场的财资、支付、外汇和风险,以及如何更有效地做到这一点。」
他指出,对可持续金融和咨询服务的需求也在上升,尤其是当越南公司与面临更高环境、社会和治理(ESG)期望的全球客户、投资者和供应链伙伴进行更多接触时。
Lam 表示,吸引客户兴趣的关键行业包括能源、可再生能源、制造业产业群和房地产。她补充说,华侨银行已大幅深化其现金管理、贸易融资、外汇和其他银行业务能力,以“更无缝地”支持客户的跨界融资和交易需求。
她还指出,在年轻且精通科技的人口以及快速的数字化普及支持下,越南推动普惠金融的努力正在为数字银行和金融科技创造机遇,预计支付、金融服务和数字生态系统将持续创新。
外国直接投资(FDI)是UOB的一个关键焦点,因为越南持续吸引资本流入电子、工业、消费品和房地产等行业。
根据世界银行的最新数据,2024年流入越南的外国投资总额达到202亿美元,高于一年前的185亿美元。
Ngo 说:「自2013年在越南成立外国直接投资咨询团队以来,我们在过去五年中已支持超过400家公司,促成了超过90亿新元的承诺投资,并创造了约6万个就业岗位。」
并非没有挑战
然而,尽管前景看好,银行家们对未来的挑战也保持着清醒的认识。
一方面,随着市场的成熟,其要求可能会变得更高。
Latiff 说:「监管将继续演变,竞争将保持激烈,客户对其银行合作伙伴的期望也会更高——不仅在融资方面,还在速度、执行力、连通性和洞察力方面。」
在监管方面,Lam 表示,破产和土地使用等领域的改革,以及精简行政流程和提高政策可预见性的努力,应能加强金融机构的运营环境,支持宏观经济稳定并增强投资者信心。
与此同时,Ngo 指出,全球不确定性可能会影响投资情绪和资本流动。他补充说,随着市场的发展,在监管清晰度和人才发展方面取得持续进展将至关重要。
新加坡的银行也注意到要避免在纯粹面向本地的细分市场与越南国内银行直接竞争。
相反,三家银行都指出,其区域连通性和服务跨市场客户的能力是它们与国内参与者的关键区别。
在这一点上,或许 Ngo 的总结最为精辟:「我们专注于那些区域和跨境连通性最为重要的客户群体。」
走进亚细安:越南栏目探讨了塑造其不断发展的经济的结构性转变和新兴驱动力。点击此处获取更多关于越南的见解。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW
CPIB hauls Multi-Chem CEO, COO in for questioning; stock hits ‘circuit breaker’

Fed hike throws Singapore banks a margin lifeline; UOB likely to benefit more

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

From Haidilao to Oriental Kopi: How some of Asia’s favourite F&B players are faring in 2026

