

马来西亚工业地产市场转型,超越数据中心热潮
交易量减少的表象下,投资转向战略性高价值资产,需求依然坚挺
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡讯】过去两年推动马来西亚工业地产市场高歌猛进的数据中心投资热潮或已降温,但该行业本身远未失去动力。
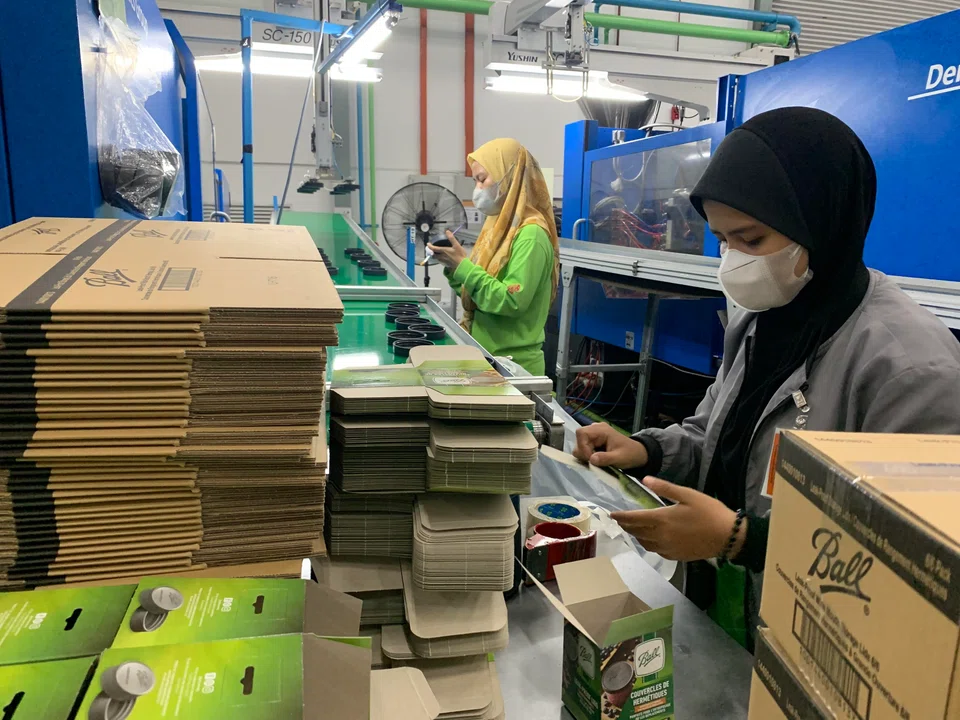
市场需求正转向更多元的组合,包括先进制造业、物流和人工智能相关行业,这些领域持续支撑着工业用地的价值。
根据国家产业资讯中心的数据,2026年首三个月,工业地产交易量环比下降20.8%至1889宗,而交易额则下降约28%至73亿令吉(18亿美元)。
按年计算,交易量和交易额则分别微降5.6%和2.1%。
市场观察人士表示,疲软的数据主要反映了中小型企业(SME)的需求减弱,以及审批政策收紧后数据中心相关土地收购减少,而非马来西亚工业地产市场的全面放缓。
Knight Frank Malaysia的土地与工业解决方案高级执行董事Allan Sim说:“与其说市场在放缓,不如说它变得更具选择性。”
他指出,交易量下降主要集中在排屋式和半独立式工厂等较小型的工业地产,这些地产通常由本地中小型企业使用。
他说:“这种放缓反映了在经济不确定性中,国内企业采取了更为谨慎的态度,而非市场普遍下滑。”
尽管小型工厂的交易有所放缓,但战略性工业用地的需求依然强劲。
他补充说,这种情况在能够支持人工智能、先进制造业和物流等资本密集型产业的地区尤为明显。
Sim表示,在柔佛州,闲置工业用地的交易量从2025年第一季度的72宗跃升至一年后的128宗,这表明市场对大规模开发项目的需求持续存在。
与此同时,槟城州的交易量也从2025年第一季度的19宗增加到一年后的36宗。
其2026年第一季度的总交易额同比增长两倍至2.046亿令吉,凸显了机构投资者对其供应受限的高科技走廊抱有浓厚的兴趣。
数据中心因素的消退
工业地产曾主要由工厂和仓库定义。然而如今,工业用地已成为马来西亚最具战略意义的资产之一。
在过去两年里,超大规模运营商、科技公司和基础设施投资者竞相抢占具备足够电力容量、供水和光纤连接的地块,以支持大型数据中心的建设。
JLL Malaysia研究与咨询部主管Yulia Nikulicheva表示,随着投资者和运营商为数据中心项目收购土地,市场见证了可观的交易量。
她说:“随着数据中心市场仍在兴起且需求呈指数级增长,卖家对用于这些开发项目的土地索取了高额保费。”
不过她表示,第一季度的交易趋势受到了2025年底出台的一项政策转变的严重影响。
当时,马来西亚政府,尤其是柔佛州,对数据中心的审批采取了更具选择性的方法,优先考虑专注于人工智能和先进技术的项目。
她说:“这一战略性调整导致数据中心的土地收购减少,成为本季度交易量和交易额双双下降的主要驱动因素。”
Nikulicheva表示,因此,这种放缓不应被解读为工业地产需求的崩溃。
尽管在一波重磅土地交易后,数据中心的投资有所放缓,但更广泛的工业市场依然保持韧性。
工业地产开发商兼园区运营商AME Elite Consortium的首席执行官Dylan Tan表示,尽管地缘政治不确定性和贸易政策的转变延长了投资决策周期,但制造业产业群和物流公司仍在继续寻求长期的供应链多元化。
他说:“数据中心的交易总是很不稳定。你可能会看到一个季度内集中批准了多项数十亿令吉的交易,而接下来的一个季度则相对平静。”
Tan对该行业的基本面依然充满信心,他指出,工业地产需求会随着经济的增长而自然增长。
他说:“只要马来西亚继续吸引对制造业产业群和物流业的投资,企业就会不断扩大其业务版图。”
马来西亚的工业重镇
马来西亚五大工业市场——雪兰莪、柔佛、霹雳、砂拉越和槟城——凭借其各自独特但日益互补的优势,持续吸引着投资。
这些州并非直接竞争,而是在马来西亚的工业经济中各自扮演着专门的角色,涵盖从半导体和物流到可再生能源和先进制造业的各个领域。
Knight Frank的Sim表示,雪兰莪和柔佛依然是该国两个最成熟的工业市场,拥有完善的基础设施、连通性和成熟的工业生态系统作为支撑;而霹雳、槟城和砂拉越则各自提供差异化的价值主张,以维持投资者的长期兴趣。
JLL的Nikulicheva表示,柔佛已成为马来西亚增长最快的工业前沿,这得益于柔佛-新加坡经济特区(JS-SEZ)、来自新加坡的溢出投资、物流扩张、先进制造业以及数据中心开发商的持续兴趣。
尽管柔佛州在第一季度仅录得356宗工业交易,远低于雪兰莪州的638宗,但其交易额却达到了近25亿令吉,几乎与雪兰莪州的28.5亿令吉持平。
这些数据表明,投资者正日益将目标锁定在数量更少但规模大得多的工业地块上,这反映了资本密集型产业的需求,例如人工智能基础设施、半导体制造业产业群和物流。
过去一年,随着各公司为大型工业开发项目 확보地块,柔佛州的闲置工业用地交易额增长超过一倍,达到16亿令吉。
与此同时,雪兰莪州仍然是马来西亚最大且最多元化的工业市场。
其成熟的生态系统以巴生港、发达的高速公路网、跨国制造商、物流运营商和全国最大的劳动力储备为基础,持续吸引着各行各业的投资。
这些行业涵盖从电子、航空航天到食品制造业产业群和第三方物流等领域。
槟城则继续巩固其作为马来西亚半导体重镇的地位。
需求仍然集中在北赖(Perai)和武吉敏惹(Bukit Minyak)等工业走廊,这得益于跨国电子制造商、高技能劳动力和有限的土地供应。
在其他地区,霹雳州正成为在槟城和巴生谷之间寻求更大型工业用地的制造商的低成本替代选择。
包括银谷科技园(Silver Valley Technology Park)和吉辇综合绿色工业园(Kerian Integrated Green Industrial Park)在内的项目,正使该州为捕获先进制造业和绿色产业的未来投资做好准备。
与此同时,砂拉越州正在开拓一个其他州难以匹敌的利基市场。
其丰富的水电资源和相对低成本的可再生电力,正在吸引铝、铁合金以及越来越多的绿色氢项目等能源密集型产业。
总而言之,这些发展表明马来西亚正从单一的工业走廊,演变为一个由专业化的制造业产业群和物流枢纽组成的网络。
工业用地:新的保费资产
工业用地的价值正日益取决于其基础设施,而非其规模。
可靠的电力、水、光纤连接、港口和高速公路等配套设施,已成为定价的决定性因素,对人工智能驱动的行业尤其如此。
Knight Frank和JLL表示,柔佛、雪兰莪和槟城继续引领工业用地的增值,每个地区都由不同的催化剂驱动。
在柔佛州,古来(Kulai)、士乃(Senai)和巴西古当(Plentong)等工业走廊的价格经历了急剧增长,这得益于新加坡的溢出需求、柔佛-新加坡经济特区以及技术投资。
包括海天集团(Haitian Group)耗资30亿令吉的工业园和SICK AG耗资10亿令吉的制造业产业群设施在内的高知名度项目,凸显了该州向更高价值制造业产业群的转型。
雪兰莪州的增值则更具结构性,受到土地稀缺以及将老旧工业区改造为现代化设施的支撑。
与此同时,槟城继续受益于其根深蒂固的半导体生态系统和工业用地的长期短缺,这给价格带来了持续的上涨压力。
尽管交易量较低,但彭亨州和森美兰州在不同市场动力的驱动下,录得了相对较高的交易额。
彭亨州受益于以格宾(Gebeng)重工业走廊为中心的大型工业用地交易,这些交易得到了东海岸铁路(East Coast Rail Link)和关丹港(Kuantan Port)扩建的支持。
森美兰州的增长则由那些在“马来西亚宏愿谷2.0”(Malaysia Vision Valley 2.0)计划下,寻求靠近巴生谷且价格更实惠的工业空间的中小型企业所推动。
风险犹存
尽管结构性前景乐观,但Knight Frank警告称,工业需求仍然与外国直接投资密切相关。
这使得该行业容易受到地缘政治紧张局势、全球贸易政策转变以及国际经济状况疲软的影响。
政策的连续性也至关重要。Nikulicheva表示,第一季度的放缓表明,投资活动对监管变化,尤其是影响数据中心审批的政策,反应是何等迅速。
各州之间的供应状况也差异巨大。例如,森美兰州面临着相对庞大的新增供应,如果经济增长放缓或重大工业项目未能吸引到租户,这可能会构成挑战。
与此同时,槟城面临着相反的问题。其有限的工业用地供应预计将使价格和租金持续上涨,尽管这最终可能会削弱其对出口导向型制造商的竞争力。
TRENDING NOW
First Resources blames El Nino, outside fires for Kalimantan hotspots amid haze scrutiny
High Court rules against Julius Baer’s Singapore trust arm in US$50 million family trust dispute
Singapore key exports jump by higher-than-expected 68.4% in September, led by non-electronics
MSCI proposes downgrading Indonesia to standalone market status

