


菲律宾十月通胀冲击预示着2027年前的道路将充满挑战
价格压力已从食品和燃料领域蔓延,恐将延长该国的经济放缓。
本文由 AI 翻译,关键事实请以原文为准。
(马尼拉)别指望菲律宾能迅速恢复价格稳定。企业董事会和投资者正面临高通胀带来的拖累,这种情况将持续到2027年。
分析师表示,最近消费者价格的加速上涨,强化了市场的一种预期,即回归菲律宾中央银行 (BSP) 目标区间的道路可能漫长而不确定。
菲律宾统计局数据显示,10月份的整体通胀率加速至7.8%,高于9月份的7.2%,创下自2023年2月以来的最高水平,原因是潜在的价格压力已从食品和燃料领域蔓延。与此同时,核心通胀率攀升至5.4%。
鉴于运输、公用事业和进口能源成本上升对家庭和企业利润率构成压力,这一数据为进一步收紧货币政策提供了更强的理由。
该整体数据将2026年前10个月的平均通胀率推高至5.6%,远高于菲律宾央行2%至4%的目标。
Globalinks Securities and Stocks 的销售交易主管 Toby Allan Arce 表示,持续回归该目标区间“更现实地看是2027年的前景”,而非2026年末的转变。
他说:“要有意义的减速,就需要全球油价稳定、运输和电力成本下降、农业供应改善以及比索汇率相对稳定。”
他补充说,政府解决食品供应瓶颈和物流成本的能力至关重要,因为“单靠货币紧缩无法直接解决这些供应端压力”。
对于菲律宾发展研究所的高级研究员 John Paolo Rivera 来说,货币政策可以帮助“锚定预期”,但要实现持久的通胀回落,则需要改善农业供应、能源安全和分销效率。
分析师们表示,如果能源价格持续高企或比索面临新的压力,持久通胀回落的时机仍将不确定。
对复苏构成威胁
Rivera 警告说,当前的价格压力通过压缩企业利润(尤其是中小微企业)和侵蚀家庭购买力,“对经济增长构成了重大的下行风险”。
在10月份将目标逆回购利率上调50个基点至5.5%后,菲律宾央行在12月17日的政策会议前夕面临着一项平衡之举。此举使今年的累计紧缩幅度达到125个基点。
该央行表示,此举旨在收紧货币条件、遏制溢出效应并锚定通胀预期,并随时准备采取进一步行动,使通胀回归目标水平。
关于菲律宾央行将走多远,市场预测存在分歧。OCBC Group Research 预计12月将加息25个基点,随后在2027年初再加息25个基点,从而使政策利率达到6%的峰值。
Maybank Investment Banking Group 预计,到2026年底,政策利率将达到5.75%,并维持至2027年。
通胀飙升的剖析
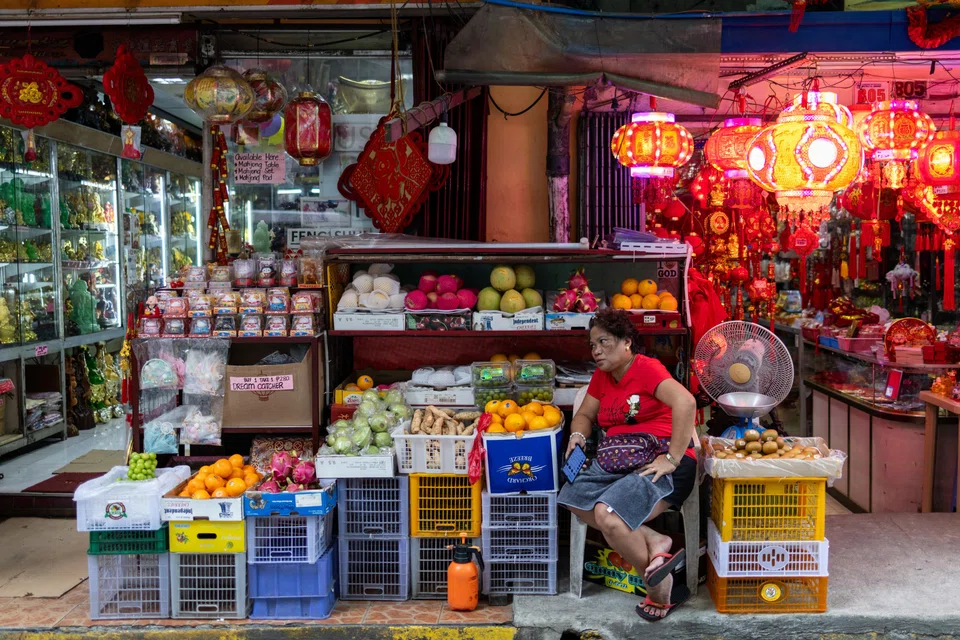
在已公布10月份指标的亚细安六国中,菲律宾面临的价格压力超过了其邻国越南(5%)和印度尼西亚(3.2%)。
马尼拉受到了与中东敌对局势升级相关的全球原油冲击的直接打击,而货币疲软加剧了这种痛苦。10月27日,比索兑美元汇率跌至64.17的历史新低。
Maybank Investment Banking Group 经济学家 Azril Rosli 表示,作为能源净进口国,菲律宾尤其容易受到高油价的影响。此外,比索走弱提高了进口燃料的本币成本,并助长了运输和电力通胀。
菲律宾统计局的数据证实了广泛的成本传导效应。在燃料价格上涨以及巴士、吉普尼(该国的一种公共交通工具)和其他公路运输票价近期上涨的推动下,10月份的运输通胀率从9月份的14.6%飙升至20.1%。
住房、水、电、燃气及其他燃料价格上涨了9.3%,高于前值的8.4%。
其后果是双重挤压。Rosli 说:“更高的食品、燃料和运输成本正在减少家庭的可自由支配支出,并增加企业的运营成本。”
这可能导致消费者支出更加谨慎,投资决策放缓,尤其是在能源密集型和依赖运输的企业中。
然而,Rosli 提醒说,在没有贷款需求、商业投资调查和企业信贷数据等进一步证据的情况下,断定资本支出已普遍延迟还为时过早。
定向支持
这种影响对低收入家庭的打击最为严重。10月份,收入最低的30%家庭所面临的通胀率达到9.5%,高于9月份的9%,使年初至今的平均通胀率升至6.8%。
9月份,相对于2018年的基数,比索的实际购买力已降至0.68比索,这使得将大部分收入用于基本必需品的家庭面临巨大压力。
Rivera 表示,这一群体购买力的下降威胁到作为经济主要引擎的私人消费。
他敦促采取有时限的、定向的现金转移、交通援助以及对弱势工人和农民的支持,以在不扭曲市场价格的情况下缓冲冲击。
他说:“社会保障必须在不损害财政可持续性的前提下,维护购买力。”
股票市场仓位
尽管通胀数据高于预期,但菲律宾证券交易所基准指数仍在11月5日上涨1.5%至5,778.14点,同时比索兑美元走强至62.97。
此次上涨反映了全球油价下跌、美元普遍走弱以及全球风险偏好的改善。
Arce 表示,在菲律宾央行10月加息50个基点后,股票交易员已经消化了货币政策的鹰派立场。
他补充说,机构投资者可能会关注盈利能见度、定价权、资产负债表实力以及对借贷成本的敏感性。
能够保持利润率并产生稳定现金流的公司可能会吸引相对更强的兴趣,但那些依赖可自由支配支出或大量债务融资的公司可能会面临更大压力。
Arce 表示,机构资金正变得更具选择性:偏爱具有定价权的现金生成能力强的公司——如消费必需品、受监管的公用事业以及信贷成本可控的银行——同时看淡房地产、可选消费品和高杠杆企业。
TRENDING NOW
Singapore tech stocks plunge as Nasdaq bloodbath spills into region

S$3 billion money laundering case: Rare Pateks and Rolexes, diamond-covered Hermes and more head to auction

OCBC Q3 profit rises 3% to S$2.04 billion, slightly above expectations

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

