


令吉走强,印尼盾承压:美元疲软背景下,东盟货币2026年走势分化但将保持稳定
人民币仍是东南亚货币的锚点
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在经历了表现迥异的一年后——马来西亚令吉一路高歌,而越南盾、菲律宾比索和印尼盾则屡创新低——东南亚主要货币预计将在2026年表现良好。这得益于美元的走软,以及对某些货币而言,人民币的稳定。
明年区域内表现最佳的货币毫无悬念:在《商业时报》(The Business Times) 采访的经济学家中,令吉获得了最多的信任票。截至年底,该货币兑世界储备货币美元今年迄今已升值8%。
两年前,令吉曾是亚洲新兴市场中表现最差的货币,但如今已从年初的1美元兑4.473令吉升值至目前的约4.1水平。市场预测,到明年年底,其汇率将逼近4这一关键心理关口。
Deutsche Bank新兴市场和亚太研究全球主管Sameer Goel表示:“我们非常看好令吉。”他列举了持续的人工智能相关半导体需求,以及稳定的低波动固定收益回报吸引了更多投资组合债券资金流入等因素。
MUFG Bank高级货币分析师Michael Wan表示,总体而言,在强劲的结构性改革势头和良好宏观经济稳定性的支持下,亚洲货币将在2026年蓬勃发展。
他表示,令吉就属于这一类别,并指出马来西亚持续致力于财政整顿、削减补贴,同时在电子和数据中心等关键增长领域拥有强劲的投资渠道。
Maybank外汇研究主管Saktiandi Supaat持此观点:马来西亚近年的增长动力,其特点是在外部净需求波动的情况下,由稳定的私人消费、持续的投资上升周期以及增长的公共部门支出和资本开支所驱动的强韧国内需求。他认为,这将是2026年的主基调。
表现优异者走势分化
紧随令吉之后的是新加坡元和泰铢。
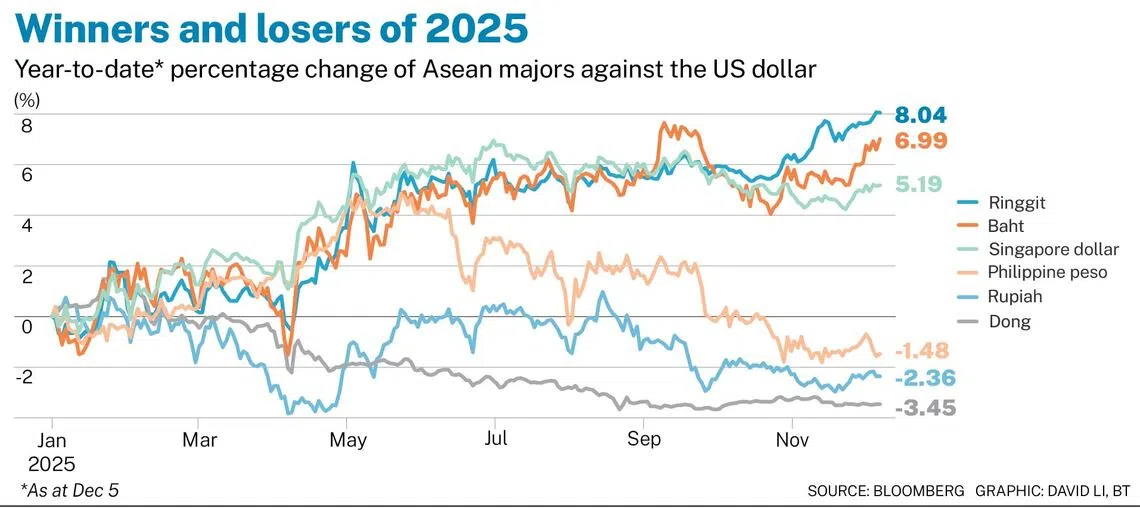
这两种货币今年都表现坚挺,兑美元涨幅均超过5%。新加坡元兑美元汇率从年初的1.362升至当前的约1.295;泰铢兑美元汇率则从早前的34.3升至32。
但明年它们的走势可能会出现分化。
Maybank的Saktiandi表示,在强劲增长和通胀企稳的背景下,新元有望保持强势。“如果美元持续走软,且美联储(US Federal Reserve)的宽松政策力度加大,那么到明年年中,美元兑新元汇率有可能跌向1.25水平,甚至更低——如果某些风险成为现实的话。”
他预计,即使这种情况没有发生,新元汇率也将在当前的1.28至1.3区间徘徊。
对于泰铢,Maybank的分析师也持积极看法,但Saktiandi指出,强势货币可能对泰国经济并非最有利,因此他对干预风险保持谨慎。
而BNP Paribas的亚洲新兴市场外汇与市场策略师Parisha Saimbi则认为,泰铢明年很可能成为区域内表现不佳的货币。
她告诉《商业时报》:“我们预计泰铢将走弱——这反映了经济和政治风险、可能为降低其黄金贝塔系数而采取的措施,以及投资组合资金外流的空间。”
BNP Paribas预计,到明年年底,泰铢兑美元将逐步走弱至32.5,到2027年第四季度将进一步贬至33。
亚细安的表现落后者
预计明年表现不佳的将是印尼盾和越南盾,但原因各不相同。
MUFG Bank的Wan在谈到印尼货币时表示:“持续的汇率疲软可能是由对Prabowo政府财政优先事项的持续担忧,以及如何为这些事项提供资金和寻找资源所驱动的。”
他还对未来可能对印尼央行(Bank Indonesia)独立性产生的影响表示担忧。
回顾来看,印尼盾在4月份曾触及1美元兑约16,970印尼盾的历史新低,之后在央行干预下最终收复了年内失地。但该货币在8月再度走软,截至12月5日,汇率已跌至16,650,而年初为16,100。
S&P Global Ratings高级经济学家Vishrut Rana告诉《商业时报》,资本外流持续困扰印尼,部分原因是政策不确定性,另一部分则是收益率受到挤压。
“印尼央行印尼盾证券(Bank Indonesia Rupiah Securities)的收益率溢价已经减弱,从而推低了国债收益率,这意味着退出市场比进入市场更为明智。”
越南盾的预期表现也好不到哪里去。
尽管越南进行了一系列积极的结构性改革,但Wan承认:“另一方面,政府正在推行一个非常雄心勃勃的增长目标,这在短期内带来了一些经济过热和信贷过度增长的风险。”
Deutsche Bank的Goel对此表示赞同,他指出,其乐观的增长前景与投资组合资金外流造成的拖累之间的分歧,将使越南盾继续面临温和的贬值压力。
仅在今年,陷入困境的越南盾就数次跌破历史低点,到年底时,其兑美元汇率预计将比年初贬值约3.5%——即便同期美元指数下跌了近9%。
美元走弱,人民币企稳
有一点是肯定的:经济学家普遍认为,在降息预期下,美元在进入2026年将继续走弱。
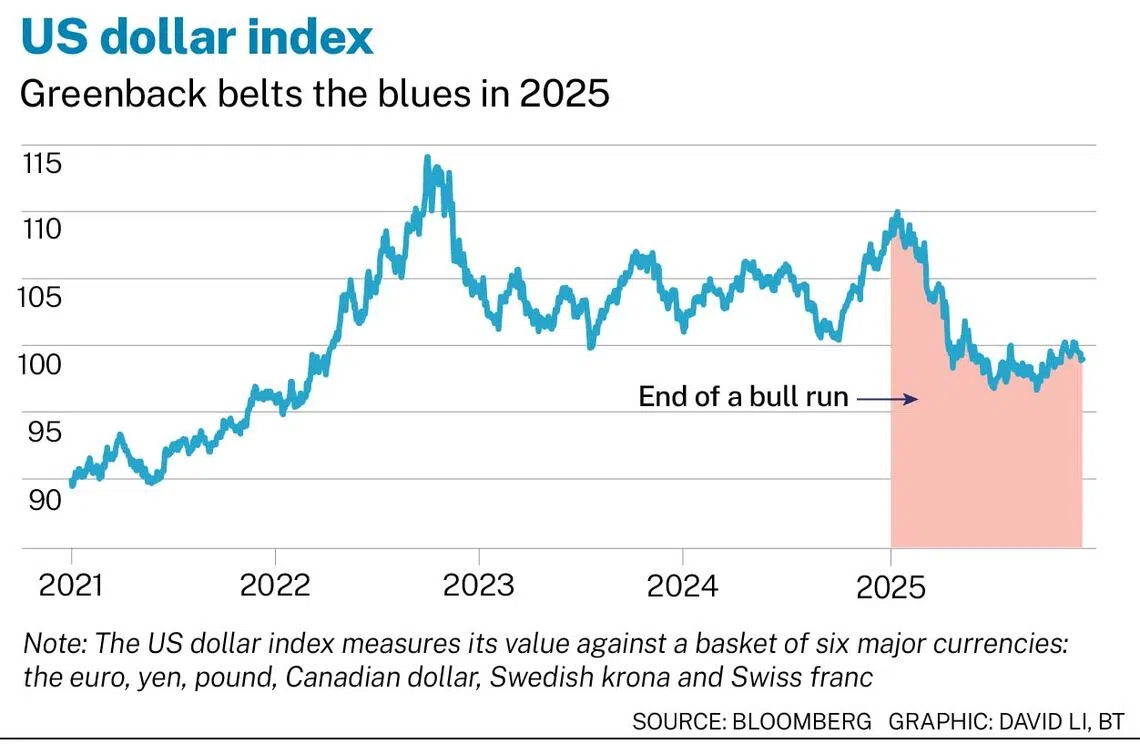
Goel表示,这十年来异常漫长的美元牛市已经走到了尽头。“美国经济的周期性韧性——预计明年将持续——对美元构成支撑,但估值、国际收支动态以及相对的货币政策周期都预示着美元将进一步走低。”
话虽如此,Maybank的Saktiandi承认,美国的中期选举可能会带来波动,美元仍存在一定的支撑空间,特别是如果降息被提前实施或其他风险成为现实。
当被问及“去美元化”的论调是否仍在持续,或者美元的避险特性是否仍占主导地位时,Wan总结说两者是并存的。
这位分析师说:“2025年的整体情况告诉我们,美元仍然是避险天堂,但我们看到向黄金等替代避险资产进行多元化配置的迹象在持续,同时对冲的迹象也在增加。”
他补充说:“我们可能不会看到大规模抛售美元资产,但任何增量美元资金的配置,都可能引发对美国资产普遍超配策略的反思,同时,未来企业董事会和投资团队内部可能会有更多关于提高外汇对冲比率的讨论。”
在美元主导地位减弱的背景下,今年的另一个大主题是,在不断深化的贸易关系和早前关税风波的支撑下,中国人民币正逐渐成为衡量东南亚货币波动的风向标。
随着今年落下帷幕,人民币仍然是区域货币的稳定力量,尽管美元对更广泛的外汇走势仍具有主导性影响。
Saktiandi总结道:“年底的行情主要是一个由美元驱动的故事,伴随着对美联储降息预期的摇摆不定。中国人民银行(The People’s Bank of China)持续将人民币中间价设定在较强水平,但美元因素一直更具主导性。”
他指出,人民币将继续成为该地区的锚点,但其影响力将基本保持不变。
Deutsche Bank的Goel则持不同看法:“我们认为人民币的影响力可能会增长,因为其国际化进程正在加速,这是一项旨在对抗贸易和融资领域逆全球化趋势的地缘战略政策举措。”
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Stocks to watch: HPL, Aims Apac Reit, Zico, Advanced Systems Automation, ComfortDelGro

‘How many will survive?’: Bubble fears arise as China’s humanoid robotics face reality check
Smaller board lots can’t fix a market run by three banks

