

林吉特走强与消费支出坚挺,为马来西亚2025年最强劲季度增长奠定基础
国内消费预计仍是该国经济增长的主要动力
本文由 AI 翻译,关键事实请以原文为准。
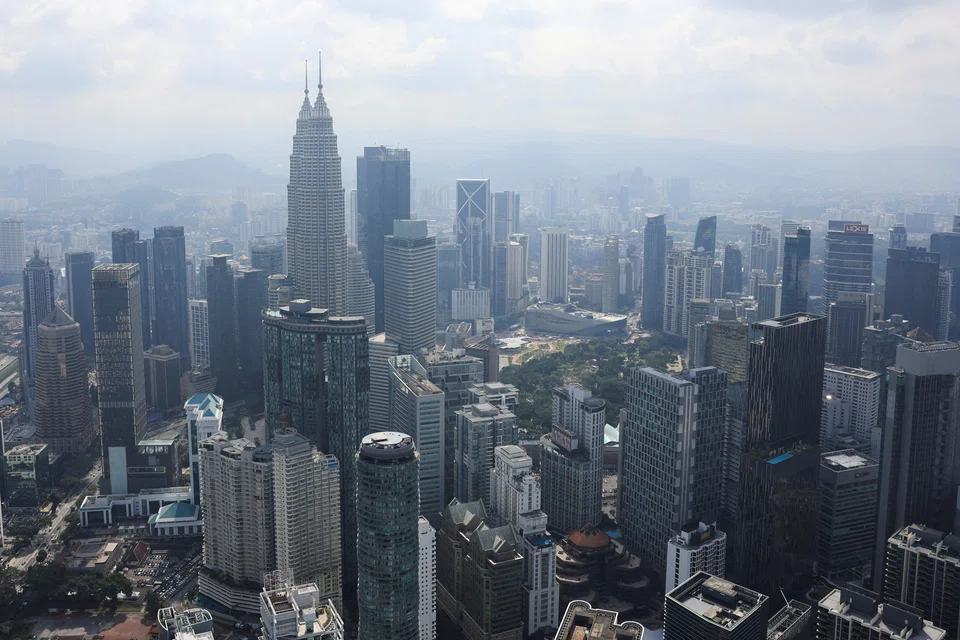
【吉隆坡】在林吉特反弹和坚挺的国内需求提振下,马来西亚经济有望录得今年最快的季度增长。尽管全球贸易挑战持续,但坚挺的内需使投资者信心保持稳定。
经济学家预计,将于本周五(11月14日)公布的官方数据显示,马来西亚第三季度国内生产总值(GDP)同比增长率将在5%至5.3%之间,高于上一季度的4.4%。
今年10月,马来西亚统计局(DOSM)公布的初步预估数据显示,第三季度经济增长率为5.2%,不仅超出彭博社4.2%的普遍预测,也创下了2025年最强劲的季度表现。
这一势头表明,尽管全球制造业和电子产品周期依然疲软,但马来西亚的疫后复苏正在巩固。
大华银行(UOB)高级经济学家Julia Goh和经济学家Loke Siew Ting表示,第三季度GDP初步数据的意外上行,是受关键领域的广泛扩张所推动。
马来西亚统计局数据显示,例如,采矿和采石业实现反弹,录得10.9%的两位数增长,而建筑业也继续保持两位数的增长。
在强劲的初步预估数据公布后,大华银行将其2025年GDP预测从此前的4%上调至4.6%。
该行指出,这得益于国内势头的持续,以及政府7月宣布的向2200万马来西亚人发放100林吉特(约合32新元)一次性现金援助所带来的预期提振,此外还有美国贸易关税的滞后效应。
消费、建筑业和信心
家庭支出仍然是马来西亚经济增长的支柱。工资上涨、就业稳定,以及Budi Madani计划下的定向政府扶持——该计划将节省下来的燃油补贴转向低收入群体——都使消费保持强劲。
与此同时,旅游业已强劲复苏至接近疫情前水平,提振了服务业、零售业和住宿业。
在捷运三号线(MRT3)、防洪工程以及与柔佛-新加坡经济特区相关的开发等大型项目的推动下,建筑活动有所加速,这有助于维持就业和国内投资。
华侨银行(OCBC)亚细安高级经济学家Lavanya Venkateswaran表示,国内需求将“保持韧性,这得益于提振家庭消费的政策,同时投资支出也与国家工业总体规划、《第13个马来西亚计划》和国家能源转型路线图等中期增长计划保持一致”。
然而,她预计,随着外部需求走软以及因前期订单正常化导致对美出口放缓,2026年经济增长将从今年的4.6%放缓至3.8%。
她补充说:“与往年相比,2025年初对美国的出口大幅增加,这表明2026年初可能会出现一些回落。”
林吉特走强增添亮点
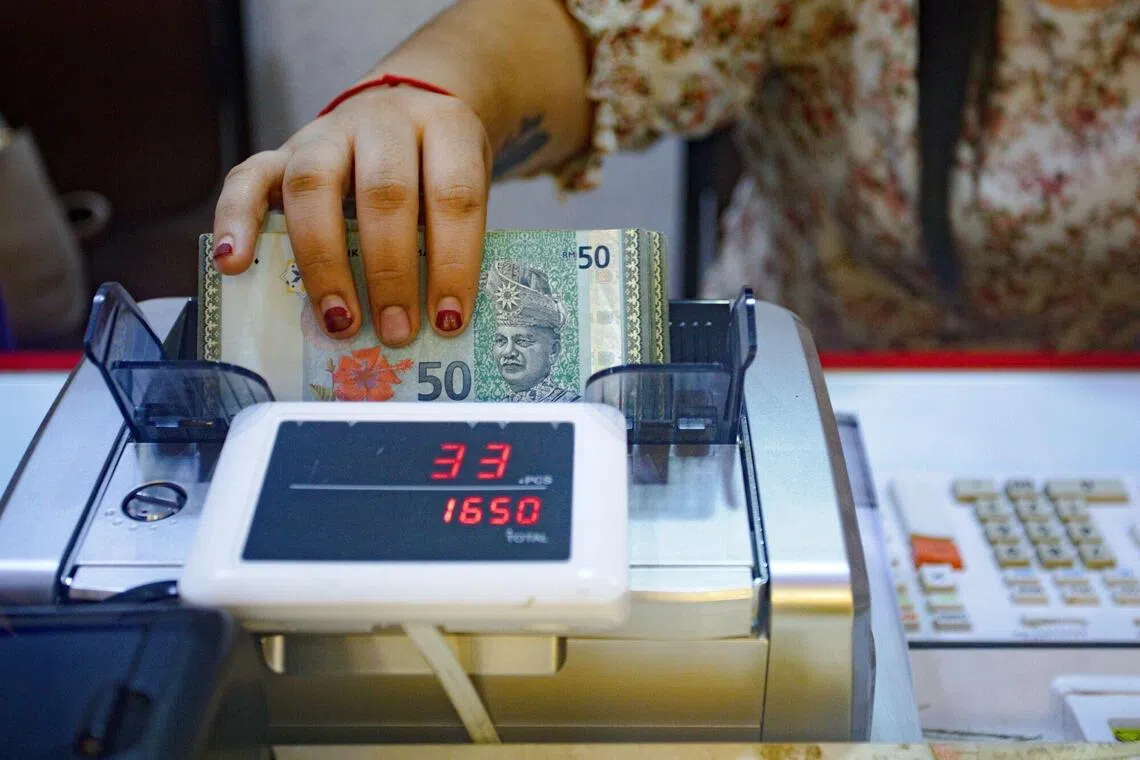
林吉特的反弹为宏观经济增添了不少光彩。
自9月以来,林吉特兑美元已升值近8%,截至9月底报约4.1253,为近一年来的最强水平。
截至11月12日,林吉特兑美元年内上涨7.6%至4.1327;兑新加坡元则走强约3.2%至3.1706。
分析师将此次反弹归因于市场预期美国联邦储备局(美联储)将在2026年降息、投资组合资金重新流入亚洲资产,以及马来西亚稳健的宏观基本面。
华侨银行外汇与利率策略师Christopher Wong表示,在强劲的国内增长和出口支撑下,林吉特汇率保持相对稳定。
他预测,到2025年底,林吉特兑美元将达到4.16,并在2026年第一和第二季度进一步走强至4.15和4.14。
他指出,在今年下半年升值3.5%之后,林吉特兑新加坡元的升值步伐可能会放缓。
他预计,到2025年底,林吉特兑新元汇率将稳定在3.2248左右,然后在2026年初回落至3.2346和3.2394。
经济学家表示,林吉特的复苏凸显了投资者对马来西亚基本面的信心。
MBSB Research指出,美国与马来西亚利率差异的预期收窄是林吉特升值的主要驱动力。
该机构在一份报告中表示:“尽管我们预见美联储今年再次降息的可能性较低,但市场继续预期2026年1月会再次降息,从而将宽松周期延长至明年全年。”
该机构认为,马来西亚国家银行将把隔夜政策利率(OPR)维持在2.75%。
私人消费缓冲外部风险
MBSB预计,在强劲的劳动力市场、国内服务业工资上涨以及稳定的通胀(这保障了家庭购买力)的支撑下,私人消费将继续成为马来西亚的增长支柱。
在2026马来西亚旅游年活动到来前的旅游业复苏,以及Budi95补贴改革下燃油价格的降低,预计将刺激服务和零售业的可自由支配支出。
新的美马互惠贸易协定可能会进一步提振消费者和出口商的情绪。
尽管如此,MBSB警告称,在财政整顿以及针对糖、大米和食用油等必需品进行定向补贴调整的背景下,短期市场情绪可能会走软。
零售销售增长预计将从今年的5.5%放缓至2026年的4.6%,不过低通胀、工资增长和旅游业流入将继续支撑消费支出。
MBSB表示,降低了燃油泵价格的Budi95合理化措施应会进一步鼓励可自由支配支出。但财政紧缩措施可能会暂时打压市场情绪。
该研究公司补充道:“总体而言,国内消费可能仍是关键的增长动力,为经济缓冲外部贸易不确定性带来的冲击,但美国可能对半导体征收关税以及全球需求疲软带来的下行风险依然存在。”
通胀与货币政策
随着通胀放缓和经济增长复苏,大多数经济学家预计马来西亚国家银行将在年底前将隔夜政策利率(OPR)维持在2.75%不变。
马来西亚国家银行坚持认为,在对全球和国内状况进行均衡评估后,其货币政策立场是“中性”的。
华侨银行的Venkateswaran预计,明年出口放缓将对经济活动构成压力,鉴于这种较为疲软的增长前景,她预测2026年将再次降息。
她说:“然而,风险在于国内增长持续,从而减少了国家银行明年进一步降息的必要性。”
大华银行的Goh和Loke也持类似观点,预计2026年上半年将降息25个基点,届时隔夜政策利率将降至2.5%。






