

林吉特走强,马来西亚综指2025年跌幅收窄至1.3%
基准的富时大马综合指数在2025年第三季度后劲不足,但建筑业和房地产投资信托表现出色
本文由 AI 翻译,关键事实请以原文为准。
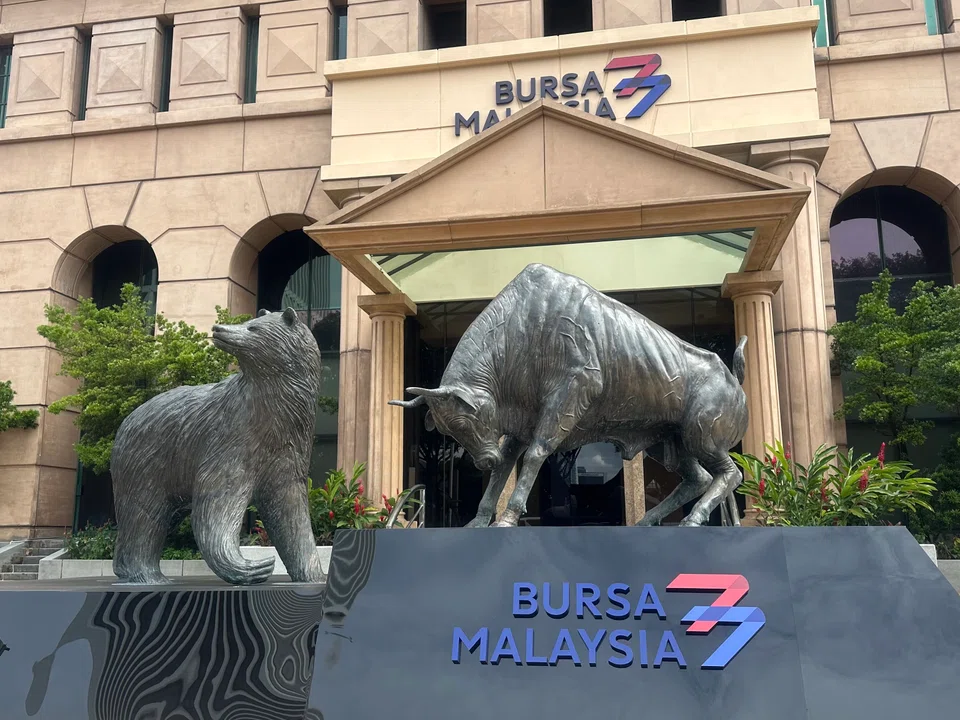
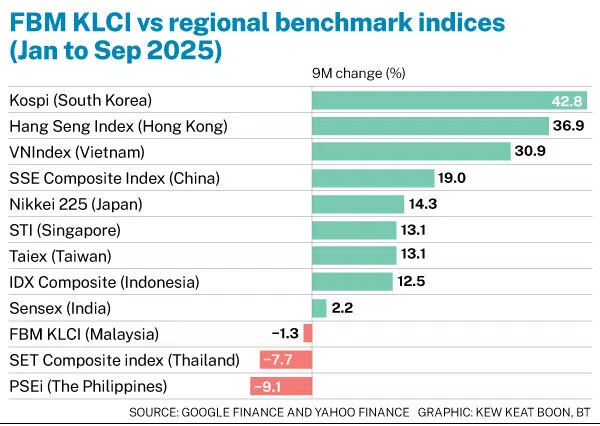
【吉隆坡】马来西亚股市经历了堪称“不堪回首”的一年,其基准指数是2025年该地区仅有的三个下跌的指数之一。
分析师认为,唯一的慰藉是,基准的富时大马综合指数 (FBM KLCI) 在年中因全球贸易紧张局势而动荡后,成功守住了1600点大关。该水平被投资者视为衡量市场信心的关键指标。
市场可能即将迎来转机。截至九月底,该指数的跌幅已收窄至1.3%。随着外资流出放缓和国内需求增强,分析师预计今年年底股市将更趋稳定,并在2026年展现出更强的韧性。
MBSB 研究指出,截至九月,马来西亚股市在亚洲的表现明显落后,仅有泰国(下跌8%)和菲律宾(下跌9%)表现更差。
相比之下,韩国的综合股价指数 (Kospi) 上涨了近43%,香港的恒生指数 (Hang Seng) 上涨了约37%,反映出该地区其他市场在科技股和中国相关概念股带动下的强劲反弹。
2025年初,FBM KLCI 以1632.87点的年内高点开盘,但在美国于4月9日对马来西亚出口产品征收24%的对等关税后不久,指数便暴跌至1400.59点的低位。尽管第三季度收于1611.88点,守住了1600点关口,但仍未收复其一月份的起点。
截至周二(10月21日)收盘,该指数交投于1616.83点,略高于九月底的水平,显示出在第四季度的前几周出现初步走强的迹象。
建筑股和房地产投资信托逆市上扬
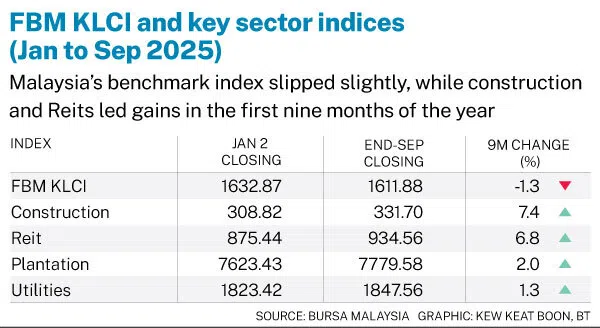
除了蓝筹股指数,疲软态势也蔓延至中小型股公司。富时大马100强指数(FBM Top 100 index,主要追踪最大的100只股票)下跌了4%,而富时大马全股项指数(FBM Emas index,涵盖范围更广,包括大、中、小型股公司)则下跌了4.4%。
与此同时,追踪市值排名前100或200之外的小型公司的富时大马小型股指数(FBM Small Cap index),在2025年前九个月下跌了7.3%。
在市场普遍疲软的情况下,有几个板块脱颖而出。
在本地基础设施发展势头和数据中心项目稳步推出的提振下,建筑指数上涨了7.4%。
房地产投资信托 (Reits) 上涨了6.8%,而种植和公用事业指数则分别攀升了2%和1.3%。
相比之下,医疗保健和科技板块是最大的输家,分别下跌了33.5%和11.5%,原因是投资者从疫情受益股和面临关税风险的出口导向型股票中轮换出来。
领涨股和落后股
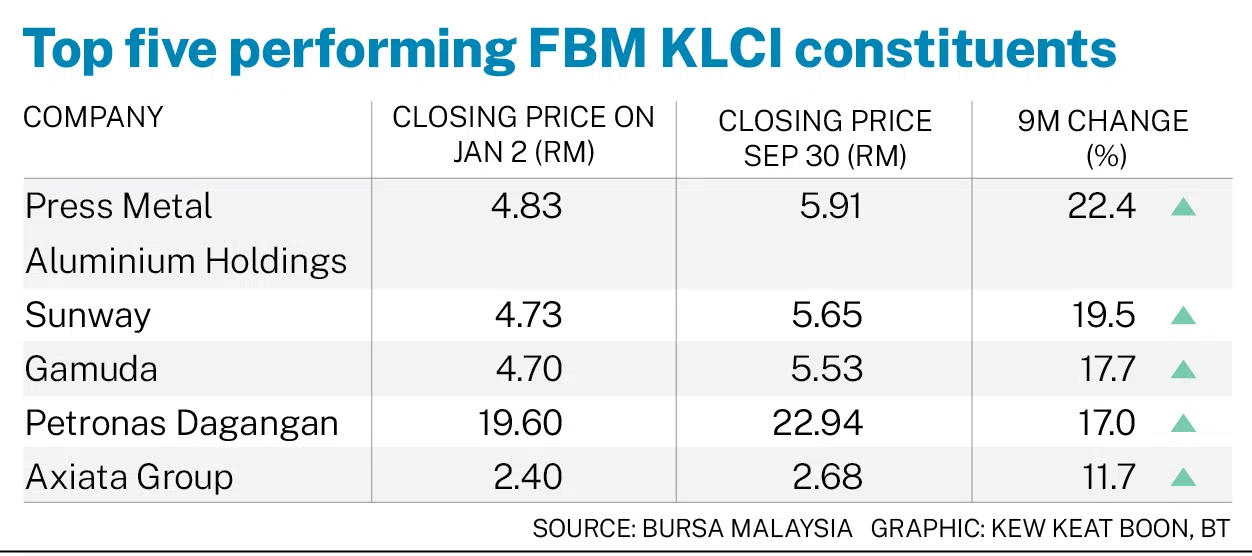
综合铝生产商 Press Metal Aluminium Holdings 领涨,股价上涨超过22%至5.91林吉特。紧随其后的是综合房地产集团 Sunway,涨幅近20%;建筑业巨头 Gamuda 上涨近18%。
东南亚电信领导者 Axiata Group 和 99 Speed Mart Retail Holdings 也录得双位数的涨幅。
农业综合企业集团 PPB Group、石化生产商 Petronas Chemicals Group、家居装饰零售商 MR DIY Group 以及马来西亚公用事业公司 Tenaga Nasional 则属于跌幅最大的股票之列,跌幅介于10%至18%之间。
外资流出量接近疫情时期水平
今年大部分时间里,外国投资者仍是净卖方。截至9月30日,共撤资164亿林吉特(约合50亿新元),这是自2020年以来最大的资金流出。
尽管如此,MBSB 表示九月份的净流入令人鼓舞,这暗示市场可能出现转机。
该机构表示:“随着美国预期降息,我们可能会看到外国资金重返我国市场。”并补充说,尽管出现大量资金外流,但 FBM KLCI 相对稳定,反映出其潜在的韧性。
关于 FBM KLCI 的预测,MBSB、Kenanga 和 Maybank 投资银行维持其预测,预计该基准指数今年年底将收于1640点至1660点之间。
预算案波澜不惊
首相安瓦尔·易卜拉欣 (Anwar Ibrahim) 于10月10日提交的2026年预算案被广泛认为是既迎合选民又在财政上保持审慎。
丰隆投资银行 (Hong Leong Investment Bank) 代理研究主管陈吉鸿 (Chan Jit Hoong) 表示,“没有消息就是好消息”,并补充说,虽然预算案可能缺乏亮点,但没有负面意外本身就是建设性的。
在一份由陈吉鸿和经济学家同事菲丽西亚·林 (Felicia Ling) 共同撰写的报告中,他们预计,FBM KLCI 目前相对区域同行的低估值,以及马来西亚与美国之间不断缩小的利率差距,将重新吸引外国投资者的参与。
他们写道:“此外,市场情绪仍然坚定地偏向风险资产,投资者越来越倾向于忽略短期噪音,为更平静的2026年提前布局。”
陈吉鸿和菲丽西亚·林还预计,传统的12月“橱窗粉饰”效应可能会提供进一步支持,帮助股市在年底以更稳固的基础收官。自全球金融危机以来,这种效应出现的积极概率高达90%。
林吉特走强支撑资本流动
MBSB 预计,随着美国联邦储备局(美联储)在年底前再降息一到两次,利率差异将进一步收窄,从而支撑林吉特在2026年继续走强。
该公司预测,2025年美元兑林吉特的平均汇率将为4.25,2026年为4.00,而2024年为4.56。MBSB 表示:“这一预测反映了马来西亚稳健的经济增长、坚挺的商品价格以及持续的经常账户盈余。”
此前,马来西亚第二财政部长阿米尔·韩查·阿齐赞 (Amir Hamzah Azizan) 表示,在良好基本面的支撑下,林吉特兑美元汇率可能在12个月内升至“略低于”4林吉特的水平。
截至周二下午5点30分,林吉特兑美元汇率为4.2288。自年初的4.4728以来,林吉特已升值近5.5%。
Maybank 投资银行的林雪琳 (Lim Sue Lin) 指出,林吉特走强对本地股市的影响好坏参半。
她补充说,虽然林吉特走强通常会提升 FBM KLCI 以美元计算的价值,但它可能会给科技、种植、石油和天然气以及手套等出口导向型行业带来压力。
她表示:“相反,以国内为中心的行业——包括航空、消费、建筑和媒体——则将从中受益。”
焦点板块:基础设施、科技和可再生能源
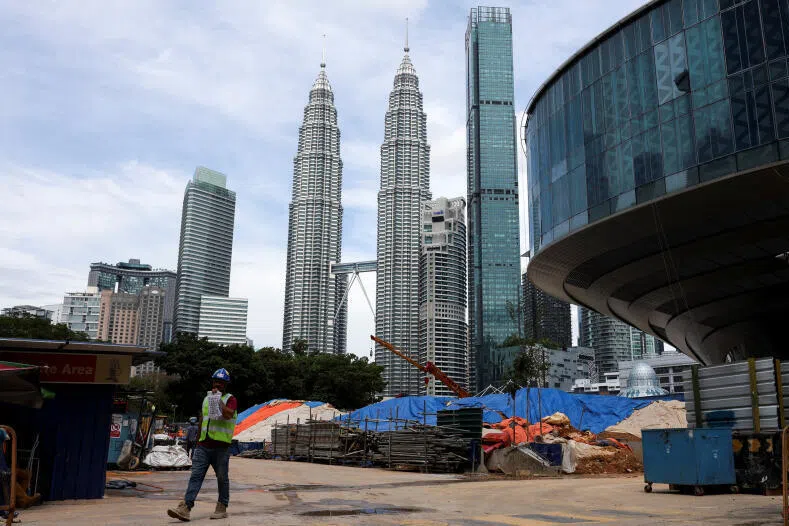
随着2026年预算案将重点放在基础设施、技术和可再生能源上,分析师认为未来存在选择性投资机会。
Maybank 投资银行的林雪琳表示,在强劲的项目活动和政府支出的支持下,建筑业在2025年前九个月的板块表现中处于领先地位。
受稳定的收益率和不断提高的入住率提振,产托也表现良好,而医疗保健板块则因手套制造商持续疲软而表现落后。
MBSB 将产托的强劲表现归因于投资者寻求稳定性,并强调了数据中心增长和基础设施项目所带来的建筑业乐观情绪。
Kenanga 看好科技行业,特别是前端半导体和外包组装领域,理由是马来西亚对关税压力具有韧性以及全球需求复苏。
分析师们还认为,在中国、欧洲和美国需求复苏的支撑下,汽车相关半导体和LED制造商也存在机会,不过林吉特走强可能会限制其盈利增长。
MBSB 和 Kenanga 均对消费、建筑、医疗保健、产托和可再生能源等行业保持积极看法。
MBSB 还指出,成本压力缓解、私人需求具有韧性以及政府在建筑项目执行方面的改善,是未来的关键驱动因素。
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

Former minister Maliki Osman, Revolut chairman join Asia Gulf Holdings advisory board

Is Manila Asia’s new dining hot spot?
Simba at risk of losing operating licence over spectrum misuse

