


华尔街正帮助中国打造全球化人民币
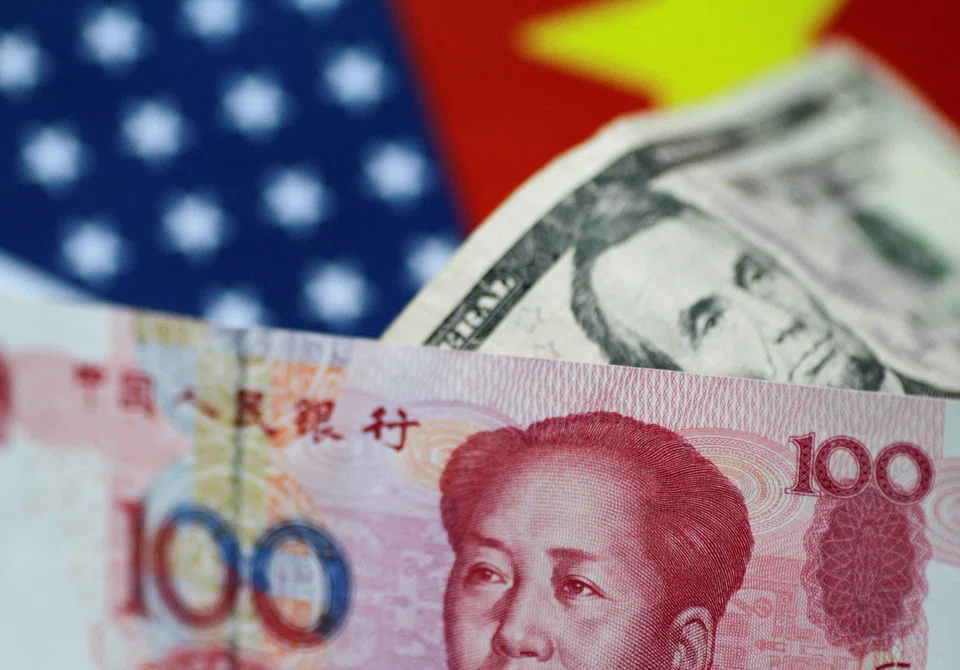
美国企业正发行更多人民币计价债券,以利用中国庞大的储蓄
本文由 AI 翻译,关键事实请以原文为准。
是一家汉堡巨头将“点心”介绍给了美国企业界——但此“点心”非彼点心,而是以此俗称闻名的离岸人民币债券。
如今,在经历了两个动荡时期和几度复兴之后,轮到华尔街来开拓香港市场了——尽管其原因与16年前McDonald's发行这些债券时大相径庭。
今年迄今,全球系统重要性银行已发行了1340亿元人民币(约合200亿美元)的点心债,几乎是其2025年全年发行总额的三倍。
彭博社汇编的数据显示,Citigroup、Barclays和BNP Paribas是最大的发行方。Wells Fargo的发行量增长了十倍以上,而Goldman Sachs的发行量则增加了约两倍。
从地缘政治的角度来看,这显得多么不可思议。全球化据说正在退潮。中美两国在从人工智能到全球货币体系未来的所有领域都陷入了战略竞争。
那么,为何西方银行机构要拥抱人民币呢?本身也是主要发行方的Bank of America指出,离岸人民币已超过英镑,成为全球银行的第三大融资货币。

这一切与以往的周期感觉大不相同。在2007至2008年全球金融危机之后,投资者将人民币视为近乎单向的押注——他们预期人民币会稳步升值,因此愿意接受极低的票息。
美国企业界是其中一个意想不到的受益者。像McDonald's这样在中国扩张的公司,可以用人民币廉价借款,并将所得资金用于当地,从而使其债务与当地货币收入相匹配。
另一些公司则可以将募集资金换回美元,有效地将投资者对人民币升值的胃口,转化为成本远低于美国借贷成本的合成美元融资。
SEE ALSO
2015年人民币的出人意料的贬值结束了那股热潮。为防止交易更自由的离岸人民币(CNH)成为投机者做空在岸人民币的武器,北京方面策划了一场严酷的流动性紧缩,一度在2016年将香港的隔夜CNH借贷成本推高至66.8%。
由寻求美元债务替代品的中国开发商推动的第二波热潮,则随着中国恒大集团的倒闭而告终。
获取中国的储蓄
第三个时代建立在一个全新的基础之上。推动第一波热潮的金融工程——曾将廉价人民币债务转化为更廉价美元融资的货币互换套利——已基本消失。
如今的目标是进入中国庞大且封闭的储蓄池。像腾讯和阿里巴巴这样的中国科技巨头,已经在利用这一资源为其人工智能扩张提供资金,其票面利率远低于可比的美元债券收益率。
华尔街也越来越希望进入这个资金池。
有发行意愿的机构正在找到乐于投资的投资者。由于中国内地房地产市场深陷困境,国内收益率接近历史低点,中国的保险公司、资产管理公司和高净值个人都渴望获得回报。
然而,北京方面不能允许这些资金自由流向海外,否则将面临破坏稳定的资本外流风险。其解决方案是一个经过校准的“压力阀”:债券通“南向通”。该机制允许内地投资者在离岸市场进行投资,同时基本上将资金保留在人民币生态系统内。
其结果正在改变这个作为西方与中国接触核心的金融中心。香港的银行有望首次实现人民币债券的承销量超过美元债券。
随着北京方面近期允许内地养老金南下,并更充分地利用香港深厚的资本市场来扩大人民币作为国际融资货币的作用,这一转变可能会加速。
将中国的储蓄在离岸市场循环利用只是问题的一半。北京方面还希望减少其在西方制裁下的风险敞口。俄罗斯提供了一个惨痛的教训:在入侵乌克兰后,七国集团(G7)及其伙伴冻结了约3000亿美元的俄罗斯央行国库。
对中国而言,这一启示不容忽视。在与西方的对抗中,对美元资产、代理银行和西方主导的支付网络的依赖可能成为一个战略弱点。
替代性支付渠道提供了一部分答案,例如mBridge项目——这个多边央行平台可以减少对美元主导的代理银行体系的依赖。
但仅有基础设施是不够的。随着中国鼓励更多贸易和能源合约以人民币结算,这些人民币的接收方需要有吸引力的地方来存放这些资金。
这需要有深度、有流动性的人民币资本市场,让离岸财富无需先兑换成美元即可赚取回报。
这已在发生。尽管香港、新加坡和台湾的与内地有关联的投资者仍然是点心债的最大买家,但主权财富基金、央行以及“一带一路”沿线市场的其他买家正在迎头赶上。
交易平台Tradeweb指出,在2022年之前,亚洲以外的机构仅占一级市场配售的3%至4%,而现在它们在新发行债券中的认购份额已达到8%至10%。
人民币还远未对美元构成挑战。其在全球央行国库资产中的份额略高于2%。
然而,寻找美元替代品的趋势是真实存在的,而其中的讽刺意味不言而喻。
尽管华盛顿正在讨论金融脱钩,政策制定者们也对人民币日益扩大的国际作用感到担忧,但美国的超大型银行却正在利用那些帮助深化香港离岸市场的中国资本池。
华尔街非但没有从全球化中退却,反而在悄悄地帮助北京将人民币打造成一种可行的融资货币——一次又一次地发行着点心债。彭博社
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services






