

废弃食用油短缺威胁绿色航空,新加坡的这些项目能否提供帮助?
两家与Aster相关的合资企业正在探索替代原料,但可能面临各种挑战
本文由 AI 翻译,关键事实请以原文为准。
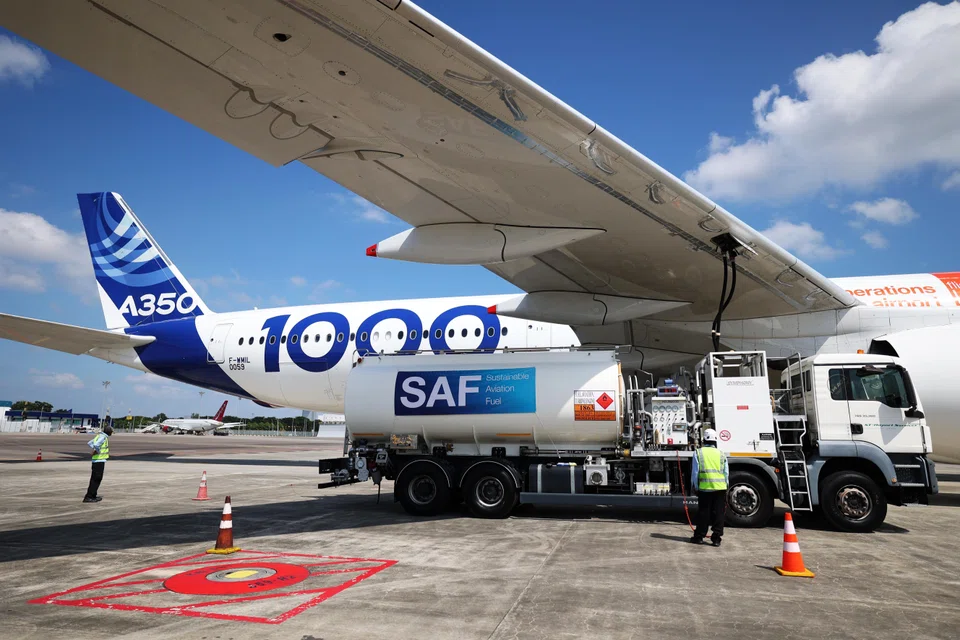
【新加坡】绿色飞机燃料正面临一个“起飞”难题:其生产常用的原材料——废弃食用油(Used Cooking Oil, UCO)——面临供应瓶颈,同时市场上欺诈风险普遍存在。
这促使各方竞相寻找制造可持续航空燃料的替代方法,新加坡也由此诞生了两项新举措。
今年1月,炼油商Aster和资产管理公司Keppel宣布,他们正探讨在裕廊岛开发一家工厂,用于每年生产高达10万吨的可持续航空燃料。
另外,Aster和初创公司Aether Fuels正在布拉肯岛(Pulau Bukom)建设另一处生产绿色航空燃料的设施。去年,Aster在该岛接管了Shell的炼油厂。该工厂预计每年将生产1600吨燃料和400吨可持续石脑油。
值得注意的是,这两个项目均未使用废弃食用油或其他脂肪来源——这种生产方法被称为加氢处理酯和脂肪酸(hydroprocessed esters and fatty acids, Hefa)。相反,它们寻求通过替代方法生产可持续航空燃料。
如果裕廊岛项目得以推进,它将利用低碳乙醇作为原料,成为亚洲首批所谓的“乙醇制航空燃料”(ethanol-to-jet, EtJ)的商业化工厂之一。
与此同时,布拉肯岛的工厂将把工业废气和生物甲烷(一种源自废物的气体燃料)转化为可持续航空燃料。它将采用一种增强版的费托合成法(Fischer-Tropsch, FT),该过程涉及一系列化学反应。
Aster低碳解决方案与循环经济部门总经理Rachel Kwan表示,通过这些项目,Aster“旨在加强供应链的韧力,实现原料选择多样化,并支持新加坡成为可持续航空燃料领域区域领导者的雄心”。
这一雄心十分宏大。乙醇制航空燃料(EtJ)和费托合成法(FT)这两种生产方法都尚处于起步阶段,并且需要高昂的成本和风险偏好。在经历数次延误后,全球首家商业化EtJ工厂于2025年11月才在美国投入运营。
基于Hefa的绿色航空燃料已经价格不菲,成本是普通航空燃料的两到五倍。非Hefa类型的燃料价格可能更高。
持续发酵的伊朗冲突也给价格带来了更多不确定性。上周五(3月6日),Aster宣布因危机导致原材料供应中断而就供应问题援引不可抗力条款。
S&P Global Energy生物燃料首席分析师Chua Wei Jun表示,“主要的障碍是将生产成本降低到消费者能够大规模承受的水平”。
废弃食用油(UCO)的问题
话虽如此,开发废弃食用油替代品的动力依然强劲。
BloombergNEF的可再生燃料专家Jade Patterson表示,虽然预计今年亚太地区的可持续航空燃料将出现供过于求的局面,但从长远来看,用于扩大生产规模的废弃食用油供应有限。
他解释说:“废弃食用油是一种废弃物,并非为生产生物燃料而专门制造。因此,废弃食用油的供应对生物燃料的需求缺乏弹性——供应不会随着价格上涨而增加。”
S&P Global Energy的Chua指出,人们也对废弃食用油的质量以及例如将普通食用油冒充为废油等欺诈行为感到担忧。
Patterson看到了EtJ方法的潜力。乙醇在巴西和美国等市场被用作公路燃料,但BloombergNEF预测,全球公路燃料需求将从2024年到2050年下降48%。
Patterson指出,这可能会降低对乙醇作为公路燃料的需求,从而释放出大量乙醇用于转化为可持续航空燃料。他预计,美洲地区将引领EtJ技术路径,因为大部分乙醇已经集中在该地区。
理想情况下,这些乙醇也应由可再生原料制成,而非玉米和甘蔗等粮食作物。Chua指出,后者可能会引发关于食品可持续性的辩论。
亚洲反而可能成为采用FT工艺制造绿色航空燃料的中心,因为这需要大量的清洁氢气。BloombergNEF发现,亚洲拥有生产绿色氢气的最低成本,得益于其“强劲”的电解槽市场——电解槽是一种可以从水中提取氢气的系统。
Rystad Energy的生物燃料研究分析师Lars Klesse表示,像布拉肯岛项目那样使用工业废气的项目还有一个优势:它们可以整合到现有工业中心,那里拥有稳定的供应流和良好的基础设施。
他补充说:“挑战在于,资格认定和生命周期排放处理可能很复杂,尤其是在气体源自化石燃料的情况下,而且其工艺比Hefa更复杂。”
建立投资者信心是另一大挑战,但KPMG基础设施咨询合伙人Lim Wen Bin认为,这些问题是“可以克服的”。
他说:“与任何新兴技术一样,持续优化和商业化推广将至关重要……该领域的早期项目正在为在整个区域的更广泛应用铺平道路。这条技术路径的长期潜力非常鼓舞人心。”
空中楼阁?
这些投资正值业界对可持续航空燃料普遍持怀疑态度之际。
航空租赁巨头AerCap的负责人Aengus Kelly最近将2050年实现航空脱碳的目标斥为“空中楼阁”,并声称没有人会为绿色航空燃料支付额外费用。
然而,亚洲的趋势前景光明,因为更多政府开始推行绿色航空强制规定。例如,新加坡的目标是到2026年,在樟宜机场和实里达机场使用的所有航空燃料中有1%是绿色燃料,到2030年该目标将提升至3%到5%。
Chua指出,泰国也有1%的混合目标,而马来西亚计划在吉隆坡国际机场推出针对出港航班的试点项目。
他补充说,在强制规定和试点项目的推动下,预计2026年亚洲对可持续航空燃料的需求将达到27万吨。
EY-Parthenon亚细安及新加坡能源业务负责人Sanjeev Gupta表示,东亚正在扩大规模,但在可持续航空燃料方面尚未达到其“长期需求潜力”。“此外,由于国内生产能力有限,中东和南亚的航空公司继续严重依赖进口。”
供过于求的局面可能缓解
目前亚洲可持续航空燃料的供过于求,是由于中国发布了2026年140万吨的出口配额。与此同时,Neste在新加坡的工厂额定产能为100万吨。
但未来供应可能会更加紧张。Rystad的Klesse说:“从更广泛的亚洲范围来看,形势更为紧张。更多国家正在推进可持续航空燃料的应用,政策雄心可能提高,而主要强制性市场以外的需求也开始增加。”
他指出,欧洲需求的增长也将加剧亚洲市场对可持续航空燃料及其原料的竞争。
EY-Parthenon的Gupta表示,最终,东南亚新的可持续航空生产设施的成功“在很大程度上取决于承购协议和政府政策的明确性”。他指出,欧洲的ReFuelEU绿色航空燃料强制规定提供了有保障的承购和溢价定价,这可以使亚洲的EtJ和FT项目更具融资可行性。
他补充说,认证框架,例如国际民用航空组织的框架,也有助于减少非Hefa生产面临的监管和技术挑战,从而使其得到更广泛的采用。
KPMG的Lim表示,通过多种技术路径,燃料生产商可以利用多种原料来源——生物质、废物、可再生电力和工业副产品——这“加强了供应安全并支持了长期的可扩展性”。他补充说:“随着技术成本持续下降和政策框架不断演变,这些技术路径将在塑造该地区可持续航空燃料的未来方面扮演越来越重要的角色。”
TRENDING NOW

What shattered Crystal Jade? How the culinary empire shrank from 120 to just 9 outlets

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Could Jensen Huang work for Elon Musk? It would be ‘a titanic ego death match’, says biographer

South-east Asia has lost Nvidia’s best salesman

