第165期:聚焦新加坡绿色债券拍卖;呼吁保险业在气候问题上保持一致
本周ESG要闻:新加坡增发10亿新元的50年期绿色债券;保险公司在气候风险问题上的“双重人格”
本文由 AI 翻译,关键事实请以原文为准。
可持续金融
一次增发与一场严峻考验
敬请注意:ESG洞察栏目将于10月3日暂停一期,并于10月10日恢复。
在东南亚可持续债务市场陷入低迷之际,新加坡最新发行的绿色债券备受瞩目。随着今年进入最后一个季度,此次发行的表现可能为整个市场定下基调。
LSEG汇编的数据显示,2025年第二季度,东南亚的环境、社会和治理(ESG)债务发行量急剧下降。ESG债务指的是被标记为绿色、社会、可持续发展或与可持续发展挂钩的债券和贷款。
艰难的市场
今年第二季度,该地区发行的ESG债券筹集了16亿美元,较去年同期的62亿美元下降了74.8%。其中,绿色债券的跌幅最为严重,这种与环境相关的债券发行额缩减至2.417亿美元,仅为去年同期48亿美元的5%多一点。必须用于资助环境和社会双重目标的可持续发展债券发行额下降了7%,至12亿美元。
可持续发展挂钩债券是ESG债券中唯一的亮点,其发行额从去年同期的1.354亿美元增长13%至1.532亿美元。这类债券的借贷成本会根据借款人是否达到可持续发展目标而变化。但由于可持续发展挂钩债券仅占新发行市场的十分之一,其增长远不足以抵消绿色债券的下滑。
ESG贷款市场也出现了放缓,尽管幅度较小但依然显著。2025年第二季度,东南亚新增ESG贷款额为77亿美元,较去年同期的84亿美元下降了7.6%。
绿色贷款再次成为主要拖累因素,贷款额从去年同期的50亿美元几乎减半至26亿美元。然而,可持续发展挂钩贷款的额度从一年前的33亿美元增长了53.5%,达到51亿美元。
与世界其他地区(包括亚洲其他地区)相比,东南亚的表现不佳,而这些地区的发行量实际上有所上升。
可持续金融分析师将部分放缓归因于美国关税带来的经济和市场不确定性,这对贸易依存度高的东南亚造成了尤其严重的冲击。此外,对利率下降的预期也导致一些发行方推迟了其借款计划。
增发考验
新加坡已增发其50年期主权绿色债券,其正式名称为“绿色新加坡政府(基础设施)债券”(Green Singapore Government Securities (Infrastructure)),或称“绿色新加坡债券”(Green Singa bonds)。此次拍卖将于周五中午截止。
一个迹象表明,这可能是自2022年该系列债券首次发行以来市场环境最不乐观的一次:新加坡本轮仅发行10亿新元的债券。这是该债券迄今为止规模最小的一次增发。
2023年的首次增发是通过银团承销方式进行的。新加坡最初表示发行规模至少为18亿新元,最终定价时扩大至28亿新元。2024年,通过拍卖发行了15亿新元。该系列债券最初的发行规模为24亿新元,也是在初步意向的最低15亿新元基础上扩大而来的。
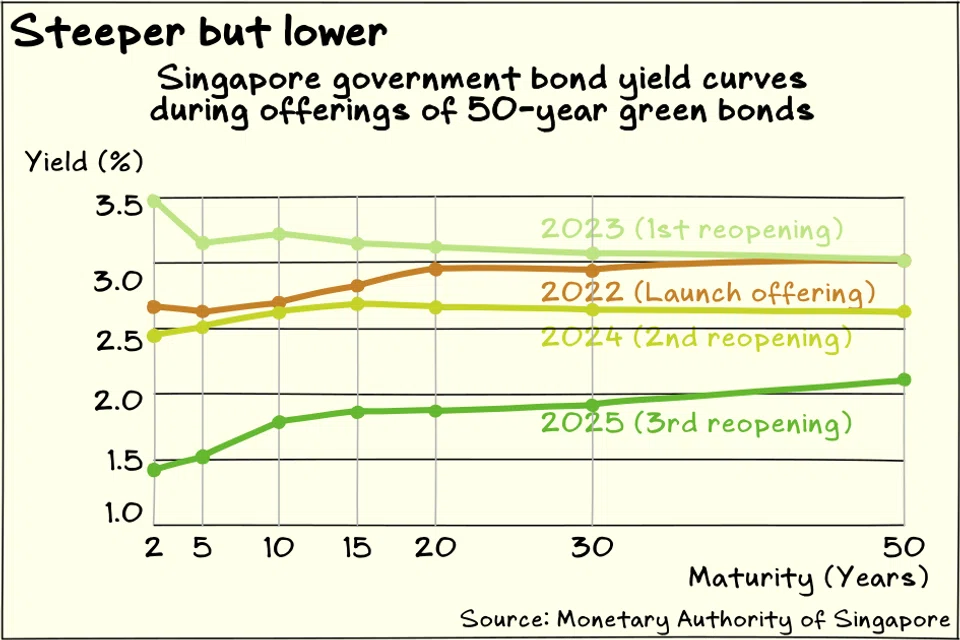
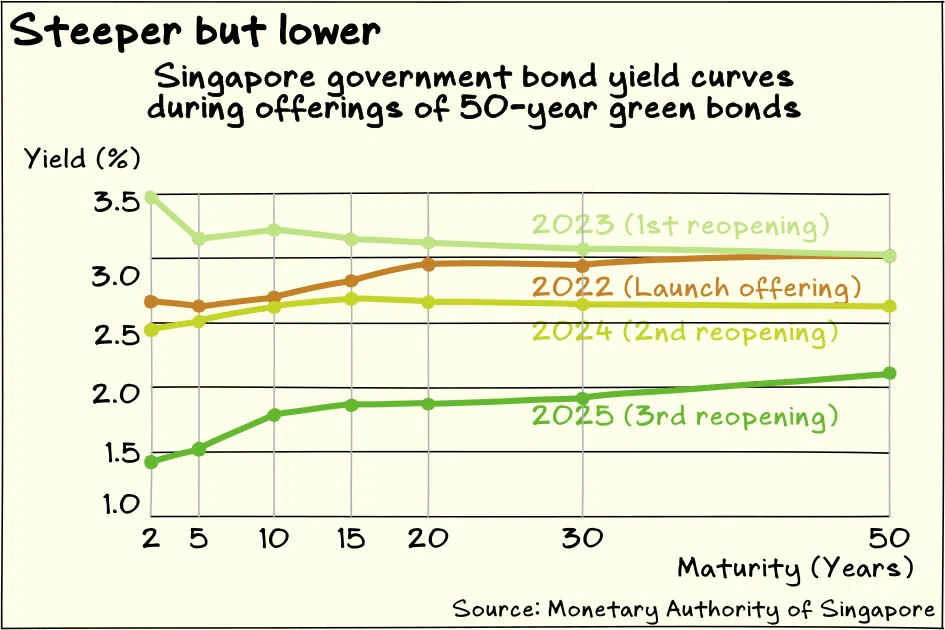
之前的几次发行都是在收益率曲线非常平坦时定价的。收益率曲线显示了不同期限债券的收益率。平坦的收益率曲线意味着长期债券相对于短期债券的需求较强;反之,陡峭的收益率曲线则意味着长期债券相对于短期债券的需求较弱。2022年,新加坡两年期和50年期政府债券的息差仅为36个基点(bps)。2024年,该息差更是收窄至19个基点。而在2023年,收益率曲线甚至出现倒挂,两年期与50年期息差为负45个基点。
然而,目前两年期与50年期债券的息差为67个基点,这表明当前长期债券相对于短期债券的需求较弱。
较小的发行规模可能有助于支撑此次交易的定价。此外,也有迹象表明区域绿色债券市场可能正在复苏。首先,美国联邦储备局本月将政策目标利率下调了25个基点,这是今年首次降息。
另一个积极信号是印度尼西亚在7月发行的10年期主权绿色伊斯兰债券(sukuk)。该债券的定价收益率为5.2%,低于初步意向的约5.5%。最终成交收益率低于询价区间,反映出市场需求强劲。
新加坡此次发行的是以新元计价的债券,且期限要长得多,因此印度尼西亚市场的良好表现能在多大程度上延续到此次增发尚不确定。但如果新加坡的这次发行表现良好,可能会为冰冷的东南亚可持续债务市场注入一股暖流。
无论结果如何,从绝对金额的角度来看,新加坡很可能通过这次最新的交易降低其整体借贷成本。
目前,新加坡50年期债券的收益率约为2.1%,远低于首次发行时的3.04%。事实上,与新加坡之前三次发行该系列债券时相比,当前的50年期收益率是最低的。
从财政角度看,这对新加坡是积极的。这些债券的收益将用于新加坡的绿色基础设施建设,借贷成本越低,这些项目对国库的负担就越小。
气候影响
保险公司的“自我伤害”
在金融领域,或许最有经济动机来应对气候变化的群体是保险公司。
毕竟,他们是风险专家,其盈利能力取决于能否尽可能避免赔付。全球变暖不仅增加了气候相关灾难的风险,还会导致一些虽不那么剧烈但同样具有破坏性的后果,例如民众健康状况恶化。
因此,正如《金融时报》的帕特里克·詹金斯(Patrick Jenkins)所指出的,保险公司在应对气候变化问题上未能采取更一致的立场,这可能是一种企业“自我伤害”的行为,这一点值得关注。
保险业在东南亚所扮演的角色值得深入审视,因为该地区是全球最易受气候变化影响的地区之一。据亚洲开发银行(Asian Development Bank)估计,在高排放情景下,到2035年,越南和印度尼西亚可能因气候变化损失近5%的国内生产总值(GDP)。到2070年,印度尼西亚的GDP损失可能达到27%,而越南可能高达30%。
好消息是,该地区的保险公司一直在努力应对气候变化和可持续性问题。例如,东南亚国家联盟(Asean)保险理事会已在行业内推出了气候风险管理的培训和认证计划。
区域保险公司还创建了“亚细安可再生能源池”(Asean Renewable Energy Pool),为该地区新兴的可再生能源行业提供保险便利。
或许值得探索进一步深化合作的方式。一个可能需要加强协调的领域是资产管理。作为投资者,区域保险公司可以在为自身及其投资对象设定气候目标方面发挥领导作用。他们可以通过投票选择和与公司沟通,在气候相关问题上更积极地执行市场纪律。