

第164期:香港着眼东南亚可持续金融市场;新加坡首次购买第六条碳信用
本周ESG动态:报告发现东盟绿色活动日益增多;新加坡向四个基于自然的项目授予合同
本文由 AI 翻译,关键事实请以原文为准。
可持续金融
东南亚市场升温
随着投资者在美国投资回落之际寻求绿色增长的新前沿,亚太地区正日益成为一个气候金融热点。
一份由MSCI可持续发展研究院、中国银行香港金融研究院以及香港大学商学院赛马会企业可持续发展环球研究所共同撰写的新报告指出,基金经理们被该地区“不断增长的清洁能源和基础设施项目、有利的人口结构以及对绿色发展的政策支持日益加强”所吸引。
商业绿色化
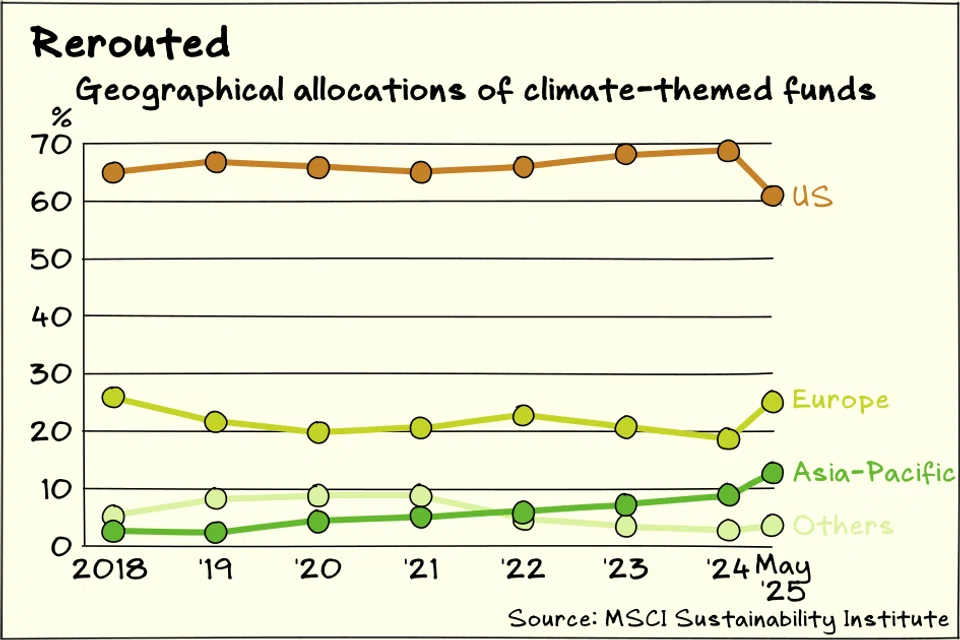
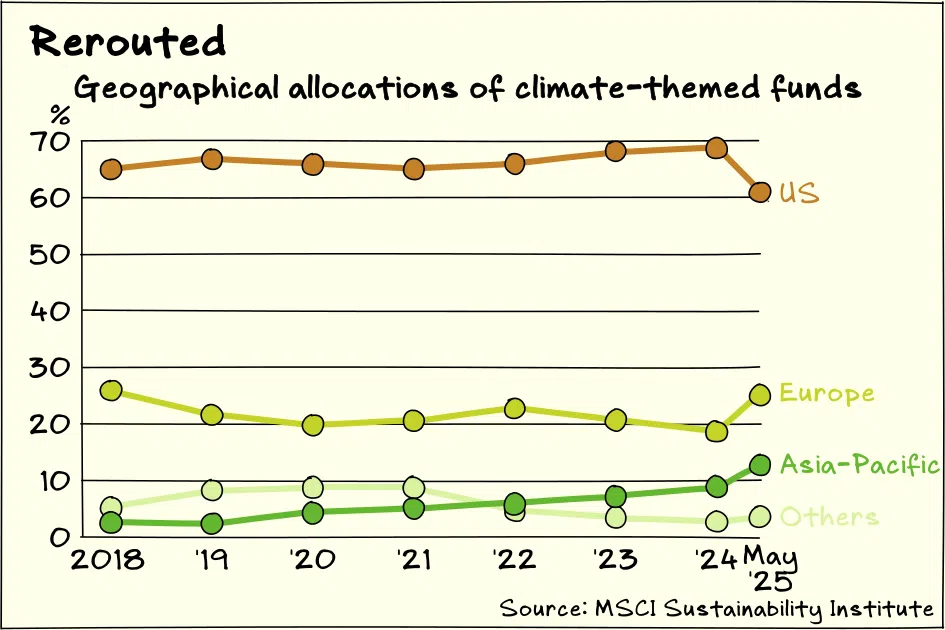
一个关键数据显示,2025年上半年,全球气候基金在亚太地区的配置增加了约6个百分点。
该数据来自MSCI六月份对气候基金资产加权敞口的一份分析。该分析发现,美国仍然是气候基金最大的配置目的地,超过60%的资产部署在这个全球最大经济体。
MSCI表示:“近年来气候基金向美国倾斜的原因之一是,那里是获取回报的好去处。” 分析指出,在截至2025年5月底的十年间,美国股票的年均净回报率略高于12%,大约是其全球同行的两倍。
然而,从1月到5月,美国股票在气候基金投资组合中的份额下降了约10个百分点。同期,美国股票在MSCI全球所有国家指数 (MSCI All Country World Index) 中的权重也下滑了3.1个百分点。
这些从气候基金中重新分配的资金,大部分流向了欧洲和亚太地区。其中,配置到欧洲的气候基金资金大约是亚太地区的两倍。
MSCI认为,亚太地区绿色业务的增长可能正在吸引投资者。从2019年到2024年,亚太地区纯绿色科技公司(涵盖储能、绿色交通和低碳电力领域)的年均收入增长率已显著超过美国和欧洲的增长速度。
东南亚机遇
这份香港报告将东南亚定位为亚太地区内一个“在能源、交通、水资源和城市韧性方面拥有机遇的高增长次区域”。
东南亚在气候适应和韧性方面提供了投资机会,这些是气候行动中资金严重不足的领域,所获资金不到总流量的5%。该地区的吸引力因支持规模扩张的积极结构性因素而进一步增强,例如不断增长的城市人口、基础设施需求和日益增长的消费。
尽管进展步伐不一,但投资者也因该地区对气候行动总体上一致的政策立场而感到放心。
MSCI在四月份的一篇文章中,列举了三家东南亚公司作为气候适应投资的范例。这些公司是:
PTT Global Chemical,一家总部位于泰国的石化和化工产品制造商,生产用于隔热和耐热服装的材料。
SP Group,新加坡国有能源公司
Keppel,一家在新加坡上市的资产管理公司,业务涵盖基础设施和房地产等领域。
不容错失
这些机遇或许有助于解释香港为何将目光投向东南亚。
这份香港报告的部分委托目的是研究香港如何加强其作为区域可持续金融中心的角色。这种兴趣并非纯粹来自私营部门——香港金融管理局的《可持续金融行动纲领》中就包含了香港成为区域可持续金融参与者的雄心。
在东南亚市场,香港可能成为新加坡一个强有力的竞争对手,而东南亚地区将从这两个区域金融中心的关注中受益。
根据MSCI汇编的数据,2020年至2024年间,东南亚和粤港澳大湾区(包括香港、广东和澳门)的可持续债券发行额相当。在2025年上半年,东南亚的可持续债券发行额略高于粤港澳大湾区。
就目前情况来看,东南亚和粤港澳大湾区正共同成为亚太地区可持续金融的重心。
MSCI可持续发展研究院研究总监鲁米·马哈茂德 (Rumi Mahmood) 在一份声明中表示:“未来十年将决定亚洲快速增长的经济体能否以可持续和包容的方式实现转型。在东南亚和粤港澳大湾区,经济的快速增长和不断升级的气候风险这两股力量正在重塑可持续金融议程。将资本引向可信的转型路径已不再是可选项,而是确保该地区长期韧性和繁荣的必要条件。”
碳市场
新加坡第六条市场初见端倪
新加坡国家气候变化秘书处 (National Climate Change Secretariat, NCCS) 表示,新加坡已同意向四个海外“基于自然的解决方案”项目支付约7640万新元,用于购买总计217.5万吨二氧化碳当量 (MtCO2e) 的碳信用,这些碳信用将在2026年至2030年间使用。
获得合同的四个项目分别是秘鲁的Kowen Antami REDD+项目和Together for Forests REDD+项目、巴拉圭的Boomitra草地恢复项目以及加纳的Kwahu景观恢复项目。REDD+指的是一个关于“减少毁林和森林退化所致排放量”的框架。
受新加坡碳税约束的公司可以使用这些碳信用抵消其高达5%的排放量。这是新加坡首次购买符合《巴黎协定》第六条规定的碳信用。该条款为跨境碳抵消设立了防止双重计算的保障措施,并确保全球排放量的整体减少。
此次购买价格折合约为每单位碳信用35.13新元。新加坡尚未提供有关纳税企业如何获取这些碳信用以抵消其排放的详细信息。例如,目前尚不清楚企业是否能以成本价购买,或者——更可能的是——将通过市场流程来促进价格发现。
无论如何,碳税税率可能会为企业愿意支付的价格设定一个上限;如果碳信用的成本高于税率,企业支付碳税会更划算。新加坡目前的碳税为每吨排放25新元,但将在2026年和2027年提高至45新元。官方指引是到2030年将税率提升至每吨50至80新元。新加坡已向一些贸易敏感型排放企业发放了碳税津贴,这降低了部分企业的碳成本。
新加坡已承诺将出售这些碳信用所得收益的5%用于支持相应东道国的气候适应措施。目前,新加坡已与不丹、智利、加纳、巴布亚新几内亚、秘鲁、巴拉圭、卢旺达、泰国和越南九个国家签订了此类第六条实施协议。
新加坡最新的排放数据来自2022年,当年全国排放量为5860万吨二氧化碳当量。国家目标是在2030年前实现排放达峰,然后在2030年将排放量降至约6000万吨二氧化碳当量,并最终在2050年实现净零排放。
本轮购买的217.5万吨二氧化碳当量碳信用,约占新加坡2022年排放量的3.7%。为实现从2026年到2030年每年抵消5%排放量的目标,新加坡可能需要至少是此次采购量六倍的碳信用。
NCCS表示,将于今年启动第二轮碳信用招标。
其他ESG相关阅读
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Philippine power giant First Gen rebuffs foreign offers, plans up to US$2.6 billion in expansion

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
The line between public servants and private property

