第171期:COP30聚焦气候适应议题;新加坡金管局推进转型信用额度
本周ESG动态:气候谈判代表探讨适应融资与指标;行业联盟发布关于提前淘汰燃煤电厂碳信用的最终报告
本文由 AI 翻译,关键事实请以原文为准。
COP30
变革气候适应格局
在巴西贝伦举行的年度联合国气候峰会(即今年的COP30)上,适应与韧性问题已成为焦点。
气候谈判代表的议程上有两个关键项目。第一是新的气候适应融资目标,第二是使用何种指标来追踪和衡量适应与韧性。
气候适应与韧性指的是旨在应对气候变化影响的行动。这与旨在减缓或扭转全球变暖的气候减缓行动形成对比。气候减缓试图“灭火”,而适应与韧性则处理“烧伤”问题。
为适应行动融资
在2021年于格拉斯哥举行的COP26上,《巴黎协定》缔约方同意,目标是到2025年将发达国家流向发展中国家的适应融资金额在2019年的水平上翻一番。
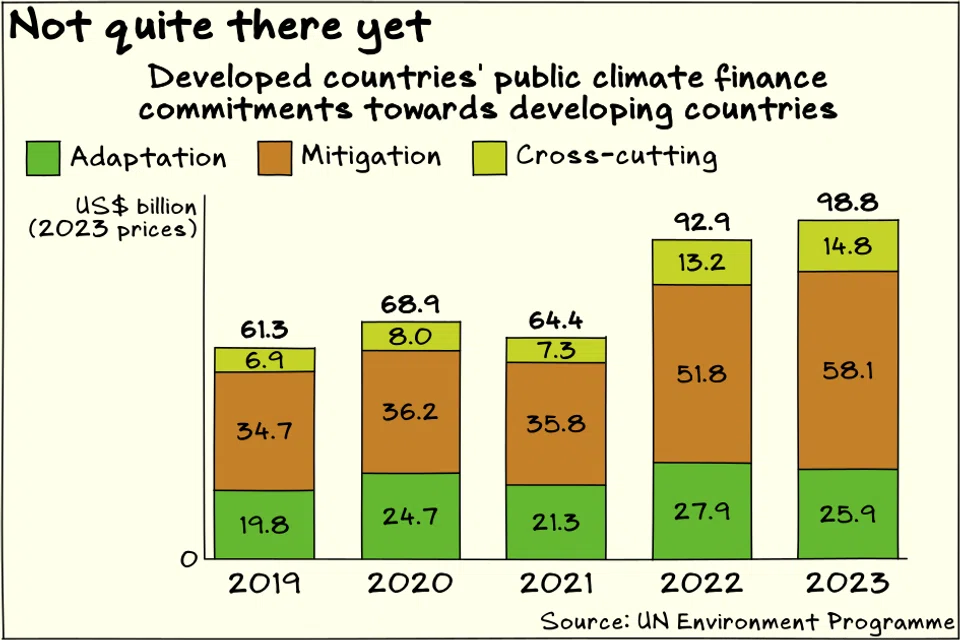
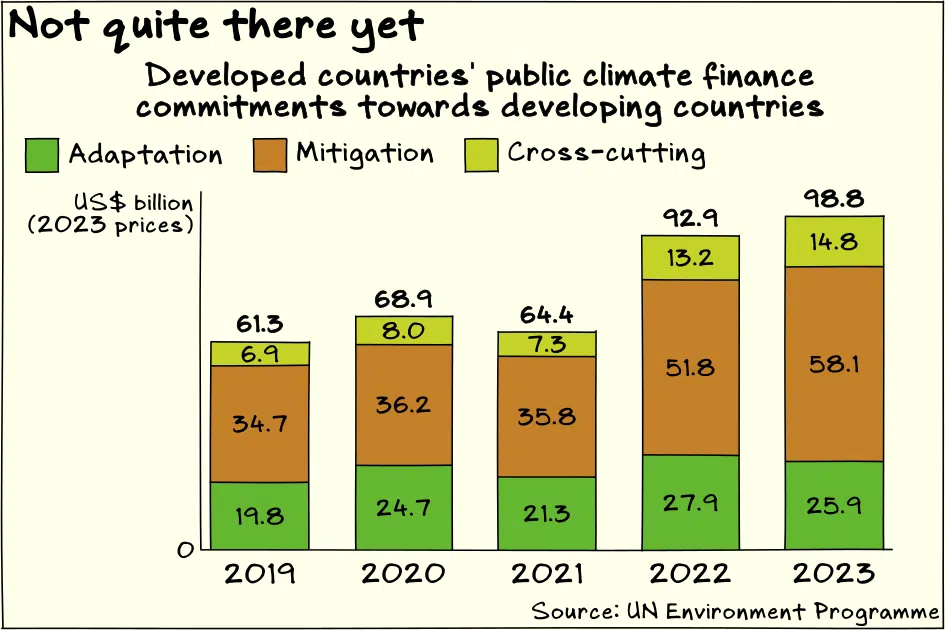
不幸的是,该目标看来将无法实现。联合国环境规划署 (Unep) 的一项分析估计,2023年从发达国家流向发展中国家的适应融资金额为260亿美元,远低于2025年400亿美元的目标。由于多边开发银行的资金减少,2023年的资金流也略低于2022年的水平。
如果包括发展中国家自身的适应融资,2023年全球公共适应融资总额将达到350亿美元。
鉴于格拉斯哥协议即将到期,且先前目标预计无法达成,在巴西的各缔约方将寻求为适应融资设定一个新目标,可能以2035年为期限。
一个可信的目标会是多少?Unep评估了各国的适应计划和气候承诺,并根据适应成本模型估算,到2035年,发展中国家每年所需的适应成本按2023年价格计算将在3100亿至3650亿美元之间。这相当于当前资金流的约12到14倍。
适应议程的演变
人们很容易对这些目标持怀疑态度。即使谈判代表们能达成一个足以切实满足需求的庞大数额,但各国未能实现格拉斯哥那个不那么宏大的目标,这一事实也让人对实现任何新目标缺乏信心。
然而,有几个因素可能会在未来几年推动适应与韧性融资。
首先,世界在实现其气候目标方面已经落后,这意味着气候变化的风险很高并且在持续攀升。政策制定者、企业和家庭对应对全球变暖影响的紧迫感更强了。
这种推动力引出了第二个因素,即投资者开始在适应与韧性领域看到盈利机会。除了对终端用户需求增长的预期外,一些政府和企业在绿色议题上出现反弹,导致主题性投资从气候减缓转向适应与韧性领域,也促使资金流向后者。
第三个因素正在发展中,那就是更好地追踪和衡量适应与韧性风险及成果的潜力。
衡量适应成效
COP30的一项主要任务将是就所谓的“适应指标”达成一致。
尽管过去一年关于气候适应与韧性的讨论不绝于耳,但对于如何衡量适应与韧性的进展仍未达成共识。挑战之一在于适应与韧性涵盖的范围非常广泛。在阿联酋举行的COP28上通过的全球气候韧性框架涉及七个主题领域——水、粮食、健康、生态系统、基础设施、贫困与生计、以及文化遗产——和四个维度——评估、规划、实施以及监测、评估和学习。
气候风险和适应的性质也具有高度的情境性,这意味着指标及其应用方式需要包含一定的灵活性,才能使其发挥作用。
从最初包含5000多个指标的清单,到进入COP30时,讨论目前围绕约105个指标展开,目标是将指标数量控制在100个或更少。
一些争议点围绕着获取数据所需的工作量。例如,倡导组织Adaptation Without Borders认为,适应框架可以而且应该使用已为其他目的而测量的现有指标,以避免给各国增加额外负担。
适应指标被广泛认为是推动适应进程的重要工具,因为它们建立了一种通用语言,可以用来沟通需求和进展。
这对于适应融资的发展至关重要,因为该领域需要明确合格的活动和成果,以防止“洗绿”行为。例如,《新加坡-亚洲可持续金融分类法》——一份定义何种项目有资格获得可持续融资的指导文件——目前仅涵盖气候减缓的活动和技术筛选标准。
虽然气候适应是《新加坡-亚洲分类法》的既定目标之一,但该分类法尚未提供关于适应的指引,并指出:
“适应措施旨在应对主要与地点和背景相关的物理风险,因此不可能制定一份独立且详尽的活动清单。”
因此,《新加坡-亚洲分类法》采取了基于原则的方法:一项活动要有资格获得适应融资,它应实施措施以增强自身的韧性,或帮助其他活动适应气候变化。
有了一套通用的适应指标,就更容易确定这类影响。银行甚至可以开发适应与韧性贷款和债券,以促进私人资本流向这些目标。
长期以来,气候适应与韧性领域的资金一直不足,尤其与气候减缓相比。但各种条件正逐步到位,有望在未来几年推动该领域的发展。
碳市场
转型信用额度进入实施阶段
在新加坡金融管理局 (MAS) 的推动下,转型碳信用额度向成为现实又迈出了一小步,相关工作已进入实施阶段。
转型信用额度是指一种潜在的新型碳信用,为燃煤电厂的提前退役而发放。每一单位转型信用额度将代表通过提前淘汰一座燃煤电厂所减少的一吨温室气体排放。
MAS一直致力于将新加坡定位为支持亚洲向低碳能源转型的可持续金融中心,并成为转型信用额度发展的主要推动力。两年前,MAS召集了一个名为“转型信用联盟 (Traction)”的多方利益相关者倡议,以研究转型信用额度的可行性,并就如何开发和扩大这一工具提出建议。
Traction本周发布的最终报告估计,在15个亚洲市场中,有三分之一的燃煤电厂若能在预期寿命结束前淘汰,即可满足发行转型信用额度的要求,这相当于每年减少约10亿吨二氧化碳当量的排放。然而,这一估计取决于转型信用市场能按预期运作的假设,即政府采取支持性政策,以及方法学开发者为这类信用额度建立可信且相关的准则。
Traction还建议进一步创新以提高可扩展性,例如提高碳收入的可预测性,以及开发稳健的风险缓解解决方案。例如,可信的买家可以提供明确的需求信号,而项目可以采用替代性的煤电转型方法来提高项目的可行性和利益相关者的支持。
Traction表示,“公正转型”原则也需始终是项目和信用的核心。公正转型指的是以考虑转型社会影响的方式实现能源系统的绿色化。
报告发布后,MAS正在推进转型信用额度发展的下一阶段,即努力实现转型信用额度的实际发行和销售。The Rockefeller Foundation和Kinetic Coalition是领导这一新阶段进程的关键合作伙伴。
为了增强对转型信用额度潜力的信心,已有21方签署了对该工具的支持声明,其中包括七家商业银行、新加坡和菲律宾政府,以及新加坡政府持有的投资机构Temasek。
目前仍处于早期阶段。必须发行试点信用额度以测试碳市场的需求,并且必须评估这些信用额度对项目的经济影响。然而,这项发展具有一定的紧迫性。只有在不迟于2030年至2040年期间退役的燃煤电厂,其淘汰才能被视为“提前”,而退役过程可能相当漫长,尤其是在需要建设替代能源的情况下。距离2030年仅剩五年,转型信用额度可能需要在未来一两年内成为现实,才能产生有意义的影响。