

第189期:能源危机下的碳税;新加坡发行绿色债券时机恰到好处
本周ESG动态:新加坡碳税或有宽免空间;30年期绿色债券增发收益率为2.57%
本文由 AI 翻译,关键事实请以原文为准。
碳定价
探讨新加坡碳税的宽免选项
《ESG洞察》将于4月10日暂停一期,并于4月17日恢复。
随着中东冲突持续扰乱全球石油和天然气供应链,新加坡可能需要权衡为其碳税提供宽免措施的可能性。
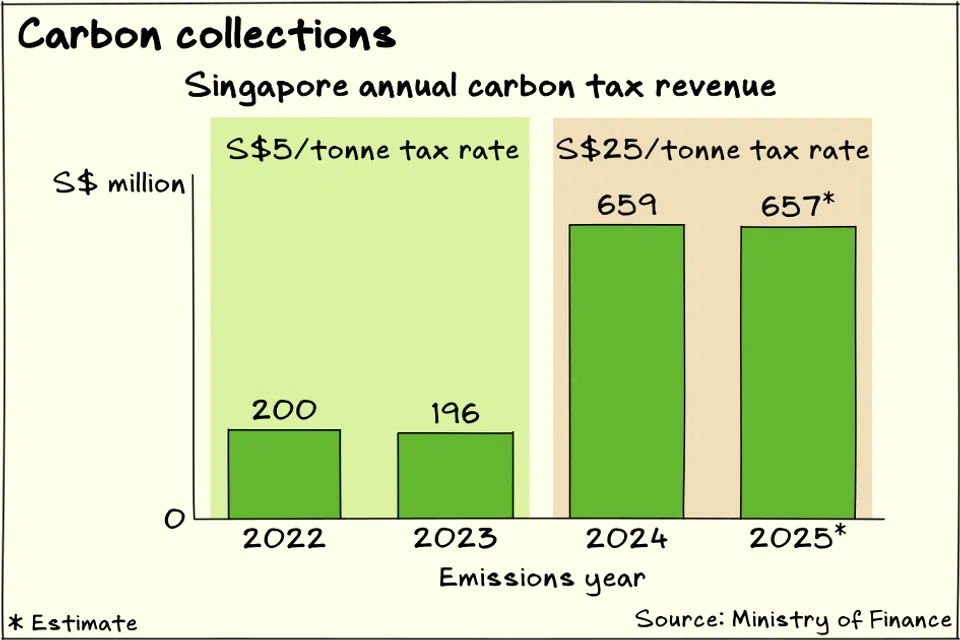
新加坡的碳税适用于所有年度温室气体排放量不低于2.5万吨二氧化碳当量的工业设施。该税项于2019年首次实施,当时税率为每吨排放5新元,此后税率逐步上调,目标是到2030年达到每吨50至80新元。2024年和2025年的税率已上调至每吨25新元,而2026年和2027年的税率则设定为每吨45新元。
新加坡定于今年9月征收针对2025年排放量的碳税,根据2026财年预算,预计征收金额约为6.573亿新元。虽然这笔预估金额与2025年就2024年排放量所征收的碳税收入大致相当,但当前的石油和天然气供应冲击可能会让纳税实体在缴纳今年的碳税时倍感压力。
对新加坡而言,问题在于是否应该为这些碳税缴纳者提供一些宽限。
总体而言,碳税有两个主要目标。其一是发出经济信号,引导消费和投资决策从高碳选项转向低碳选项。其二是通过碳税收入支持脱碳工作、向绿色经济转型,并缓冲对企业和家庭的冲击。
短期来看,这个经济信号的重要性有所下降,因为市场上已经存在一个信号。中东冲突导致的供应短缺已导致油气价格大幅上涨,这为买家寻找替代品提供了相当强的经济动机。这个市场信号甚至可能更有效,因为化石燃料价格影响的商品和服务范围要广泛得多,而新加坡的税收制度只针对占其总排放量约70%的主要上游排放企业。
需要明确的是,当前油气价格高企并不意味着碳得到了合理定价。今天的高价反映了油气供应链的风险和中断,但碳排放对环境的影响在很大程度上仍被外部化。然而,有人可能会说,在市场驱动的通胀冲击之上再征收碳税可能过于严苛,因为这可能导致企业在困境中裁员和倒闭,从而造成经济痛苦,而非激励所期望的绿色转型。问题的关键不在于维持油气的可负担性,而在于管理价格快速上涨所带来的冲击。
碳税收入可用于帮助抵消脱碳成本。例如,在过去几个财年预算中,政府的各项收入来源(包括碳税)都为水电费回扣提供了资金。水电费回扣以现金返还的形式,帮助居住在建屋发展局(HDB)组屋的家庭抵消水电费开支;2026年财政预算案包含了1.5倍的常规金额,即每户符合条件的家庭最高可获得570新元。
但在政府的2026财年(截至2027年3月31日),碳税收入预计仅为6.573亿新元,这项排放税在政府运营收入中的占比不到0.5%。如果对碳税给予一定的税务扣除,政府国库受到的冲击应该不大,不至于需要大幅削减这些转型支持措施。
碳税经济信号的必要性减弱,及其对政府运营收入的贡献仍然相对较小,这都表明新加坡有空间提供一些税务扣除。此外,新加坡的碳定价已是亚洲最高水平之一,这意味着提供一些税务扣除不会损害新加坡在气候方面的地位。
但新加坡能为其碳税提供的税务扣除是有限度的,否则将失去意义。新加坡目前采用过渡性津贴,为某些面临贸易风险的排放企业提供碳税折扣,以保持其竞争力。新加坡曾表示,应税设施占全国排放量的70%左右,而该国的《双年度透明度报告》预测2025年排放量为6221万吨,这意味着针对2025年排放量的预期碳税收入应在11亿新元左右。而实际预估的6.573亿新元碳税收入表明,实际有效税率更接近每吨15新元,而非25新元的标定税率。
一种可能的税务扣除形式是允许碳税纳税人为其2025年的排放延后缴税,这笔税款原定于今年9月征收。这既保留了碳税及其信号和收入功能,又通过延期推迟了其影响。
如果新加坡决定为碳税纳税人提供一些税务扣除,重要的是要附带条件,以确保这些税务扣除不会直接流入企业利润并留存。例如,获得税务扣除的设施不应裁员。那些能够将较高的油气成本转嫁给客户的企业可能不需要任何税务扣除,但如果他们获得了,这份支持也应同样转嫁出去,以确保这些措施最终惠及企业、工人和家庭。
可持续金融
新加坡30年期绿色债券的混合收益率现已低于3%
天晓得新加坡金融管理局(MAS)是怎么做到的,但这里有一个惊人的统计数据:新加坡30年期主权绿色债券的历次增发,都精准地预测了美国总统 Donald Trump 将给世界带来混乱的时机。
诚然,样本量非常小,但迄今为止的两次增发都完全命中。
新加坡于3月通过拍卖增发了30年期、票息3.25%的绿色新加坡政府(基础设施)债券,并于3月27日定价,截止收益率为2.57%。这是自美国和以色列袭击伊朗以来的首次政府债券发售,其低收益率反映了新加坡政府债券价格普遍上涨背景下的普遍避险情绪。
此次拍卖为该系列债券创下了新的发行收益率低点。该债券于2024年首次发行,并于2025年增发过一次。
那次2025年的增发是在4月进行的,恰逢美国宣布全球贸易关税之后。该交易也受益于关税引发的动荡所带来的全球性的焦虑症。2025年的增发定价收益率为2.62%,远低于该债券系列在2024年首次发行时的3.3%原始收益率。
这些精准的“预言”已帮助目前发行的58亿新元30年期绿色债券的混合收益率降至约2.9%。相对低廉的借贷成本使新加坡能够以较低的费用为其绿色战略提供资金。这批30年期债券的收益将专门用于支持新加坡的“2030年绿色发展蓝图”,包括两条新的地铁(MRT)线路。
2027年的债券拍卖日程尚未公布,但值得关注。以防万一,对吧?
其他ESG相关阅读
TRENDING NOW
Cracks emerge in AI borrowing boom as CoreWeave, Oracle and SoftBank debt worries grow

Could stablecoins be the future of money?

‘How many will survive?’: Bubble fears arise as China’s humanoid robotics face reality check

Philippine power giant First Gen rebuffs foreign offers, plans up to US$2.6 billion in expansion

