

第192期:胜科的可再生能源催化剂;东南亚的地热潜力
本周ESG动态:胜科股东批准每股0.16新元的期末股息;新加坡启动地热能可行性研究招标
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
胜科可再生能源业务面临结构性变革
在经历了动荡的一年后,坚持持有能源与城市解决方案集团胜科工业股票的股东,将因其耐心获得略高的股息。
但要让这些股东保持满意,关键在于胜科在三项关键可再生能源布局上的成功:解决中国市场失衡问题、分拆印度资产以及在澳大利亚进行一项重大收购。
胜科在2月份宣布,根据其2025年的业绩,派发0.16新元的期末股息,使公司全年总派息达到0.25新元。这比公司2024年向股东派发的0.23新元高出0.02新元。在2月份的一份新闻稿中,胜科集团首席执行官 Wong Kim Yin 表示:“今年的股息肯定了我们对公司未来业绩和创造可持续回报能力的信心。”
股东们对此毫无异议。在4月29日(周三)举行的胜科年度股东大会上,拟议的股息是唯一一项无人投反对票的决议。
表现平平的一年
虽然更高的派息可能受到欢迎,但这对于持有这只在过去一年中表现不佳的股票的投资者来说,只是小幅慰藉。在公司公布了令人失望的上半年业绩后,胜科的股价在2025年8月8日下跌了近14%。此后,该股几乎没有复苏,周三收盘价为6.64新元,仍比2025年8月7日的最后交易价7.80新元低15%。
在过去一年中,胜科的股价基本持平,截至周三收盘仅上涨0.3%,即0.02新元。这明显落后于同期上涨了28%的海峡时报指数基准。
股价的平淡表现反映了胜科盈利能力的类似情况,其2025年净利润下降4%(即3200万新元)至9.84亿新元。
其天然气及相关服务的税前净利润(不计特殊项目)萎缩了4%(即2700万新元)至7.01亿新元,部分原因是新加坡的利润率下降。利润率下降源于“火花价差”(spark spreads)收窄,即电价与胜科生产成本之间的差额。
由于伊朗战争,天然气利润率可能开始复苏。在冲突爆发后不久发布的一份研究报告中,DBS分析师 Ho Pei Hwa 指出,胜科往往能从高气价和市场波动中受益。Ho 写道,胜科此前曾因“持续数周至数月的长期中断”而获得3000万至1亿新元的正面盈利影响。
对胜科业绩造成压力的另一个因素是新元的强势。新元对胜科海外业务所在国的主要外币升值。胜科估计,由于新元升值,其2025年的报告利润减少了3200万新元。
但天然气价格和汇率是波动的,因此它们对未来收益的影响也会变化。换言之,这些不会是影响投资者的主要长期因素。
公司的结构性因素主要体现在其可再生能源业务上,未来几个月的结果可能会产生更持久的影响。
中国的未知数
第一个因素是中国市场,其可再生能源净利润在2025年降至7400万新元,下降了17%(即1500万新元)。尽管在2024年至2025年间,胜科在中国的可再生能源权益装机容量增加了12.5%,达到4.5吉瓦。
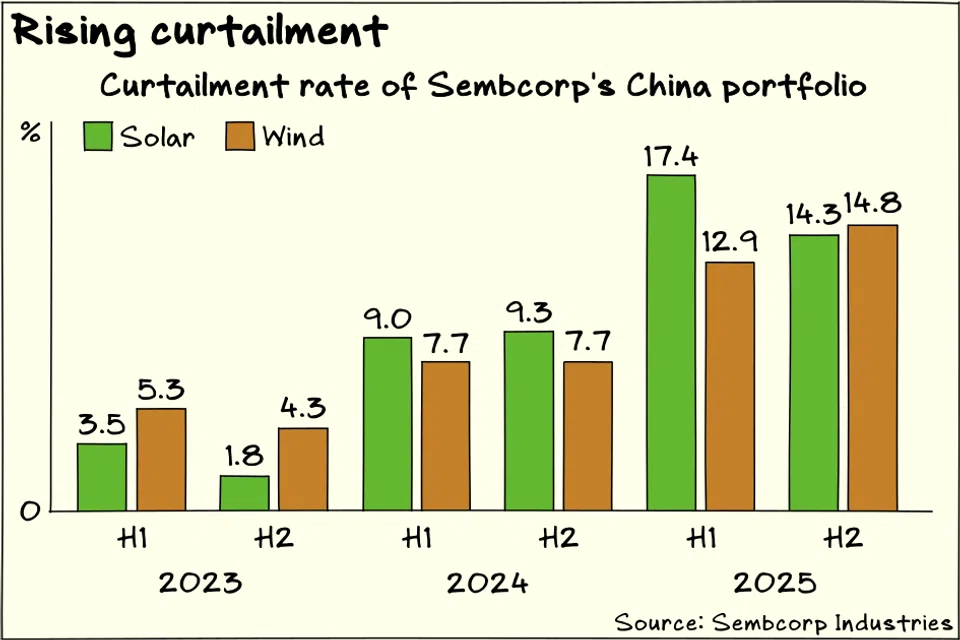
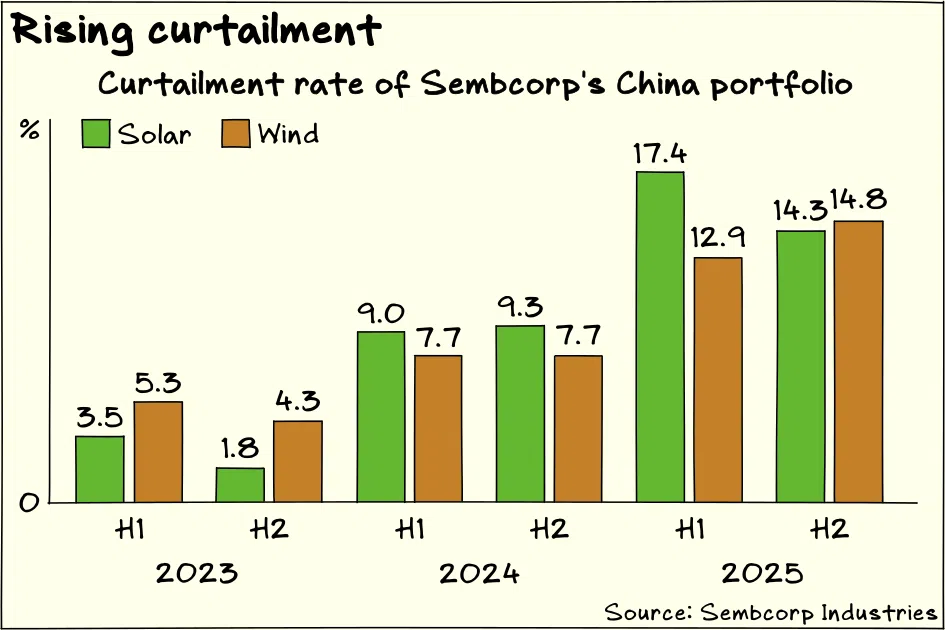
这种压力背后是失衡的可再生能源市场和市场化定价改革。胜科在中国西北地区的资产尤其受到可再生能源实质性供过于求的冲击。这导致胜科在中国的可再生能源资产组合在过去两年中弃电率不断攀升。
弃电是指为维持电网稳定而有意暂停发电,它反映了在不进行弃电的情况下会产生过多电力的状况。胜科在中国的太阳能资产组合弃电率——即有意未使用的发电容量百分比——在2025年上半年为17.4%,下半年为14.3%,而2024年约为9%。其风能资产组合的弃电率在2025年前六个月为12.9%,后六个月为14.8%,而2024年则不到8%。
胜科强调,中国国家电网运营商计划在2026年至2030年间投资4万亿人民币(7480亿新元)用于电网升级和改善可再生能源输送。中国也鼓励在西部地区发展数据中心,以吸收过剩的电力容量。
这些计划的有效性以及其影响胜科投资组合的速度是关键的未知数。即使利润下降,中国市场仍占胜科可再生能源净收益的近40%。因此,如果中国能在未来几个月改善其电力市场的平衡状况,胜科的可再生能源业务可能会有显著改善。然而,若在降低弃电率方面进展不佳,将再次引发市场对胜科中国可再生能源资产组合的担忧。
印度的资本回收
胜科面临的另一个问题是其可再生能源投资回报平淡。
2025年,其可再生能源的股本回报率(不计特殊项目)为7.4%,低于2024年的8.0%。胜科表示,这是由于年内投产项目的部分贡献,以及在建或开发中项目产生的非生产性资本支出所致。
考虑到可再生能源是胜科的一个增长型和重投资板块,其相对较低的股本回报率是可以理解的。尽管如此,即使假设年内完工项目做出全年贡献,并对在建项目的资本支出进行调整,“正常化”的股本回报率也仅为8.3%。这远低于集团20.0%的正常化股本回报率。
胜科提高该业务板块回报的一种方式是分拆部分资产,这可能让公司以更高的价值变现这些资产,并实现资本回收。
胜科一直在研究分拆其印度资产的可能性,但尚未宣布任何确切计划。伊朗战争带来的经济和地缘政治动荡可能会使现在采取行动变得困难。今年3月,可再生能源公司 Clean Max Enviro Energy Solutions 在印度国家证券交易所的首次公开募股(IPO)表现不佳——其股价在首日下跌了18%——这也可能警示其不应急于行动。
尽管如此,在这样一个资本支出密集的领域,资本回收至关重要。一次成功的分拆将增强市场对胜科在可再生能源领域创造回报能力的信心。反之,如果失败,可能导致市场重新评估其上行预期。
澳大利亚的新增业务
胜科计划收购澳大利亚电力公司 Alinta Energy,这是其股价的第三个潜在催化剂。
对胜科而言,收购 Alinta 是进入一个发达市场的相对稳定的途径,并且这项交易能增加公司盈利。同样重要的是,Alinta 拥有一个10.4吉瓦的可再生能源和调峰解决方案的开发备选项目库。该交易仍有待监管部门批准,但公司和分析师普遍预计交易将在2026年下半年之前完成。
Alinta 可能会显著提升胜科的盈利,并大幅扩展其可再生能源项目储备。分析师们普遍看好这笔交易。例如,Phillip Capital 的 Paul Chew 认为,一次成功的收购“将掩盖新加坡电力业务的潜在疲软”。
然而,据报道,胜科正寻求约30亿澳元(27亿新元)的贷款来为这笔交易融资,该交易的企业价值为65亿澳元。这笔额外债务可能会限制公司在寻求其他项目和收购时的进取心,以避免资产负债表负担过重。从这个角度来看,胜科在印度回收资本的能力可能变得更加重要。
让我们拭目以待。
未来几个月可能发生的结构性变化,可能会在胜科的可再生能源业务板块留下深刻的印记。尽管可再生能源目前对胜科的净利润贡献相对较小,但这个板块承载着胜科的未来。这些变化的重要性将决定其未来的发展方向。
能源转型
发掘东南亚的地热潜力
新加坡在寻求低碳能源的道路上不遗余力,正为其城市国家的地热能可行性研究项目招标。
这项研究将为东南亚地热潜力的深入研究增添新内容。该地区邻近构造板块边界的地理位置以及新的技术进步,正引发越来越多的关注。
在新加坡此次招标之前,国家研究基金会委托进行的一项早期研究发现,在两个深度分别约为1.2公里和1.8公里的钻孔中,存在升高的地温梯度。研究称,这些发现对新加坡的地热潜力是有利的,并有必要在更深层次进行进一步研究。
地热能在新加坡被纳入考虑范围的一个关键原因——尽管该岛国主要的地热特征仅是一个小温泉——是由于最新的地热技术即使在没有天然热液储层的情况下,也能捕获地下的热能。
第一类技术称为增强型地热系统(Enhanced Geothermal Systems, EGS),通过该技术可以扩大现有的地热储层或创建新的储层。第二类称为闭环地热系统(Closed-Loop Geothermal Systems, CLGS),其传热介质在封闭系统中循环。EGS技术是两者中较为成熟的,但它引发了关于诱发地震活动和储层寿命的担忧。CLGS方法在地震活动和泄漏方面的问题较少,但由于实际应用非常新,其长期问题在很大程度上尚不确定。
事实证明,东南亚可能拥有相当大的地热潜力。国际能源署2024年的一项研究援引了专注于地热的非营利组织 Project Innerspace 的工作成果,发现东南亚合计占全球EGS系统技术潜力的15%,即125太瓦。其中,印度尼西亚和菲律宾在该地区的潜力中处于领先地位。
地热能具有低碳足迹和稳定性,只要地质和成本条件允许,它便是化石燃料的绝佳替代品。但这项技术仍处于起步阶段,目前东南亚最需要的是更多的研究,例如新加坡正在委托进行的这些研究。
知识的积累最终可能转化为行动,而精明的企业或能从中发现早期机遇。
其他ESG相关阅读
TRENDING NOW
Singapore identifies 7 firms responsible for haze fires, notices issued urging action: Grace Fu

Could stablecoins be the future of money?
Singapore should prepare for prolonged haze until November, says Grace Fu

High Court rules against Julius Baer’s Singapore trust arm in US$50 million family trust dispute

