

第211期:新加坡推迟对货运征收绿色航空燃油税;TUV SUD开设脱碳中心
本周ESG动态:燃油附加费推迟一年,为航空货运业提供准备时间;耗资3000万新元的脱碳中心旨在解决碳市场的信任问题
本文由 AI 翻译,关键事实请以原文为准。
能源转型
可持续航空燃料亟需面对现实
新加坡决定推迟对航空货运征收绿色航空燃油税,这是航空业脱碳努力所面临的最新挑战。
在可持续航空燃料方面,该行业正朝着错误的方向越走越远,而且行业似乎越来越有可能不得不采纳更现实的目标,或接受普遍存在的不合规现象。如果发生这种情况,该领域的投资者可能会面临投资组合中排放量“长期走高”以及气候转型风险带来的更大不确定性。
新加坡民航局 (民航局) 宣布,计划对航空货运征收的可持续航空燃料(SAF)税将推迟一年,适用于2027年10月1日起销售、并于2028年1月1日起从新加坡起飞的航班服务。具体的征税金额将根据SAF相对于化石基航空燃料的现行价格溢价和航线距离而定。
这是针对航空货运的第二次征税延期。此前,该航空监管机构在3月份宣布将原计划推迟六个月。该计划原定于2026年4月起,对所有从新加坡出发的客运和货运航班机票征收此税,航班出发日期从2026年10月1日算起。客运航班没有第二次延期,将从10月1日起开始征收,适用于2027年1月1日起起飞的航班。
新加坡民航局 (民航局) 表示,与客运业务相比,航空货运业务更多元化,涉及的利益相关者范围更广。此次推迟考虑了行业反馈,即需要更多时间与民航局合作,为货运航班制定和实施一个健全的SAF税征收机制。新加坡估计,根据航线长短,货运SAF税可能在每公斤货物0.01新元至0.15新元之间。
民航局最初在3月份批准延期,是为了应对伊朗战争造成的干扰。
SAF税是新加坡推动航空业绿色发展战略的关键一环,其目标是到2026年实现1%的SAF使用率,并在此基础上到2030年达到3%至5%,但这取决于全球发展形势和SAF的供应情况。征收的税款将注入一个法定的SAF基金,该基金将作为从新加坡起飞航班的SAF集中采购方。该政策的理论基础是,一个统一的集中采购方可以为飞机运营商争取到更优惠的价格,并为SAF生产商提供更明确的需求信号。
很明显,2026年的使用率目标将无法实现。2030年的目标仍有可能实现,但延迟意味着新加坡将不得不以比最初希望更快的速度提高使用率,这可能会遭到途经该国的飞机运营商的抵制。
所有对SAF的关注都源于全球航空业的脱碳努力,航空业的碳排放量约占全球温室气体排放总量的2%至3%。SAF是国际民航组织(ICAO)实现国际航空业到2050年净零温室气体排放目标的关键支柱,而国际航空业的碳排放量约占全球总排放量的1.5%。
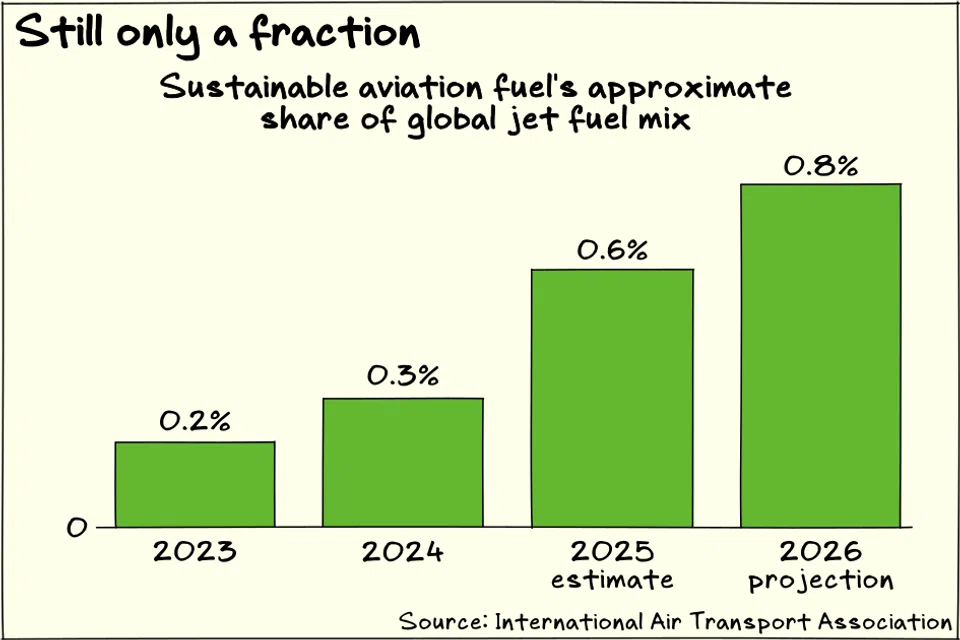
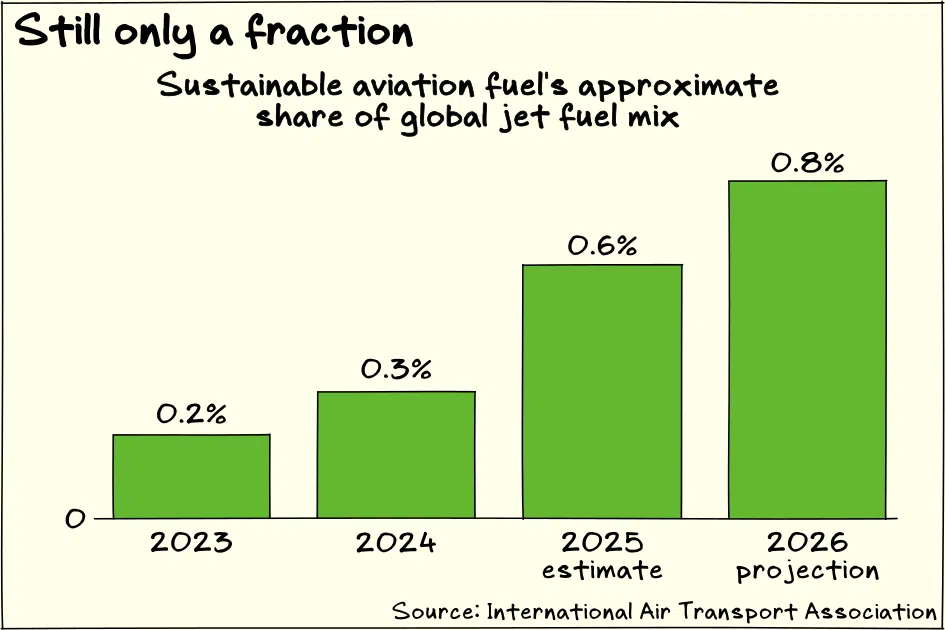
为支持这一目标,该行业的国际航空运输协会 (IATA) 设定了到2050年将SAF在燃料结构中的占比提高到65%的目标。然而,根据IATA的最新估计,尽管自目标通过以来已有五年时间来努力提高这一比例,但到2026年,全球SAF产量预计仅占燃料总使用量的约0.8%(即240万吨)。此外,SAF的价格仍然是传统航空燃油的二到五倍。
国际航空运输协会理事长William Walsh表示:“要实现2050年满足65%燃料需求的目标,其道路正变得越来越艰难,因为政府政策的排序每年都缺乏效率,而石油公司也明显缺乏兴趣。当前的能源冲击本应更迫切地推动包括SAF在内的可再生能源发展。但我们尚未看到能源冲击、发展能源独立和就业的需求,或减缓气候变化的紧迫性,转化为创造一个可行的SAF市场所需的激励措施。”
国际航空运输协会也对欧洲强制生产电转SAF(e-SAF)的尝试提出异议,e-SAF指使用可再生电力、水和捕获的二氧化碳而非生物质生产的SAF。IATA首席经济学家兼可持续发展高级副总裁Marie Owens Thomsen表示,欧盟和英国的生产指令“完全脱离现实”,因为它们要求供应量激增,却没有为这种增长水平提供支持。
但即使政策制定者采取了正确的措施,而且即使新加坡的“征税加集中采购”策略能有效推动生产,同时保持SAF价格的可行性,航空业的脱碳如此依赖SAF是否合理,这仍然是个问题。
法国研究员Paul Bardon和Olivier Massol在2025年的一篇学术论文中指出,航空业脱碳不能大规模依赖SAF。研究人员观察到,航空业从未能实现其SAF目标。2008年设定的到2017年实现10% SAF掺混率的目标,在2019年被下调至到2025年实现2%,而当前目标的进展仍然遥遥无期。
尽管Bardon和Massol承认更好的政策有助于推动更多投资进入SAF领域,但他们指出了生物原料供应的局限性。以实现2050年净零排放所需规模来分配资源生产SAF,可能会减缓其他行业的脱碳进程。
作者们引述英国气候变化委员会的观点称,例如,利用可再生能源替代煤电、为电动汽车供电或用于热泵,会是比生产e-SAF更高效的脱碳方式。
该论文指出:“鉴于此类政策的不公和低效,本研究认为,在2050年将关键资源(数量超过行业预测)优先分配给航空业,既不明智,也根本不可行。”
作者们引述英国气候变化委员会的观点称,例如,利用可再生能源替代煤电、为电动汽车供电或用于热泵,会是比生产e-SAF更高效的脱碳方式。
该论文指出:“鉴于此类政策的不公和低效,本研究认为,在2050年将关键资源(数量超过行业预测)优先分配给航空业,既不明智,也根本不可行。”
现实情况是,航空业目前的脱碳目标似乎并不现实。为了保持目标的可信度,该行业可能不得不重新调整。然而,这样做将使该行业偏离2050年净零排放的路径。
这可能给那些为其投资组合设定了自身脱碳目标的投资者——尤其是机构投资者——带来挑战。例如,新加坡的淡马锡 (Temasek Holdings) 就曾指出,其持有的新加坡航空公司 (Singapore Airlines) 股份是其可能无法实现2030年投资组合排放目标的原因之一。
在脱碳进程中落后,也增加了航空业者在未来气候相关政策中处于不利地位的风险。例如,如果政策制定者对其排放征收更严厉的税,航空公司可能会面临利润率下降或机票销量减少的困境。
事实上,Bardon和Massol认为,要实现净零排放,有必要采取“限制该行业增长”的政策。
作者写道:“只有通过更可持续的空中交通增长,并配合合理的资源利用,航空业才能实现脱碳。”
碳市场
TUV SUD押注碳市场复苏
TUV SUD在新加坡新设的脱碳中心,正值碳市场在过去五年回落后的一个关键时刻。
这项3000万新元的投资旨在帮助企业衡量和核实排放及其他碳数据,重点服务于东南亚市场。德国检测认证企业TUV SUD估计,到2050年,东南亚的累计碳市场机遇可能高达3万亿美元。
这一新设施为新加坡日益壮大的碳生态系统再添一笔,新加坡已将可持续金融作为其金融业发展战略的关键支柱。今年8月,新加坡碳交易所Climate Impact X宣布与英国碳资产组合管理公司Carbonplace合并。
这些举措最终都押注于碳市场在过去几年因诚信问题受挫后,正在逐步重建。
一些乐观情绪似乎不无道理。Ecosystem Marketplace汇编的数据显示,2024年自愿碳信用注销量基本稳定在1.815亿吨二氧化碳当量,而林业碳清除信用(分为植树造林、再造林和植被恢复类别)的价格在2024年上涨至平均每单位20.44美元。
合规市场预计将推动需求方增长。越来越多符合《巴黎协定》第六条的双边协议可能会开启国家间的跨境信用交易。在航空业,从2027年开始,航空公司将必须抵消超出基准线的排放量。
目前,供应似乎是主要的限制因素。尽管交易协议不断增多,但第六条信用的签发一直很缓慢。需求方也很挑剔,专注于高质量的信用;然而,符合严格质量标准的信用签发才刚刚开始增加。
减少市场摩擦可能有助于弥合部分供需差距,而这似乎正是近期交易的目标所在。TUV SUD的中心解决了数据摩擦问题,而Climate Impact X与Carbonplace的合并则将交易价值链的多个层面整合为一个一站式平台。






