

亚洲金融机构:评估环境风险,眼光须超越头条新闻
银行和投资者应让企业的环境表现对融资决策产生实质性影响
本文由 AI 翻译,关键事实请以原文为准。
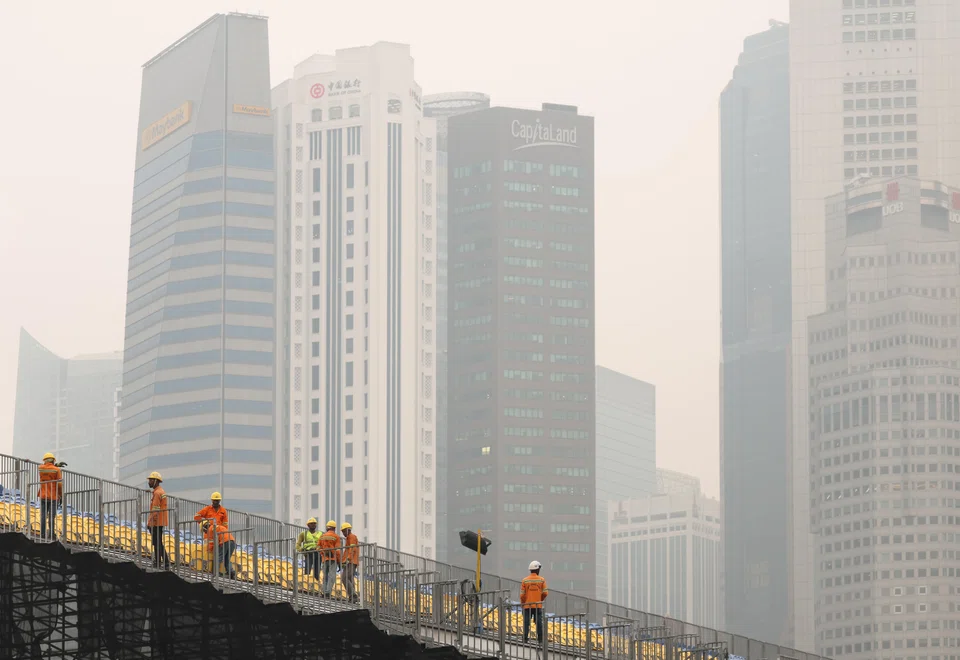
每当印度尼西亚森林和土地火灾产生的烟霾飘至新加坡,其后果便会立竿见影。人们查看污染指数,户外活动受到影响,追究肇事者的呼声也愈发强烈。
然而,这种审视往往随着烟霾的消散而减弱。为土地密集型企业提供支持的金融机构,其关注点不应随之转移。
这不仅是出于环保善意,更是财务纪律的问题。在亚洲,银行、资产管理公司和机构投资者为依赖森林、土地和水资源的企业提供资本。
对这些资源管理不善,可能使公司面临运营中断、监管行动、成本增加和声誉受损等风险。评估此类风险,不能仅仅止于收集可持续发展报告。
需要可信的信息
以森林为例。在我与新加坡国立大学(国大)其他研究员合作,并发表于《美国国家科学院院刊》(Proceedings of the National Academy of Sciences)的最新研究中,我们发现,广泛使用的ESG(环境、社会和治理)评级并不能持续地反映企业实际面临的森林砍伐风险。
相反,ESG评分对与森林砍伐相关的媒体报道反应更为强烈,而非对实际的森林流失情况做出反应。

评级或许有用,但金融机构不应将一个令人安心的高分,误认为是一家公司在其资产或供应链中森林流失有限的证据。
地理空间数据,例如源自卫星的森林损失地图,应被纳入ESG分析中。但是,卫星热点图不应被视为某家特定公司引发火灾的证据。
卫星数据必须与土地所有权信息、运营实践和经过验证的供应商关系相结合进行分析。
当环境风险敞口构成重大影响时,银行和投资者应主动要求获取此类证据,而不是等到事件演变成公共争议后才采取行动。
现在,我们再来看一个不太引人注目的环境压力:为亚洲不断扩张的计算基础设施降温。巨大的资源需求曾导致新加坡从2019年起暂停批准新的数据中心,并在几年后才根据更严格的标准重启增长。
与此同时,邻近的马来西亚柔佛州和印度尼西亚巴淡岛吸引了大量投资,但对供水的担忧也引发了对水冷开发项目的更严密审查。
人工智能和云服务带来了巨大的经济前景,但同样重要的是,必须确定本地基础设施能否支撑这种增长。
一个引人注目的用水效率比率并不能说明全部问题。
金融机构需要了解水源来自何处、取水量和消耗量是多少、排放了什么,以及当地的供应能否满足额外需求。
公司层面的总用水量数据无法替代具体场址层面的分析,尤其是在水资源稀缺和存在用水竞争、从而构成重大风险的地区。
“亚洲需要那些既愿意支持可行增长,又拒绝将森林和水资源视为无形投入的金融机构。”
要理清环境责任,一个有效的方法是区分三类利益相关者群体及其与自然资源的关系。
- 通过土地管理或冷却系统产生直接影响的运营商;
- 通过购买农产品或计算服务而产生“购买风险敞口”的客户;
- 通过贷款和投资而产生“融资风险敞口”的金融机构。
这些分类指出了需要监控的经济关系,而非暗示每一方都造成了同样的环境损害。
第三种关系值得更多关注。银行会定期审查借款人的财务账户,机构投资者也会投入大量资源来评估公司的盈利、战略和增长前景。
那么,对于那些可能损害其投资的重大环境风险,他们为何会接受证据力度弱得多的信息呢?
可独立验证的进展至关重要
对于农业综合企业,金融机构应寻求有关土地利用变化、防火措施和高风险供应商的可信信息。
数据中心运营商则应审视其冷却技术、水源可靠性、取水量和消耗量估算,以及应对短缺的应急方案。
当财务预测依赖于不确定的环境假设时,独立验证就显得尤为宝贵。
至关重要的是,环境监测必须在资本投入后持续进行。
银行可以将重大的环境指标、报告要求和改进里程碑纳入融资协议和定期信贷审查中。
机构投资者可以通过积极的股东参与、投资组合审查和后续的投资决策,来要求企业取得可衡量的进展。
这些机制各不相同,但原则是相通的:环境信息必须能产生实质性影响。
如果企业屡次未能提供可信信息或解决重大风险,就应当影响到其贷款条件、投资决策和能否继续获得财务支持。
这并不意味着应该从环境敏感行业中不加选择地撤出资本。
对于那些投资于改善土地管理、节水技术和提升环境韧性的公司而言,融资可能至关重要。
但这种参与应伴随着可被独立验证的进展,而不是一系列没完没了的、不断修订的承诺。
新加坡已经朝这个方向采取了行动。
新加坡金融管理局 (金管局) 已发布针对金融机构的环境风险管理指引,新加坡银行公会也在2022年推出了标准化的《环境风险问卷》,以促进与企业客户的沟通。
金管局近期的转型规划指引也特别强调了气候变化和脱碳问题。
然而,收集信息不等于核实环境表现;管理气候风险也不足以解决森林砍伐、水资源使用和生物多样性丧失等问题。
关键问题在于,这些举措是否能促使金融机构要求获得可独立验证的证据、监测实际的环境结果,并让这些结果对融资和投资决策(包括涉及新加坡境外活动的决策)产生实质性影响。
亚洲必须勇于担当
对于一个经济发展严重依赖自然资源、且金融资本频繁跨越国界的地区而言,这项挑战尤为重要。
在新加坡、香港和其他金融中心运营的银行和投资者,可以帮助在区域内的企业和供应链中建立起更一致的标准。
经济发展可以与环境审查并行不悖。亚洲需要那些既愿意支持可行增长,又拒绝将森林和水资源视为无形投入的金融机构。
对可持续金融的真正考验,并非银行和投资者在环境破坏成为头条新闻时的反应,而在于他们是否能持续要求企业提供可信的环境表现证据,并据此采取行动——即便在无人关注之时。
作者是新加坡国立大学(国大)商学院金融学教授,兼国大可持续与绿色金融研究所所长
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Things to know about DBS’ incoming chairman Anthony Lim

DBS eyes prime brokerage business as Q3 profit falls 5% on weaker trading income
Royal Group and Sunset Hospitality abandon plans to open Casa Mett hotel off Orchard Road

George Yeo adds 100,000 Wilmar shares at S$2.97 apiece, taking stake to over 1 million shares

