

星展银行、华侨银行上半年业绩强劲股价大涨,但别忽视“后进生”大华银行的潜力
股息率虽已收窄,但仍具吸引力
本文由 AI 翻译,关键事实请以原文为准。
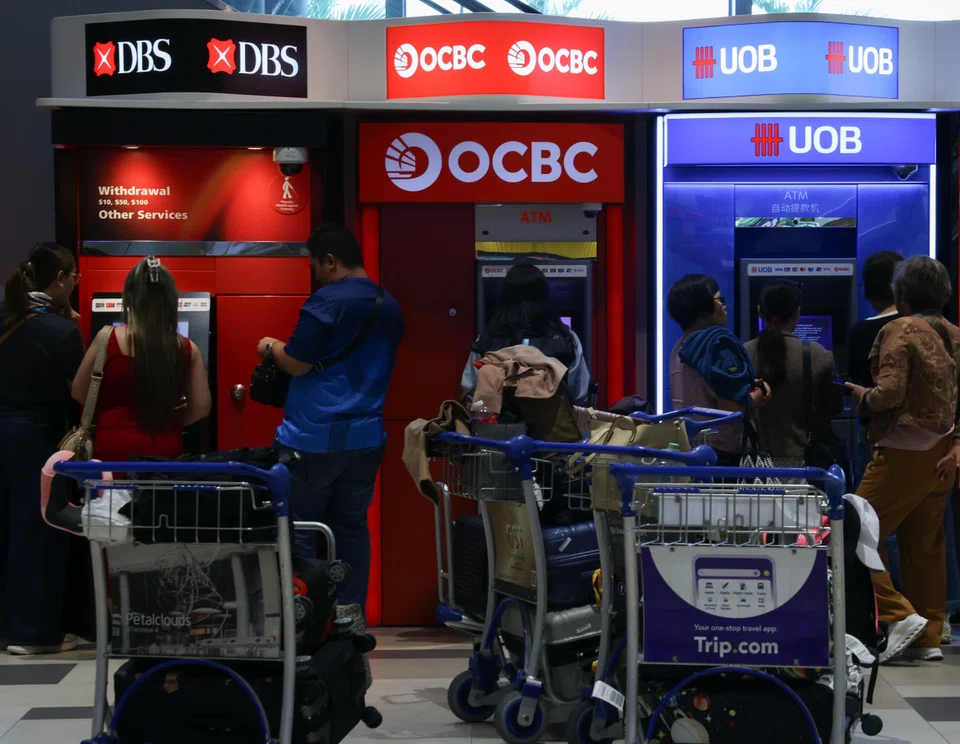
【新加坡】上周,星展银行 (DBS)、华侨银行 (OCBC) 和大华银行 (UOB) 的财务业绩备受关注——一些分析师计算,截至7月30日,这三只股票自年初以来的涨幅占海峡时报指数 (Straits Times Index) 总涨幅的近89%。
所幸的是,这三家银行交出了足够强劲的业绩,基本消除了市场对其日益高企的估值的担忧。其财富管理业务和资产增长弥补了净息差的进一步正常化。
值得注意的是,星展银行报告称,2026年上半年总收入增长3%,略高于120亿新元。其中,净利息收入下降3%至71亿新元,而非利息收入增长15%至近50亿新元。其六个月期间的净利润增长5%,略超60亿新元。
华侨银行报告的业绩更为强劲,上半年总收入增长11%至80亿新元。净利息收入下降3%至45亿新元,但在创纪录的手续费、交易和保险收入的提振下,非利息收入飙升36%至35亿新元。该集团净利润增长13%至42亿新元。
相比之下,大华银行的表现则不那么强劲。上半年总收入下降1%至70亿新元,其中净利息收入下降3%至46亿新元,净手续费收入减少2%至13亿新元,其他非利息收入增长4%至11亿新元。
大华银行报告称,2026年第二季度新增不良资产 (Non-performing Assets, NPAs) 达9.02亿新元,高于2026年第一季度的3.41亿新元。该行将其归因于大中华区一个“受密切监控”的房地产账户。
然而,该集团报告称,2026年上半年不良资产总拨备下降27%至4.14亿新元,因为一般拨备的转回足以抵销为问题账户计提的专项拨备。大华银行六个月期间的净利润增长3%,超过29亿新元。
受此平淡业绩影响,大华银行股价上周收盘下跌0.2%至43.30新元。星展银行股价当周上涨3.1%至76.33新元,华侨银行上涨4%至30.30新元。海峡时报指数当周上涨1.2%。
更高的股本回报率和市净率估值
从表面上看,市场对各银行2026年上半年财务报告的反应相当理性。
由于非利息收入的增长足以抵销星展银行和华侨银行净利息收入的疲软,两家银行2026年上半年的年化股本回报率 (Return on Equity, ROE) 均高于2025年同期,这从逻辑上支持了其股票更高的市净率估值。
星展银行报告称,2026年上半年的年化ROE为17.5%,而2025年同期为17%;其目前股价为其资产净值 (Net Asset Value, NAV) 的3.1倍。华侨银行的市净率为2.2倍,其2026年上半年的ROE为13.7%,高于2025年同期的12.6%。
相比之下,大华银行2026年上半年的ROE为11.6%,低于去年同期的11.7%。其目前股价为资产净值的1.4倍。
但是,星展银行和华侨银行相对强劲的ROE和收入增长势头是否值得其更高的估值?或者,大华银行是否提供了更好的价值?现在是否应该完全退出银行股?
首先,值得指出的是,这三家银行近来对回购自身股票的意愿各不相同。
根据新加坡交易所汇编的数据,在2026年的前七个月,华侨银行和大华银行分别斥资2.201亿新元和2.164亿新元从市场回购其股票。
在新加坡主要上市公司中,只有另外两家公司自身股票的回购规模更大——而星展银行并不在其中。新电信 (Singtel) 在这七个月期间斥资8.93亿新元进行股票回购,而吉宝 (Keppel) 则花费了2.467亿新元。
事实上,星展银行自2025年7月以来就没有从市场回购过股票。当时,该行以每股45.79新元至46.33新元的价格购入35万股股票——该价格比当前市价低了多达40%。
与此同时,华侨银行上一次回购自家股票是在今年5月,当时以每股22.86新元的价格购入447,300股——比当前股价低了近25%。
大华银行最近一次回购股票是在上个月,当时报告了数笔交易,其中一些交易的价格超过了其当前股价。
例如,7月16日,该行以43.42新元至44.59新元的价格区间购买了60,800股股票。而在前一天,它以44.42新元至45.11新元的价格区间购买了相同数量的股票。
具吸引力的股息潜力
对许多投资者而言,银行股的市净率倍数远不如其股息率重要。虽然这些收益率有所收窄,但仍然相当具有吸引力。
例如,星展银行上周表示,将为2026年第二季度支付每股0.66新元的普通股息和每股0.15新元的资本返还股息,与第一季度的派息额持平。
如果星展银行在今年最后两个季度支付相同金额的股息,按其当前股价计算,其2026年的股息率将达到4.3%。
兴业银行 (RHB) 在上周的一份报告中表示,由于星展银行的股票回购似乎已经减少,该行明年可能会派发更高的股息。
根据2026年上半年的年化股息计算,华侨银行和大华银行目前的股息率分别为3.1%和4.1%。
在我看来,这三家银行上半年普遍强劲的业绩,以及它们继续支付诱人股息的潜力,可能会支撑其近期的股价势头。
然而,随着其关键盈利驱动力已从疫情后的净利息收入转向如今的非利息收入,预测其未来业绩变得更加困难。当业绩偏离预期时,其高企的估值可能意味着更大的波动性。
投资者或许也应明智地认识到,大华银行并非唯一可能受资产质量问题影响的本地银行,因为未来几个月全球贸易和能源供应中断的累积影响将逐渐显现。
在此背景下,我倾向于避免追高银行股,而是转向该板块中的落后者。尽管大华银行2026年上半年的表现与同行相比令人失望,但该集团正在努力追赶。
上周,大华银行表示将以5.55亿新元的价格将其资产管理部门出售给Allianz Global Investors (AGI)。作为交易的一部分,大华银行将与AGI建立长期战略分销合伙业务,以便为其客户提供更广泛的投资解决方案。
在整个银行业预期普遍较高的情况下,此时的“后进生”或许能提供最大的潜力。






