

Kevin Warsh执掌下的美联储:改革议程还是声誉风险?
他的早期行动将表明,他是一位纪律严明的改革者,还是一项政治上的权宜任命。
本文由 AI 翻译,关键事实请以原文为准。
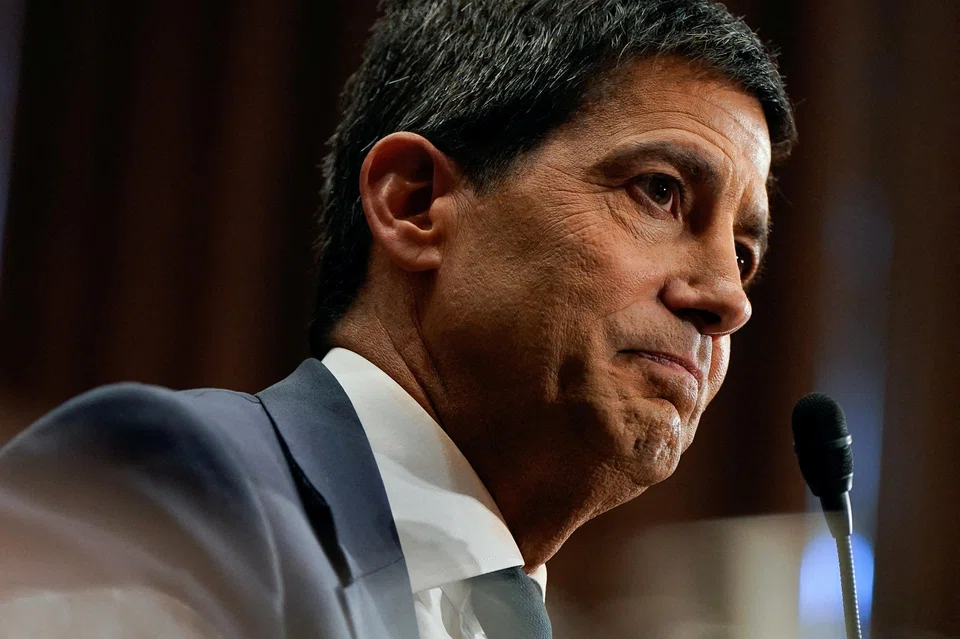
KEVIN Warsh在美联储现代史上一个较为艰难的时刻,来到了埃克尔斯大楼。
在参议院银行委员会以13票对11票的党派路线投票结果获得通过后——这是美联储主席提名人首次在委员会表决中完全按党派路线投票——他有望在5月15日之后接替Jerome Powell。
这次投票本身就说明了一个问题:后Volcker时代货币政策应独立于政治之上的惯例,如今正受到公开挑战。
从履历上看,Warsh资历深厚。他于2006年至2011年间在美联储理事会任职,从他如今计划改革的这个机构内部亲身经历了金融危机。
他的改革议程比近几十年来任何一任主席都更具雄心。Warsh希望放弃灵活的平均通胀目标制,回归严格的2%通胀目标。
他希望废除前瞻性指引和点阵图,认为这些工具是用精心安排的表演取代了审慎的判断。(点阵图显示美联储官员对短期利率的预测。)
他希望大幅缩减资产负债表,认为美联储6.7万亿美元的资产规模扭曲了长期收益率,并模糊了货币政策与财政政策之间的界限。
一场体制变革
并且,他寻求一场他所谓的“体制变革”,即一个使用更少工具、沟通更少、并更专注于为通胀负责的美联储。
他的许多主张都有其严肃的理由。美联储2020年后的政策框架低估了通胀,资产负债表的扩张确实超出了危机状况所能支撑的合理范围,而前瞻性指引有时也让决策者受困于那些已被新数据证明过时的承诺。
一位愿意审视该机构近期错误的主席,其本身并不是问题,甚至可以说早就该如此了。
风险在于别处。首先是独立性问题。Warsh曾向参议员们表示,他不会成为总统的“提线木偶”,但提名他的白宫曾多次要求降息,对现任主席发起过一项现已搁置的刑事调查,并试图罢免一位在任理事。
到目前为止,市场对Warsh姑且抱持信任态度。长期通胀预期保持稳定。但这种信心是暂借的,而非他自己赢得的。
他首次对政府的偏好表达异议时,那才是关键所在。
第二个风险是执行力。Warsh议程上的几乎所有事项都不是主席一人能决定的。利率路径、资产负债表缩减和政策框架评估都需要联邦公开市场委员会(Federal Open Market Committee)的同意。
如果一位主席承诺进行变革,但最终交付的成果却仅限于12名投票成员所能容忍的范围,他会发现豪言壮语与现实之间的差距将是无情的,尤其是在通胀仍高于目标、且与伊朗相关的供应冲击使情况更加复杂的背景下。
Warsh最终可能成为其支持者所描述的纪律严明的改革者,也可能成为其批评者所担心的政治上的权宜任命。
值得关注的早期信号是具体而明确的:他关于点阵图的第一个决定,他为缩减资产负债表设定的节奏,以及当白宫首次公开表示异议时他将如何回应。
这些选择,比任何演讲都更能决定这届美联储将打上谁的烙印。
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Cliff Tan has 7 million followers and a 4-month waitlist. Why won’t he expand his business?

Could stablecoins be the future of money?

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

