

华侨银行总裁 Tan Teck Long 的新策略堪称神来之笔,但执行风险重重
尽管其“Next Frontier”计划在纸面上看起来很完美,但它必须经受住运营现实的考验
本文由 AI 翻译,关键事实请以原文为准。
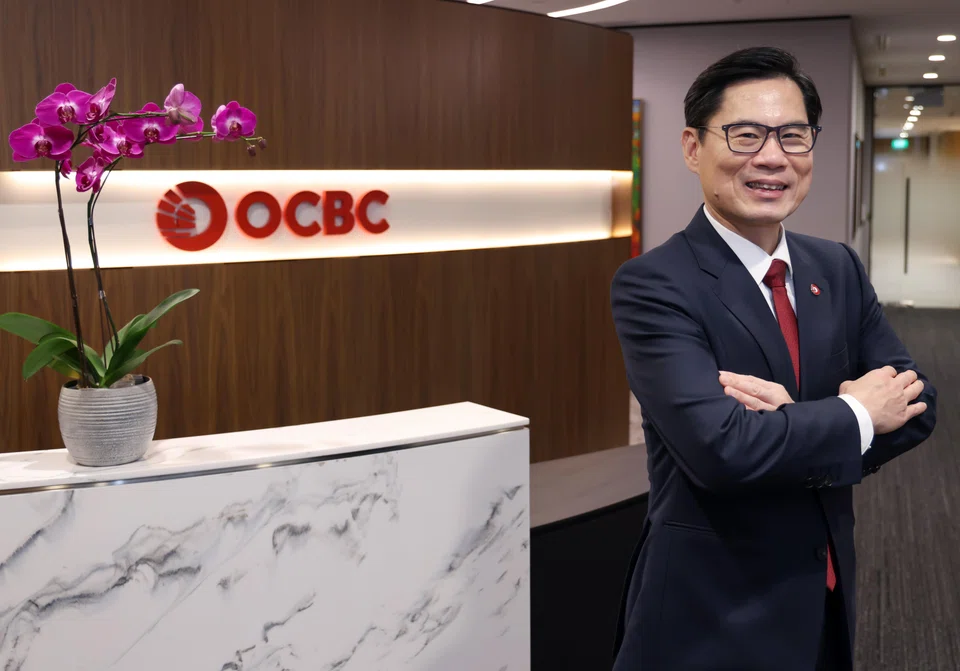
【新加坡】随着利率见顶的利好因素明确消退,华侨银行新任集团首席执行官 Tan Teck Long 于上周举行的首次全年业绩发布会,其重点不在于回顾过去,而在于为他的任期定下基调。
2025财年的主要数据无疑是可观的。尽管全年净利润下降2%至74.2亿新元,但总收入达到创纪录的146亿新元——支撑税前利润增长2%,达到91.2亿新元的历史新高。
但于今年初正式接替前总裁 Helen Wong 的 Tan,需要一个有说服力的论述来说服市场,让市场相信这家新加坡第二大银行能够找到其下一个增长引擎。
于是,他全新推出的企业战略“The Next Frontier”应运而生——这是一个具备所有神来之笔要素的战略框架。
通过有意识地转向东南亚,并积极加码“全方位财富”连续体, 华侨银行 正在利用其最强大但历来未被充分利用的结构性优势:即拥有整个财富产品的创造和分销链。
多年来,对华侨银行的一个批评是,其强大的独立业务引擎——包括其私人银行子公司新加坡银行(Bank of Singapore, BOS)和保险(Insurance)部门大东方控股(Great Eastern Holdings, GEH)——常常像独立的孤岛一样运作,而非一支协同作战的舰队。
“The Next Frontier”战略正是旨在最终弥合这些差距。我们很快就看到了这一整合策略的实际行动。
大东方控股的财富转型
本周推出的 Great Eastern Private 是 Tan 统一愿景的第一个重要概念验证。
该保险(Insurance)公司于周二(3月3日)推出了 Great Eastern Private,这是一个为亚洲高净值(high-net-worth, HNW)个人和家庭量身打造的细分市场服务。
这并非孤立地销售万能寿险保单,而是代表了该保险(Insurance)公司在能力和服务范围上的扩展,旨在提供一套全新的解决方案和服务,以支持现有客户为子孙后代传承其金融遗产。
关键在于,它将更广泛的华侨银行生态系统紧密地融入到其服务中。这包括了新加坡银行(BOS)的私人银行业务能力和利安资金管理公司(Lion Global Investors)的资产管理能力。
这个机遇的规模是惊人的,预计在2023年至2030年间,亚太地区将有约5.8万亿美元的资产被传承。
为了抓住这一机遇,大东方控股(GEH)不仅将财富传承视为一项金融交易,更将其视为一个全面的生活服务产业群阶段。
一个典型的例子是新设立的 Hewton Fair Suite,这是大东方大厦内一个专为服务高净值客户设计的专属空间。它通过与 Raffles Medical Group 的合伙业务,设有一个现场医疗套间,提供当日健康评估,以及“健康长寿”和“医疗康养”服务。
地缘政治风暴
尽管 Great Eastern Private 巩固了其在国内和区域的财富连续体业务,但华侨银行更宏大的雄心则依赖于通过其私人银行业务的王牌——新加坡银行(BOS),来执行一项极具抱负的全球地域布局。
新加坡银行(BOS)已明确将其未来定位于“三枢纽”战略:新加坡、香港和迪拜,目标是让中东地区贡献其总收入和资产管理规模(assets under management, AUM)高达20%。
然而,随着中东冲突有可能将整个海湾地区拖入一个长期的不稳定循环,这一全球扩张计划面临着一把复杂的双刃剑。
眼前的阻力来自宏观经济。不断扩大的冲突会引发避险环境,在这种环境下,超高净值客户会转向现金或短期政府债券——而这些资产通常产生的经常性咨询费较低。
这种“观望”所导致的停滞状态,将使新加坡银行(BOS)更难实现其积极的两位数手续费收入增长目标。
然而,在表面的波动之下,隐藏着一个深层的结构性催化剂:对优质资产的追逐。
随着中东的家族办公室评估加剧的区域风险,地域多元化配置的必要性日益增强。
这正是新加坡银行(BOS)特定架构的闪光之处。因为它在迪拜设有一个功能完备的枢纽,且总部位于新加坡,所以它处于绝佳位置,可以在内部捕获这些充满焦虑症的资本。
如果一个富有的海湾地区客户感到风险敞口过大,他们在迪拜的新加坡银行(BOS)客户经理可以无缝地将其资产登记到新加坡。华侨银行将客户保留在“The Next Frontier”生态系统内,从而积极地将地缘政治焦虑症转化为收益。
现实检验
然而,纸面上的神来之笔需要经受住运营现实的考验。将华侨银行宏大的国内及全球战略付诸实施,面临着严峻的执行障碍。
首先是文化和运营整合中存在的巨大摩擦。强制保险(Insurance)代理人、零售分行经理和定制私人银行家之间进行合作,涉及到理清薪酬体系不匹配、客户归属权争议和陈旧IT基础设施等错综复杂的问题。
令人鼓舞的是,华侨银行正在正面解决这一问题,成立了一个新的财富管理委员会,成员包括 Tan、大东方控股(GEH)集团首席执行官 Greg Hingston、新加坡银行(BOS)首席执行官 Jason Moo,以及华侨银行全球个人金融服务(Financial Services)主管 Sunny Quek。
这种自上而下的协调基调无疑是一个积极的进展,表明交叉协作的任务正由集团内最有影响力的人物推动,不太可能因部门间的地盘之争而脱轨。
其次是资金方面的“走钢丝”难题。Tan 的战略在很大程度上依赖于提升整个集团由技术引领的能力。然而,管理层已承诺将成本收入比维持在40%区间的中低水平。
在利润空间受挤压的情况下,要在资本密集的数字化转型与严格的成本控制之间取得平衡,这几乎没有犯错的余地。
最后是时机问题。值得注意的是,在最近的业绩发布会上,对于内部整合何时能为净利润带来明显、可量化的提升,Tan 在设定硬性目标、具体协同效应或明确的截止日期方面显得犹豫不决。
虽然在推出大规模转型时,管理层保持一定程度的谨慎是可以理解的,但市场的耐心很少是无限的。
在动荡时期,华侨银行拥有正确的路线图、正确的资产和结构性优势。但要真正征服“The Next Frontier”,其领导层需要证明他们能够将精妙的战略转化为强有力、可衡量的执行力。






