

百利宫悖论:凯德集团收购高端零售商场是一项胜利——但赢家是谁?
就在一年前,投资者还被告知百利宫商场需要进行大规模翻新,但如今这个说法已完全被推翻。
本文由 AI 翻译,关键事实请以原文为准。
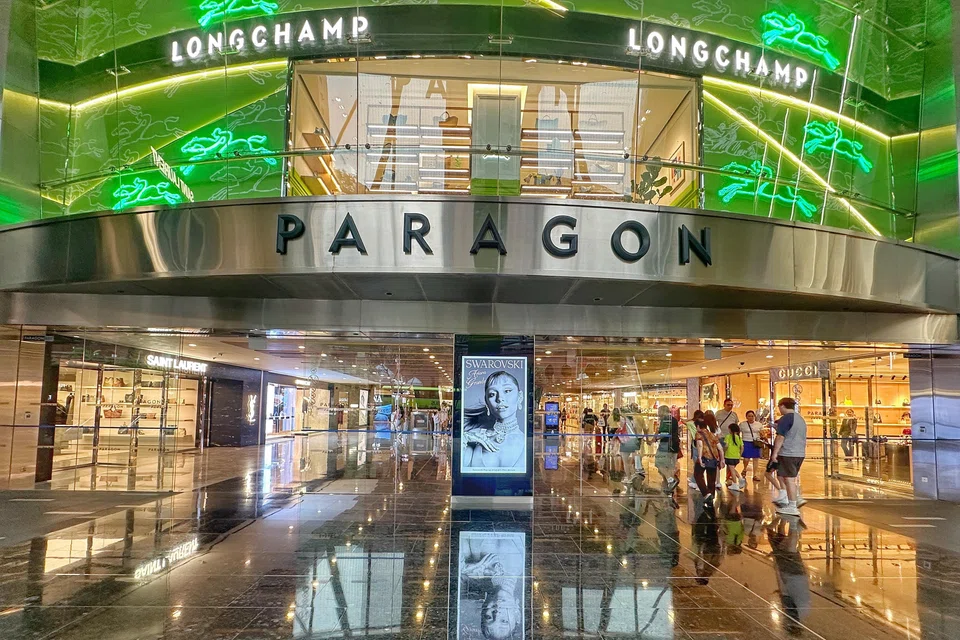
【新加坡】当Cuscaden Peak在2025年上半年将百利宫房地产投资信托(Paragon Real Estate Investment Trust,简称Reit)私有化时,向散户投资者传达的说法十分严峻。
该信托的“皇冠上的明珠”——百利宫商场,在一个残酷的零售业环境中,需要进行大规模且至关重要的翻新才能保持其竞争力。
据估计,翻新工程需要长达四年才能完成,潜在资本支出总额高达6亿新元,这相当于该商场作为一项99年租赁地契房产,在其2024财年29亿新元估值中的高达21%。
单位持有人被警告,若继续持有,将意味着要忍受一个充满建筑粉尘、执行风险的痛苦时期,以及每单位派息(Distribution Per Unit,简称DPU)的大幅削减。
面对如此黯淡的前景,许多百利宫房地产投资信托的单位持有人理所当然地接受了每单位0.98新元的现金收购要约并选择退出。
时隔一年,情况却发生了天翻地覆的变化。
凯德综合商业信托 (CapitaLand Integrated Commercial Trust,简称CICT)的管理人于周一(4月20日)宣布,将以39亿新元收购百利宫商场——且此次是以永久地契的形式。就这样,那个本应令人生畏的大翻新,如今被包装成一个激动人心的增长催化剂推向市场。
但为何新加坡最大的商业房地产巨头会支付巨额保费,来收购一个面临昂贵翻修的商场?部分答案在于规模效应冷静而高效的运作机制。
“除了零售楼层,CICT收购的更是一道结构性护城河。39亿新元这一高昂价格的很大一部分,是由楼上的医疗套间来支撑的。零售业可能变幻莫测,完全受制于消费者的心血来潮。然而,医疗租户的粘性却极高。”
对于一个规模小、资产集中的信托而言堪称致命的DPU冲击,对一个巨头来说不过是一个小小的减速带。凭借其在新加坡、悉尼和法兰克福的庞大且多元化的投资组合,CICT可以轻松消化乌节路物业升级期间的停业损失。
对于如此规模的信托而言,资产提升计划是一次常规的增值机会,而非生存威胁。它拥有雄厚的资产负债表为工程提供资金,其庞大的规模也足以掩盖暂时的收入损失。
终究无需大翻新?
此外,收购公告中的细则也揭示了一个颇为有趣的转变。
CICT表示将“探讨”资产提升的机会,并指出Cuscaden Peak初步估计的约3亿至6亿新元,“可能与”CICT自己的最终计划“有所不同”。
这是典型的企业话术,为自己留足了后路。这强烈暗示CICT可能根本不会进行大规模翻新,或者至少不会达到原先那种令人望而却步的规模。
如果CICT最终决定只需稍作修饰便已足够,那将证实市场上所有怀疑论者的猜测:当初用来为百利宫房地产投资信托私有化辩护的可怕生存威胁,不过是为了劝退散户而编造的一个非常有效的说辞。
一旦该资产安全地转移到机构投资者手中,对大规模翻新的迫切需求就突然变成了一个需要经过“详细可行性研究”的高度灵活选项。
这更彰显了此次资本置换的精妙之处。CICT通过以约25亿新元的价格,同步出售亚洲广场第二大厦给马来西亚的IOI产业集团,为这笔巨额收购筹集部分资金。
实际上,CICT正以3%的极低退出收益率剥离一项成熟的办公资产,这相对于其最新估值有可观的保费。这笔资金被迅速再投资于百利宫,预计收益率为3.9%。
这是一次高效的企业操作,用一座价值已近顶峰的办公楼,换取了位于购物带核心地段的一项永久地契零售瑰宝。
除了零售楼层,CICT收购的更是一道结构性护城河。39亿新元这一高昂价格的很大一部分,是由楼上的医疗套间来支撑的。
零售业可能变幻莫测,完全受制于消费者的心血来潮。然而,医疗租户的粘性却极高。
人口老龄化以及稳定的区域医疗旅游客流提供了防御性的收入来源,并为楼下波动性较大的零售楼层提供了稳定基础。
掌控购物带
凭借其对黄金地段房地产的高度集中持有,CICT实际上正将新加坡的购物区变成现实版的大富翁游戏棋盘。
管理人指出,此次收购巩固了其从乌节路地铁站一直到政府大厦的业务版图。当ION Orchard、百利宫、狮城大厦(Plaza Singapura)、The Atrium@Orchard、莱佛士城(Raffles City)和福南(Funan)连成一片时,CICT基本上就掌控了整个市中心的商业版图。
该房地产投资信托的管理人明确表示,此次收购巩固了该信托作为新加坡最大私营零售物业持有者的地位,并强化了其作为本市优质商业房地产终极代表的领导地位。
在一个新增供应有限的区域,管理层将此举称为“防御性定位”和“市场关联性”。简而言之,这种主导地位赋予了业主巨大的定价权。
寻求优质客流量的零售商几乎没有其他选择。在进行租赁谈判时,占主导地位的业主可以向租户索要更高的租金和更大比例的销售提成。购物者最终将通过更贵的咖啡和更昂贵的衣服来承担这些增加的成本。
被冷落的散户?
归根结底,这一系列事件是关于结构性激励如何主导市场动向的一堂大师课。
乌节路上的这栋建筑丝毫未变,但其所有者的激励结构却改变了。
由淡马锡(Temasek)支持的Cuscaden Peak——这家由丰树产业(Mapletree Investments)子公司Mapletree Fortress和凯德集团旗下CLA Real Estate的子公司Adenium共同控股的合资企业——买下了这项资产。他们短暂持有后,现在将其转手给CICT。
尽管说法变了,但该物业仍处于更广泛的凯德集团和淡马锡体系内。
与此同时,散户投资者可能会发现自己被排挤在这些大型机构的胜利之外。
为快速敲定交易,管理人发起了一项6亿新元的私募配售,目标直指大型基金。当机构以折扣价获得进入这一蓝筹投资工具的机会时,散户投资者却无法参与,一觉醒来发现自己的所有权股份已被小幅稀释。
可以肯定的是,管理人的辩护在数学上是站得住脚的。该交易预计将增加每单位派息(DPU)。散户投资者拥有的“蛋糕”份额变小了,但整个“面包店”的规模变得更大,这意味着理论上他们的总回报应该会增加。
然而,显而易见的是,普通散户投资者不太可能将自己视为百利宫交易的真正赢家。
他们或许能获得庞大投资组合带来的防御性稳定性,但代价是承担新资产的执行风险和即时股权稀释的阵痛——而这一切都是为了一个不久前还被认为急需翻新的标志性零售资产。
TRENDING NOW

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

OCBC sheds S$8 billion in value as shares close nearly 6% down; analysts cautious on banks

Deal between tycoon friends sparks scrutiny of Philippine power sector

