

冷清的商场与满载的集装箱:中国经济的双速现实
令投资者失望的中国,可能并非那个正在增长的中国。
本文由 AI 翻译,关键事实请以原文为准。
深圳的商场比我预想的要冷清。名牌店里店员比顾客还多,唯一人头攒动的地方是美食广场。
但新闻头条呈现的却是另一番景象。海关数据显示,中国在2025年创下了近1.2万亿美元的贸易顺差纪录。12月份的出口同比增长了6.6%。
这两种景象可以并存,它们描绘了一个双速运行的经济体。现实情况比新闻头条所暗示的更为复杂。
官方数据显示,2025年工业产出增长约6%,而零售额增长则维持在低个位数。工业地带一片繁忙,但房地产市场滑坡后,居民消费依然谨慎。出口增长带来的红利尚未明显传导至购物中心。
与此同时,中国的出口引擎找到了新的目的地。去年,对非洲的出口增长了约四分之一。对东南亚和欧盟的出口增速也超过了总体出口增速。这一增长广泛体现在新兴市场和欧洲。
在德国,中国的比亚迪(BYD)注册了超过23,000辆汽车,从2024年到2025年增长了700%以上。在新加坡,该公司于2025年超越丰田,成为最畅销的汽车品牌,注册量市场份额达到21.2%。在全球范围内,比亚迪已经超越Tesla,成为世界最大的电动汽车(EV)制造商。
在深圳、上海等中国主要城市,电动汽车已是常态。街道比以往更加安静——没有引擎的轰鸣,只有偶尔的鸣笛声。
出口激增为经济赢得了时间,但无法替代国内消费。若没有家庭支出,这种增长模式最终会触及天花板。
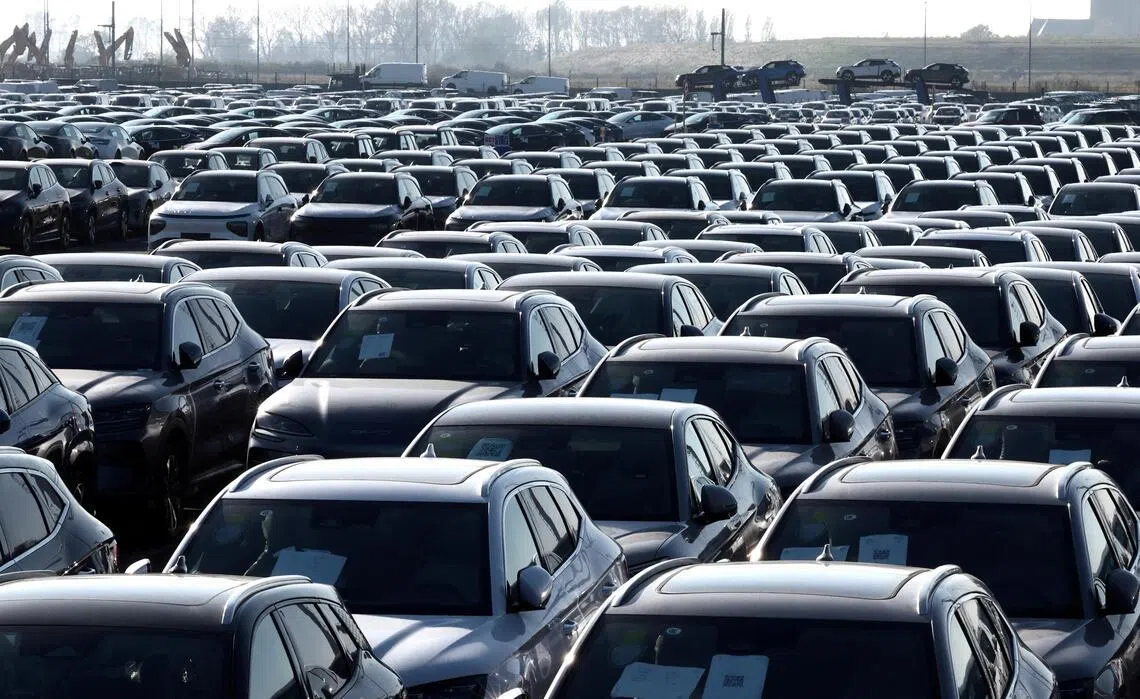
中国现在出口的是成品系统:电动汽车、电池和工业零部件如今在供应链中占据了更深层次的位置。这些产品比简单的制成品更难被替代。
北京大学金融学教授 Michael Pettis 认为,中国的出口依赖反映了结构性选择。这种增长模式将生产置于消费之上,从而在商场等待家庭消费回暖的同时,维持了工业地带的持续运转。
但出口导向型增长有其局限性:在追赶阶段行之有效,但当供应链集中、产能聚集于一地时,就会面临阻力。更具可持续性的发展路径需要更强劲的消费和更高的生产率,而不仅仅是更多的工厂。
在消费方面,尽管支出仍在增长,但其疲软程度似乎比正常的经济周期更深。
房地产市场的衰退损害了家庭资产负债表,工资增长也已放缓。青年失业率数据虽不再以同样的方式公布,但透露出的信号依然疲弱。
消费已转向体验式消费。经济学家、《The New China Playbook》的作者 Keyu Jin 认为,这是一种代际转变。
随着中国年轻人消费方式的改变,他们更看重体验而非资产,“努力工作、购买房产、坐等升值”的旧模式已经停滞。一套新的价值观正在形成。
一种新的躁动
中国文化和旅游部报告称,2025年前三季度,国内出游人次接近50亿,同比增长18%。
然而,在主要节假日期间,人均单次旅行支出仍低于2019年的水平。人们出游次数增多,但单次花费减少。他们选择了“高频低价”的旅游模式。
最初出于经济上的谨慎,如今正演变为一种文化偏好:在世界一流高铁网络的支持下,国内旅游已成为默认选择。基础设施的改善速度超过了国际旅游的替代选择。一旦习惯重塑,便很难完全恢复原状。
2025年12月,在广州和深圳,我感受到了表象之下的另一种情绪。
交谈内容并非关于绝望,而是关于机遇。年轻的专业人士正在重新思考他们父母辈认为理所当然的职业道路。那条传统的“晋升阶梯”似乎卡住了,开创一番新事业已变得更加迫切。
与我交谈的大学生们并没有坐等知名企业的招聘,而是在校期间就已组建团队、追寻机会。一些人正为本地企业开发人工智能(AI)应用,另一些人则在时尚和美妆领域创立生活方式品牌。科技大厂不再是他们的默认求职目标。
这种情绪并非颓丧,而是一种躁动不安。
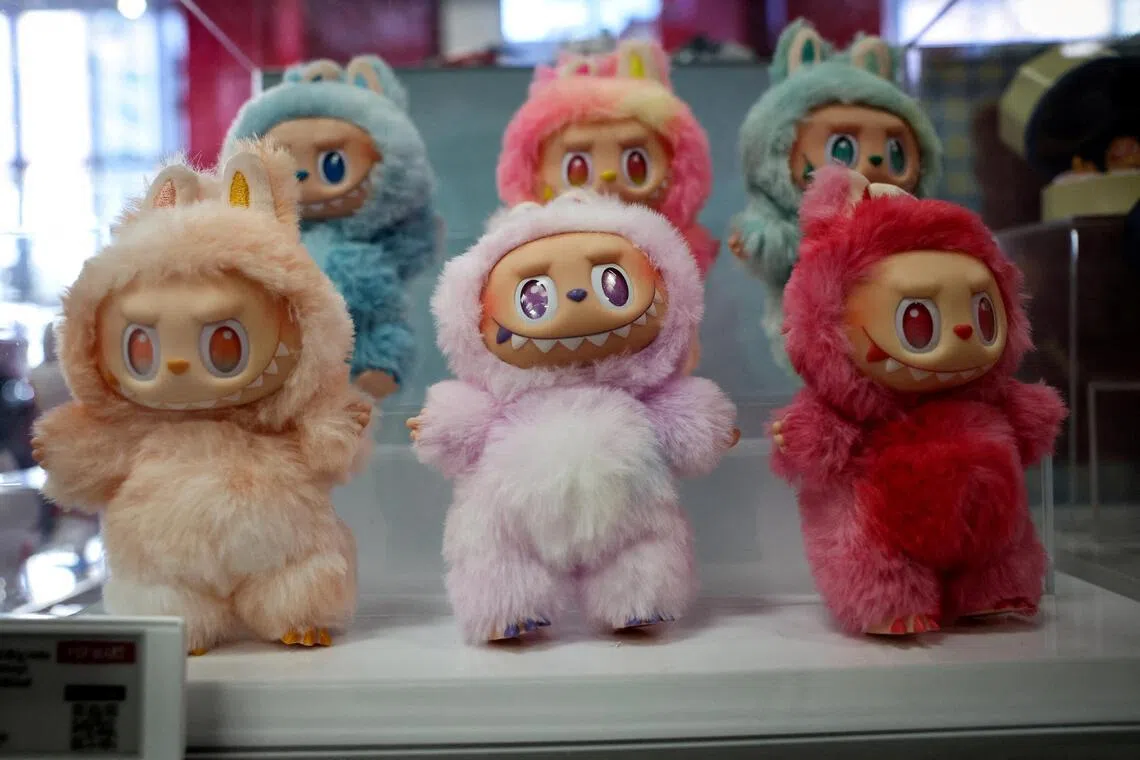
这种躁动体现在Pop Mart等品牌的迅速崛起上,其收藏玩具Labubu已成为一种全球文化现象。这些中国年轻人所创造的大部分价值,至少在短期内,不会出现在公开市场上。
过去几年,持有中国资产的新加坡投资者处境艰难。他们投资的中国基金表现落后于美国和发达市场的基金。然而,从餐厅、护肤品到流媒体平台和日常家居用品,中国品牌却随处可见。投资回报与他们在现实中看到的景象并不匹配。
令投资者失望的中国,可能并非那个正在增长的中国。
多年来,房地产、银行和少数几家互联网平台主导着市场指数。但这已无法反映全貌。增长点存在于一些分散的领域:为电池巨头供货的零部件供应商、像Pop Mart这样凭借情感共鸣取胜的品牌,以及销售成品系统的工业出口商。
询问中国投资配置的新加坡投资者,其实问错了问题。问题不在于投资多少,而在于投资哪个中国。
那些表现令人失望的基金,持有的是房地产开发商、国有银行和互联网平台的股票。而增长点则在于电池供应链、工业出口以及吸引年轻消费者的品牌。
其中一些可以通过公开市场投资,但大部分无法直接投资。要找到可投资的标的,需要关注那些正在构建新经济的供应商、品牌和出口商,而不仅仅是那些主导旧指数的知名企业。
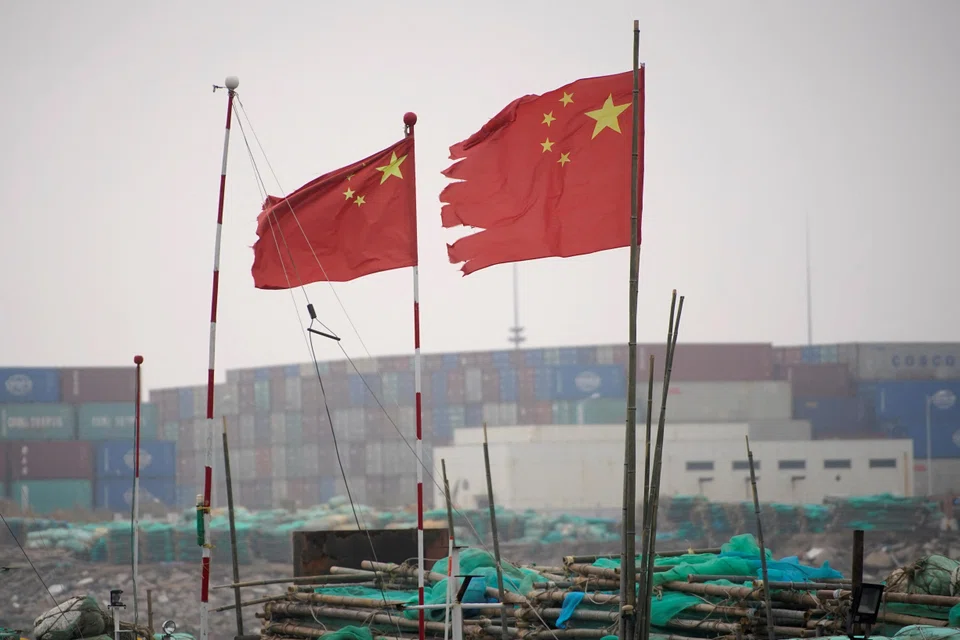
商场眼下或许冷清,但集装箱仍在不断运送。
作者是 UOB Kay Hian 的私人财富管理总监。他在 appliedmindletter.com 撰写有关行为金融学的文章。本文所表达的观点仅代表其个人立场。
TRENDING NOW
US midterms: What investors can expect after Democrats shatter Republican strongholds
Dip buyers emerge for tech stocks as traders look past midterms, focus on fundamentals
Former CEO of SGX-listed GS Holdings charged for false trading
Waymo founder predicts ‘landslide’ robotaxi adoption in Singapore, driven by high car costs

