

黄金可能再迎一轮上涨行情
在法定货币的世界里,总有充分的理由去购买一些黄金这种贵金属
本文由 AI 翻译,关键事实请以原文为准。
自1月下旬金价达到每盎司约5500美元的峰值以来,其价格一直在稳步下滑。周二(8月4日),金价约为每盎司4050美元。你可能会认为,空头暂时主导了市场。
然而,JPMorgan Global Research的分析师仍然看涨,并预测到2026年第四季度,黄金平均价格将达到每盎司6000美元。关于这一点我们稍后详述。
首先,我们来看空头的论据。黄金本身不产生利息,因此当债券收益率开始攀升时,持有黄金的机会成本就会增加。周二,10年期美国国债收益率为4.7%,而30年期国债收益率上周更是触及5.24%的19年高点。
债券收益率的上升也往往会推动美元对其他货币走强。而在全球市场上,黄金几乎总是以美元计价,因此当美元升值时,黄金对世界其他地区的买家来说就变得更加昂贵。
其次是获利了结。随着金价升至创纪录水平,投机者蜂拥而入。10%到20%的价格回调是正常现象,除非价格回落到例如冠病疫情前的水平,否则可以认为市场机制仍在正常运作。
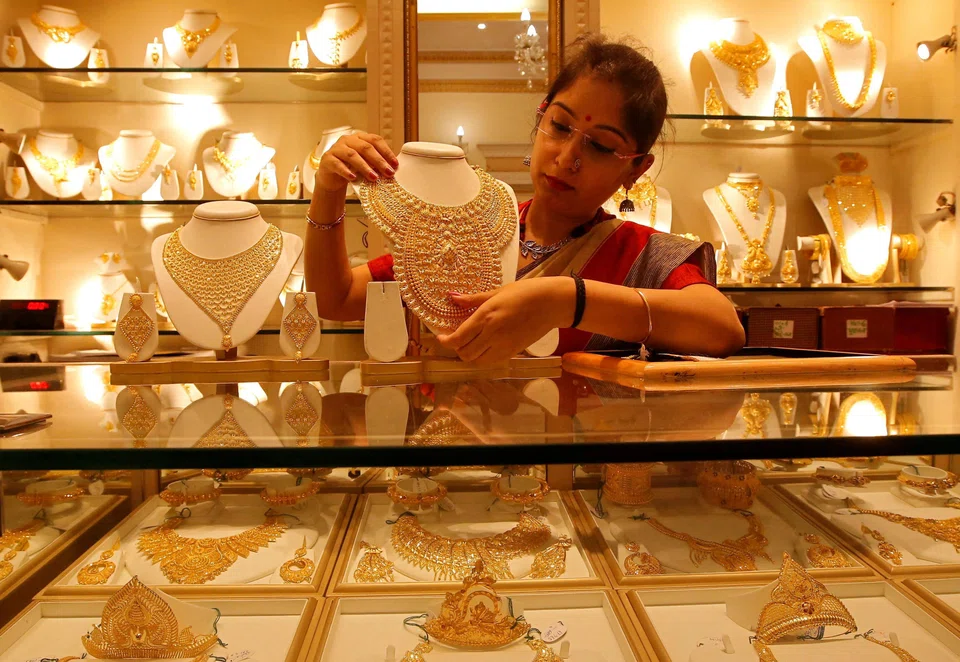
高昂的金价也抑制了整个中东和印度市场对黄金首饰的需求。更重要的是,据广泛报道,各国央行在今年第一季度共出售了129吨黄金,其中土耳其首当其冲,售出60吨。这些都影响了市场情绪。
黄金需求依然强劲
尽管如此,多头的论据可能更强有力。市场普遍认为美国公共债务的可持续性存在长期风险。此外,还有对美国政策不可预测性以及伊朗战争的担忧。
虽然大规模黄金销售的报道占据了新闻头条,但一些央行的购买行为却并未公开,这仅仅是因为没有任何实体有权强迫任何央行披露其黄金交易的任何信息。
据报道,世界黄金协会利用贸易数据估算,各国央行在2026年第二季度共购买了289吨黄金,同比增长62%。
在很长一段时间里,似乎所有人都相信使用债务工具进行贸易是合理的。直到2007年至2008年的金融危机爆发。
自那时起,曾经是美国国债最大持有国的中国,一直警惕陷入美元陷阱:即为贸易而持有大量可能面临贬值的美元国库。
因此,北京方面一直在购买黄金,以推行在贸易结算中取代美元的计划。这或许也是中国排名前十的保险公司最近获得监管批准,可将其管理资产的最多1%配置于实物黄金的原因。
在这一点上,值得回顾英国学者 Helen Thompson 的观点,她指出:“在这个后布雷顿森林体系时代,没有任何货币可以兑换成金属——这是一个法定货币的世界,是人类历史上前所未有的货币现象。”
此外,将实物黄金作为一种价值储存手段的观念,在许多文化中(尤其是在亚洲)根深蒂固。综合这些因素,引发新一轮金价飙升的所有要素都已具备。
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

Former minister Maliki Osman, Revolut chairman join Asia Gulf Holdings advisory board

Is Manila Asia’s new dining hot spot?
Simba at risk of losing operating licence over spectrum misuse

