UltraGreen.ai股价看似十分低迷,但难以判断是否已触底
其机会性股票回购计划或将吸纳其首次公开募股所发行新股的72.5%
本文由 AI 翻译,关键事实请以原文为准。
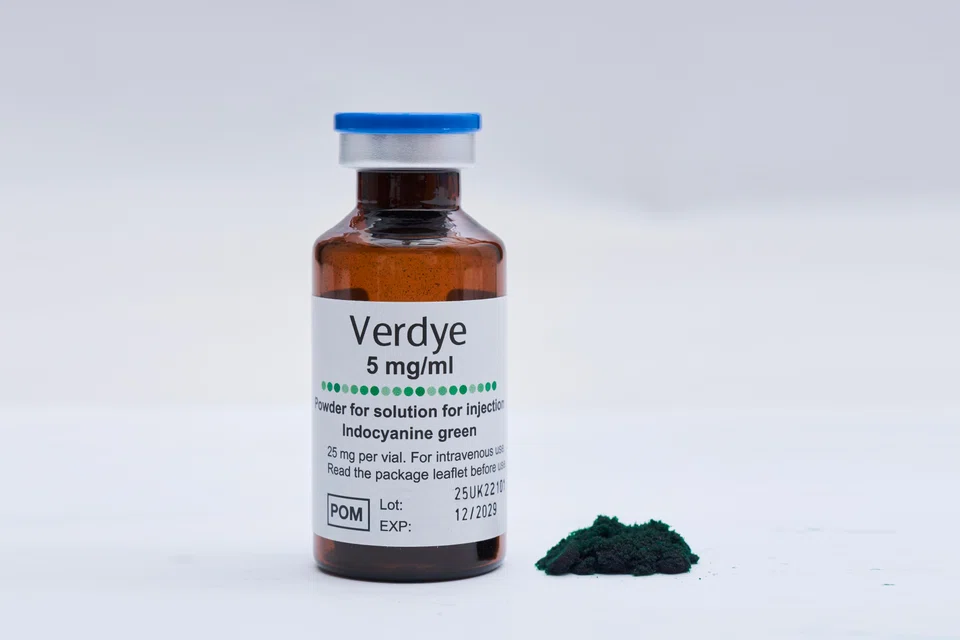
[新加坡] 过去一周, UltraGreen.ai 终于公布了一项具体计划,以应对 Zydus Lifesciences 和 Provepharm 在美国供应吲哚菁绿 (ICG) 染料所带来的竞争。
然而,这非但未能提振其看似低迷的股价,反而可能让投资者在未来数月继续保持观望。
在10月29日的第三季度业务更新报告中,该公司表示已重新推出自有的ICG非专利产品,以保住其市场份额。此举预计将对其2026年第四季度和2027年的利润率构成压力,并导致其2026年全年营收无法达到此前1.75亿至1.85亿美元的业绩指引。
UltraGreen.ai 表示,鉴于其面临的竞争环境不断变化,将不会提供2026年修正后的营收预测。该公司也不会再像以前那样详细地披露销售量和平均售价等运营指标。
该公司还公布了一项资本管理政策,为在未来更不确定的时期内发展业务和实现投资回报,制定了平衡且结构化的方针。
该公司表示,其首要任务是业务再投资,其次是派发可持续股息、进行战略性收购和股票回购。
其目标是每年派发至少占剔除特殊项目后净利润30%的股息。此外,公司还设立了一项为期多年、金额高达3000万美元的机会性股票回购计划。
与此同时,其第三季度更新报告中的财务数据显示,公司正以强劲的姿态进入未来竞争更激烈的环境。在2026年的前九个月,公司营收增长了35%,达到1.318亿美元。
截至9月30日,该集团持有2.14亿美元的现金和短期投资,且无任何债务。
最后,UltraGreen.ai 似乎加倍努力,向投资者阐释其业务。该集团业务涉及新兴的荧光引导手术领域,并试图建立一个集ICG销售、成像硬件和软件于一体的综合生态系统。
该集团在第三季度更新报告中表示,正在扩大其地理版图,加快其成像系统的商业推广,并拓展其临床应用机会——包括在门诊护理和伤口管理方面。
早前的失误与挥之不去的疑虑
要赢得投资者的信任,UltraGreen.ai 或许还有更多工作要做。自第三季度业务更新报告发布以来,其股价已暴跌近30%。
市场疑虑的原因之一可能是,该公司最初似乎淡化了ICG领域竞争加剧的影响。事实上,最先对 Zydus 和 Provepharm 带来的新兴竞争发出警示的并非 UltraGreen.ai 的管理层,而是一位名叫 Jamal Aliyev 的独立分析师。
今年八月,在该消息影响下,公司股价急剧下跌,但公司当时重申了其2026年的营收指引,并回购了部分股份。
然而,其股价并未止跌。UltraGreen.ai 目前的市值仅为4.396亿美元,相当于其2026年上半年年化净利润的5.6倍。
而在去年12月以每股1.45美元的价格进行首次公开募股并上市时,其估值为16亿美元,是其2025年上半年年化净利润的31.2倍。
以目前的股价计算,上周宣布的3000万美元股票回购计划可以从市场上吸纳7500万股股票,相当于该公司在首次公开募股时向投资者出售的1.034亿股新股的72.5%。
此外,此次发行还包括860万股的售股股东献售股份。在此之上,售股股东还向基石投资者出售了1.638亿股。
总计而言,在 UltraGreen.ai 上市时,投资者共斥资4亿美元购买其股票,这几乎相当于其目前的全部市值。扣除2290万美元的成本后,此次上市的净收益估计为3.771亿美元。其中,UltraGreen.ai 承担的成本估计为820万美元。
花旗银行 (Citi) 和星展银行 (DBS) 是此次交易的联席发行经理、承销商和账簿管理人。
亟需明朗化与市场共识
要怎样才能让 UltraGreen.ai 的股价摆脱下跌趋势?显然,这在很大程度上取决于该公司在ICG领域的竞争中,其营收和盈利的韧性如何。
该公司上周表示,预计下半年将录得一笔850万美元的一次性税务拨备转回,这应能支撑其全年盈利。但真正的考验将在2027年及以后到来。
目前,市场似乎对此看法不一,这反映出各方对该公司ICG销量和平均售价的假设存在差异。
花旗银行 (Citi) 在上周的一份研究报告中表示,预计该集团2027年的盈利将达到7000万美元,2028年将达到6880万美元。该行给予 UltraGreen.ai 股票0.90美元的目标价。
星展银行 (DBS) 似乎远没有那么乐观。该行预测公司2027年的盈利仅为4570万美元,2028年为4490万美元,其给出的目标价为0.50美元。
周二(11月3日),UltraGreen.ai 在市场上以每股0.395美元至0.40美元的价格回购了25万股股票。
虽然这可能是一个信号,表明其股价已变得过于便宜,但值得注意的是,在此之前的最后一次股票回购发生在9月2日,当时该公司以每股0.696美元至0.735美元的价格买入了64万股。
在 UltraGreen.ai 的利润率最终将稳定在何种水平上缺乏明确信息和市场共识的情况下,很难判断其股价的底部在哪里。
笔者持有 UltraGreen.ai 公司的股票