UltraGreen.ai股价暴跌:是新加坡市场辜负了公司,还是反之?
寻求以其潜力定价的公司,必须建立透明且有意义的投资者沟通文化
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在国庆日长周末期间,一位名为 Jamal Aliyev 的独立分析师给我和几位同事发了一封电子邮件,希望我们关注他刚发布的关于 UltraGreen.ai 的研究报告。
Aliyev 指出,Zydus Lifesciences 和 Provepharm 这两家公司,可能很快就会在美国的吲哚菁绿(indocyanine green, 简称ICG)染料供应方面,开始与 UltraGreen.ai 展开竞争。
他还指出,UltraGreen.ai 并未就这些潜在竞争对手在那个关键市场近期获得的监管批准进行任何披露。
我的同事 Benjamin Cher 最终为这篇报道展开了必要的调查工作,包括核实某些事实、联系 Aliyev 及其他分析师,并向 UltraGreen.ai 征求评论。
到他上周8月19日下午发表报道时,UltraGreen.ai 核心业务面临新竞争对手的可能性,可以说已经被分析师和公司本身仔细权衡过了。
然而,报道发布后,UltraGreen.ai 的股价却急转直下,在接下来的两天里下跌了44.8%。其股价于周五(8月21日)收于0.635美元,当周下跌49.6%,年初至今已累计下跌57.9%。
市场可能还需要一段时间才能完全消化这一负面消息。自抛售以来,至少有一家研究机构已下调了对该股的评级。
在8月17日的一份报告中,星展集团研究部 (DBS Group Research) 表示,UltraGreen.ai 处在捍卫其市场份额的有利位置,而且在更广泛的外科手术中采用ICG荧光成像技术,可以部分抵消竞争格局加剧所带来的影响。
该研究机构指出,公司正在向新的地域扩张,其量化平台将进一步巩固其市场地位。
尽管星展集团警告称,应密切关注 UltraGreen.ai 在美国的销量和平均售价(Average Selling Price, 简称ASP),但它仍维持对该股的“买入”评级,目标价为1.95美元。
然而,在8月21日的后续报告中,星展集团表示,虽然维持对 UltraGreen.ai 的盈利预测,但基于对其ICG销量和平均售价的不同假设,提供了一系列关于公司2027年盈利的估算。
根据这些替代估算,星展集团将对 UltraGreen.ai 股票的评级下调至“持有”,并将其目标价下调一半以上至0.80美元。
公司还是生态系统的问题?
当我看着这场暴跌上演时,我在想,是否是新加坡的市场生态系统辜负了 UltraGreen.ai。
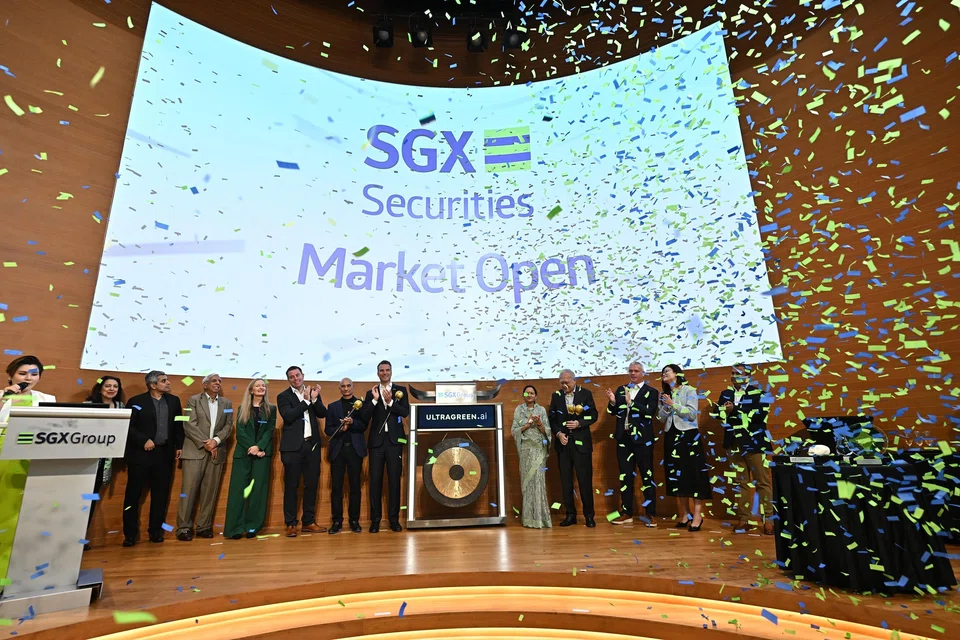
这家公司正是新加坡金融管理局 (Monetary Authority of Singapore, 简称MAS) 和新加坡交易所 (Singapore Exchange, 简称SGX) 一直努力吸引的那种技术驱动、以增长为导向的拟上市公司,旨在振兴本地市场。
其支持者之一是 Anchor Fund,该基金由淡马锡 (Temasek) 旗下的 65 Equity Partners 管理,旨在支持有前景的公司在新交所上市前的发展。
自去年12月上市以来,UltraGreen.ai 交出了强劲的财务数据。在2026年上半年,该公司报告净利润增长53%至3920万美元,营收增长24%至8720万美元。
该公司表示,预计其下半年(H2)的营收将超过上半年(H1),全年营收将在1.75亿美元至1.85亿美元之间。
然而,即使在近期对竞争加剧的担忧出现之前,UltraGreen.ai 的股价也一直在其每股1.45美元的首次公开募股(IPO)价格之上挣扎。当时的发行价对公司的估值为16亿美元,相当于其上半年年化盈利的20.4倍。
难道新加坡市场根本就没有准备好接纳那些在荧光引导手术等新兴领域运营、增长迅速但波动性大的公司吗?
为什么关于 UltraGreen.ai 面临更多竞争这一足以影响市场的担忧,是由一位独立分析师提出的,而不是由那些一直关注该公司的知名研究机构提出的呢?
或者,是不是 UltraGreen.ai 对于新加坡稳健的公开股票市场来说还太不成熟?鉴于其在ICG领域明显易受竞争影响,该公司是否本应以一个较低的估值上市?
公司难道没有预料到竞争加剧的前景会引发的所有市场噪音吗?为什么公司在8月12日公布上半年业绩时没有提及此事?
减少防卫心态,加强沟通
8月20日,UltraGreen.ai 对我同事的报道发布了一份澄清公告作为回应,该公告似乎部分旨在声明其遵守了上市规则。
该公司指出,Zydus Lifesciences 和 Provepharm 在美国获得的监管批准是公开信息,并且公司正持续关注该市场的竞争动态。
它接着表示,监管批准不一定意味着商业发布、市场采纳或市场渗透;并且,我同事报道中分析师就竞争加剧的潜在影响所表达的观点,“不构成公司提供或认可的信息、预测或指引”。
UltraGreen.ai 还重申了其在公布上半年业绩时提供的营收指引。
在我看来,这不太可能安抚紧张的投资者。上周该公司股价暴跌,并非因为投资者担心 Zydus Lifesciences 和 Provepharm 可能如何影响其当前财年的财务表现,而是因为它们可能如何重塑公司的长期盈利能力。
更重要的是,为了让本地市场延续其强劲增长,并为像 UltraGreen.ai 这样的快速增长公司提供足够合理的估值以上市并维持上市地位,投资者必须准备好超越眼前的盈利,着眼于它们可能在未来五年或十年后开始获得的巨额利润。
要实现这一点,公司必须摒弃防卫心态,并采纳一种自愿、透明且与投资者进行有意义沟通的文化。
上周,在被问及此事时,新交所监管公司 (SGX Regulation) 的上市合规主管 Michael Tang 表示:“尽管上市规则不要求就涉及第三方或可能影响整个行业或市场的外部事件发布公告,但如果此类信息对其运营和/或业绩有重大影响,为了发行人自身的利益,也应向股东提供保证。
“发行人应建立机制来监控其行业和竞争格局。当事态发展被评估为对发行人有重大影响时,则需要发布公告以相应地向股东通报最新情况。”
他补充说:“与此相关的是,作为‘价值释放’(Value Unlock)行动的一部分,我们一直在鼓励公司用相关信息与投资者沟通。
“我们相信,自愿披露以及随之而来的市场纪律将共同为整个生态系统创造持久的价值。”
如果所有利益相关者都各司其职,或许这些努力将有助于本地上市公司——尤其是像 UltraGreen.ai 这样根基尚浅的“高飞股”——在它们不可避免地于增长道路上遇到挑战时,维持投资者的信心。
笔者持有 UltraGreen.ai 的股份