

美国干预日元,货币外交重成地缘经济工具
华盛顿此举并非纯粹的经济行为
本文由 AI 翻译,关键事实请以原文为准。
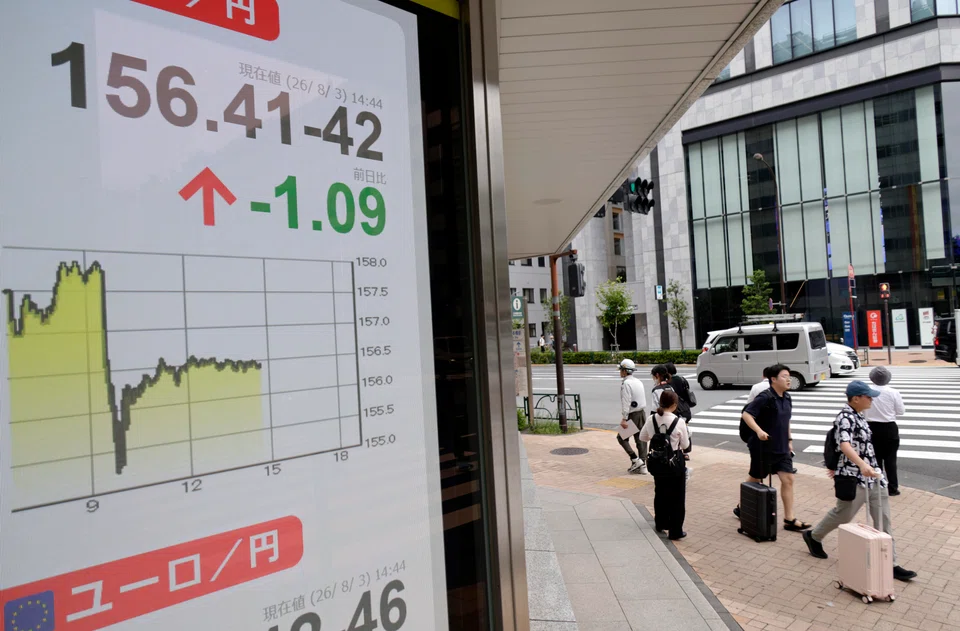
2026年7月31日,美国采取了二十多年来的首次行动:直接干预外汇市场,以支撑另一个国家的货币。
美国财政部通过纽约联邦储备银行,从其国库中卖出欧元,并用所得资金买入日元,加入了日本银行(Bank of Japan, BOJ)的一项操作。该操作可能动用了530亿美元。
这是自1998年以来首次美日联合买入日元的干预行动,也是自亚洲金融危机以来华盛顿方面首次明确支持日元。
此次干预的导火索是日元陷入了真正的困境。7月下旬,日元兑美元汇率已滑落至近164,创下40年来的名义新低;经通胀调整后,更是达到了自1960年代以来未见的水平。
美国总统 Donald Trump 以个人化的方式描述了这一举动,将其定义为盟友之间的一个人情。
财政部长 Scott Bessent 则给出了一个更具结构性的理由:日元被“严重低估”,这有可能动摇远不止日本一国的市场稳定。
这两种说法都对,但也都没有完全说明实际情况。这不仅仅是盟友关系管理的行为,更是一个展示货币政策如何成为地缘政治工具的案例,同时也是大国经济战略的一个风向标。
金融逻辑
日元疲软不会仅仅是日本自身的问题。由于日本在汽车、电子、机械和半导体领域与韩国、台湾和中国存在直接竞争,日元的大幅贬值会给其邻国带来压力,迫使它们要么接受竞争力下降,要么让本国货币贬值作为回应。
Bessent 明确指出了这一点,他警告说,日元持续疲软可能导致其他亚洲货币陷入竞争性贬值的漩涡,并可能使北京对人民币的管理复杂化。
分析师们已经警示,这可能引发一场范围更广的“亚洲货币战”,其态势让人联想到亚洲金融危机前的情况。因此,干预日元不仅是为了日本本身,同样也是为了遏制区域性外溢效应。
另一些人则认为,此次联合行动与其说是为了日元,不如说是为了美国国债。如果日本银行出售其持有的美国国债来为购买日元融资,就可能推高美国国债的收益率,即美国需要为其债务支付的利息。
分析师们已经警示,这可能引发一场范围更广的“亚洲货币战”,其态势让人联想到亚洲金融危机前的情况。因此,干预日元不仅是为了日本本身,同样也是为了遏制区域性外溢效应。
另一些人则认为,此次联合行动与其说是为了日元,不如说是为了美国国债。如果日本银行出售其持有的美国国债来为购买日元融资,就可能推高美国国债的收益率,即美国需要为其债务支付的利息。
有趣的是,据报道,美国财政部没有直接出售美元,而是从国库中卖出欧元来购买日元,这表明华盛顿可以动用多币种工具包,而不仅是其本国货币,来影响盟友的汇率。
此举令市场感到意外,Bessent 也不得不向欧洲同行保证,这只是一次国库资产的重新配置,而非针对欧元本身的信号。事实上,华盛顿此举可能意在避免美元相对其他货币走弱。
市场普遍怀疑仅靠干预能否解决任何问题。干预之后,日元大幅反弹,曾一度飙升5%,但随后回吐了部分涨幅。这表明日元的根本弱点是结构性的:日本银行的实际政策利率仍为负值。
Bessent 本人也承认,此举可以向市场发出信号,但“扭转局面的还是政策”——这等于承认,如果没有日本银行的进一步加息,7月31日的操作只是争取了时间,而无法逆转趋势。
地缘经济动机
代表另一个主权国家进行货币干预,既罕见又代价高昂。通过力挺日元,华盛顿同时向东京、该地区以及北京发出了一个信息:美日同盟不仅限于安全保障,还延伸到了货币政策领域。
在被 Trump 描述为“永远支持日本”的背景下,这次外汇操作成为了一次实实在在、市场可见的安抚行动,尤其是在盟友日益质疑美国承诺持久性的时代。
此外,此举对华盛顿也具有战略价值:干预行动让美国能够将自己定位为区域金融稳定的保障者,从而直接与中国通过人民币国际化建立的经济影响力相抗衡。
一个稳定且有美国支持的日元,也是以美元为中心的印太金融秩序的一个稳定锚点。在中国正努力提供替代方案的背景下,维护这一秩序符合华盛顿的各项战略利益。
我们也不能忘记此举向北京传递的信息。这次干预是在中东外交摩擦发生几天后,并且在更广泛的美中贸易紧张局势下宣布的。
一个更坚挺的日元缓解了部分压力,否则这些压力可能会促使北京为了保持竞争力而让人民币贬值。
但人民币走弱会削弱美国的贸易再平衡目标,并可能重新引发对中国操纵汇率的指责。从这个意义上说,捍卫日元也是一种在不直接与北京对抗的情况下,管理美中货币关系的间接工具。
然而,通过展示其将干预以支持盟友货币的意愿,美国也引出了一个问题:还有谁可能期待类似的待遇,以及在什么条件下才能获得这种待遇。
另一个面临货币波动的美国条约盟友——韩国,就是一个显而易见的候选人。
因此,这一先例可能会使未来的货币外交复杂化:盟友在管理自身货币政策时,现在可能会将美国潜在的兜底支持考虑在内,这可能会降低推迟必要但痛苦的调整所带来的国内政治成本。
这正是对任何救助干预的典型道德风险批判,只是这次的对象是汇率而非债务。
信号,而非解决方案
与日元的日均交易量相比,7月31日的干预规模很小,其本身也无法解决导致日元贬值的日美之间结构性利差问题。
这次干预的意义比其成效更有趣:它揭示了货币政策如何已成为联盟管理和大国竞争的明确工具。
美国利用其在全球金融体系中的中心地位,通过一个自1990年代末以来基本处于休眠状态的工具,稳定了伙伴,控制了区域性蔓延的源头,并悄然回应了中国的经济影响力。
效果能否持久取决于东京,而非华盛顿。如果日本银行后续采取可信的加息措施,这次干预将被铭记为政策底线被重设的时刻。
如果日本银行不这样做,这一事件反而可能揭示金融治术的局限性:即便是世界储备货币的发行国,也无法用市场信号来替代真正能影响汇率的根本性政策调整。
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

China’s market is tougher than ever. Where can Singapore firms still find room to grow?

Vietnam’s race for growth tests pace of energy transition: experts

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

