

转售房屋回报丰厚
但新私宅项目买家因购价更高而面临收益缩水
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】2023年,30岁的医疗专业人士Joshua(化名)斥资210万新元,在荷兰村地区购买了一套光鲜亮丽的全新永久地契豪华两居室单位。当时,他和妻子认为这是一项明智的投资。
这套房子价格不菲,但地点适合他们的生活服务产业群,而且渐进式付款计划意味着他们初期的财务压力较小。
更重要的是,在新加坡火热的房地产市场,房价似乎只涨不跌,获得收益感觉仍是必然的。
近三年过去了,Joshua形容这次购买是“愚蠢的”。
他那套700平方英尺单位的价值几乎没有增长,他现在担心的只是未来为了换一个更大的家庭住宅而卖掉它时能否保本。
Joshua并非个例。
新加坡的潜在购房者常常在价格更高的新公寓和更实惠的转售单位之间纠结。
一些房产经纪以及善意的家人和朋友会建议他们选择一手市场,认为那里有更强的投资潜力。
但房地产市场参与者为《商业时报》整理的数据表明,事实往往恰恰相反。
转售房地产再次出售时,由于其基础价格相对于新项目通常获得的高昂价格要低,因此往往能带来更高的回报。
因此,购房者可能不得不问:购买全新的房子真的值得吗?
持续的优势
在过去三十年中,转售房屋的盈利能力一直比新建的非有地私宅更强。
房地产研究员Vairavan Shanmugam汇编的统计数据显示,新建私宅的历史中位数年化回报率为2.7%,而再次易手的转售单位则为3.7%。
Vairavan是一名博士生,曾是房地产科技公司Ohmyhome的数据洞察专家。他研究了从1995年到2026年6月期间超过63万笔交易,重点关注持有期至少为三年的购买和后续转售案例。
他的研究结果不包括交易成本、税费、融资、租金收入和通货膨胀,并且该研究只涵盖已实现的回报。换言之,表现不佳但尚未售出的房屋并未反映在数据中。
他说:“重要的是,这种差异不仅限于中位数。”
尽管在高价值交易中差异更为明显——在第90个百分位数,差距扩大到3.1个百分点,而第25个百分位数仅为0.6个百分点——但转售房屋在所有层面都表现优于新房销售。
房龄与面积是关键
Realion (OrangeTee & ETC) Group的首席研究员兼策略师Christine Sun将转售房地产回报率更高的部分原因归于其房龄和更长的持有期,这使其有更多时间增值。
相比之下,许多较新的项目尚未有足够的转售交易来充分反映其潜在收益。
房地产洞察平台Property Doctors的主管Lee Nai Jia博士表示,转售房产的优势反映了在面积、地契类型和位置上的差异。
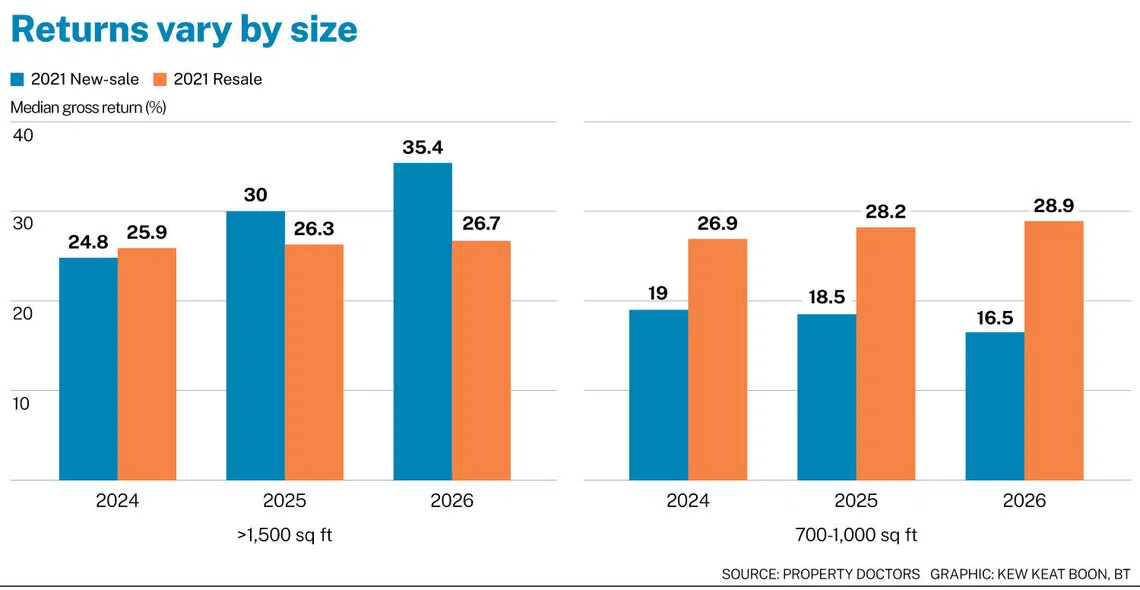
事实上,在过去两年中,对于面积大于1,500平方英尺的租赁地契单位,新房销售的平均回报率超过了转售房的回报率。
但对于面积在700至1,000平方英尺之间的房产,转售房的回报率仍然显著更高,获得了高达12.4个百分点的保费。
值得注意的是,房龄较老的租赁地契转售单位仍然比新房有优势,尽管优势较小。2021年,剩余租期少于70年的房产录得23.7%的中位数回报率,而新房销售为17%。
Lee博士表示,这“表明较短的剩余租期会减弱其优势,但当入手价格足够吸引人且存在集体出售重建的可能性时,并不一定会妨碍中期增值”。
即使在当局于2023年4月提高额外买家印花税率以冷却房地产市场后,转售房的优势依然存在。
根据Mogul.sg研究员Nicholas Mak的分析,在限制措施出台前,全岛转售房屋的中位数年化回报率为2.8%,而新房为1.9%。
降温措施实施后,转售房地产录得4.3%的中位数年化回报率,而新房销售为3%。
购买新房的代价
Vairavan发现,这些动态背后的一些原因是买家一开始就为新房支付了巨额保费。
在过去五年中,核心中区 (CCR) 的新房售价按每平方英尺计算,比转售单位高出41%。
这个差距在其余的中区 (RCR) 为48%,在中央区以外 (OCR) 为50%。
Vairavan说:“这笔保费在第一天就已承诺,而市场尚未花一天时间来证明其合理性。”
“在一个强劲的上升周期中,上涨的房价最终可以吸收这笔保费。在一个平稳或疲软的市场中,它往往成为沉重的负担,屋主需要花费数年时间才能爬回到已经锁定的成本水平。”
戴德梁行新加坡 (Savills Singapore) 研究与咨询部执行董事Alan Cheong也观察到了同样的趋势。
他表示,事实上,99年租赁地契的新建房屋所获得的价格保费已从10年平均的26.4%扩大到2026年前八个月的31.2%。
他补充说,这种现象“并不奇怪”,因为土地正变得越来越昂贵。
过去三年,政府土地出售价格的增长速度超过了私宅价格指数。更高的土地成本被计入新项目的定价中,推动新房销售价格的上涨速度快于转售市场。
Cheong补充说,开发商强大的营销火力也可能强化这种保费。
开发商可以建造销售展厅,委任多家代理机构,并动员数千名经纪人为一个新项目造势,从而有效地推高最终售价,这是单个转售房产业主无法做到的。
但新项目不一定定价过高。莱坊 (Knight Frank) 研究部主管Leonard Tay表示,开发商必须将土地和建筑成本、品牌以及预期的社区改善计入其价格标签。
他指出:“购房者通常也愿意为拥有时下流行花哨设施的新产品支付更高价格。”
这些设施包括多功能硬地球场、家庭和宠物设施,如主题游乐场、高尔夫模拟器和居家办公休息室。
价值问题
与此同时,Tay表示,市场可能正在走向一个许多买家有意识地为消费价值和生活服务产业群偏好付费的阶段,“而不是为了最大化投资回报”。
对于购买高档核心中区住宅的买家来说,情况似乎确实如此。
根据Vairavan的研究,在过去十年中,核心中区约28%的新房销售出现亏损,而同期转售房的亏损比例为14.9%。
核心中区的新项目在该期间录得22.4%至35.6%的亏损,并且并不仅限于少数几个糟糕的年份。
Vairavan说:“如果连黄金地段市场的新房买家都显示出较高的亏损率和较低的中位数年化回报率,那么买家应该谨慎,不要将‘黄金地段(住宅)’和‘安全(投资)’等同起来。”
即便如此,盈利的交易仍占多数。
Mak发现,自2023年4月降温措施实施以来,71.7%的核心中区交易实现了盈利,尽管这远低于其余的中区和中央区以外分别录得的96.2%和98.6%。
在核心中区之外,Realion的Christine Sun同样指出,在新加坡随后被转售的新房中,大多数都是盈利的。
2025年,全岛94.3%的交易实现盈利,高于2020年的82.2%。
无论是亏损者还是盈利者,所涉及的金额也在增长。
在那五年期间,平均总亏损增加了40.8%,在2025年达到约32.1万新元,而平均总收益则飙升了81.1%,达到49.8万新元。
Tay说:“从投资角度来看,原则保持不变。随着保费扩大,未来资本收入的门槛就越高。”
话虽如此,Cheong预计,只要转售房产的剩余租期不严重影响其可抵押性或融资吸引力,买家将会更重视其相对于价格更高的新建房屋所提供的“相对价值”。
短暂的趋同
尽管转售房屋的价格有时可能与新建房屋相当,但分析师认为,任何此类市场追赶都只是暂时的。
Cheong说:“一旦市场有时间重建其购买力,开发商可能会通过后续的项目逐步重新建立更高的定价基准。”
购房者将继续承受更高的项目售价多久,这是另一个问题。
Tay表示,自疫情以来,他们基本上适应了不断上涨的价格,这表明他们尚未达到“其可负担能力范围的极限”。
但他指出,如果私宅价格的增长“持续到超过收入增长”,那么可能会出现阻力,导致销售率放缓、购房行为更加谨慎,以及转向提供更大空间或更高价值的转售项目。
Tay补充说:“更多处于(建屋发展局)薪金顶限高端的家庭可能会选择预购组屋,而不是新推出的私人单位。”他指的是最近公共住房购买资格的家庭月收入上限有所提高。
Lee博士说,新公寓的“合理”保费是多少,因情况而异。“在某些比较中,大约30%到40%的保费是可以理解的,特别是当与之竞争的转售房源房龄相当老旧时。”
然而,最终买家不一定是在生活服务产业群和投资考量之间做出选择。
Lee博士指出,新项目也提供优势,例如渐进式付款、较低的初期维护和装修成本,以及缺陷责任期的保障。
尽管人们对资本收入高度关注,但买家持续愿意为新房支付保费表明,最大化回报只是购房方程式的一部分。
TRENDING NOW

Inside Jensen Huang’s last hours as Nvidia CEO

Higher rates, weaker spending: Is the Philippines entering stagflation?

‘I’ll be buying more’: Singapore investors pour into Nvidia shares on Jensen Huang’s exit
Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

