

购物热潮:为何投资者追捧新加坡零售资产
尽管零售租户持续承压,但积极的收益率前景推动了今年迄今价值80亿新元的交易
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】尽管越来越多的零售商倒闭,但投资者却掀起了一股购物潮——购买容纳这些零售商的购物中心。
房地产咨询公司估计,今年迄今已有价值高达80亿新元的零售资产易手。
第一太平戴维斯 (Savills) 录得的重大零售交易总额为79亿新元,是去年同期17亿新元的四倍多。世邦魏理仕 (CBRE) 的数据涵盖每单位价值超过1000万新元的私人零售投资,截至9月22日,其录得的交易额为74亿新元,几乎是2025年全年交易额38亿新元的两倍。
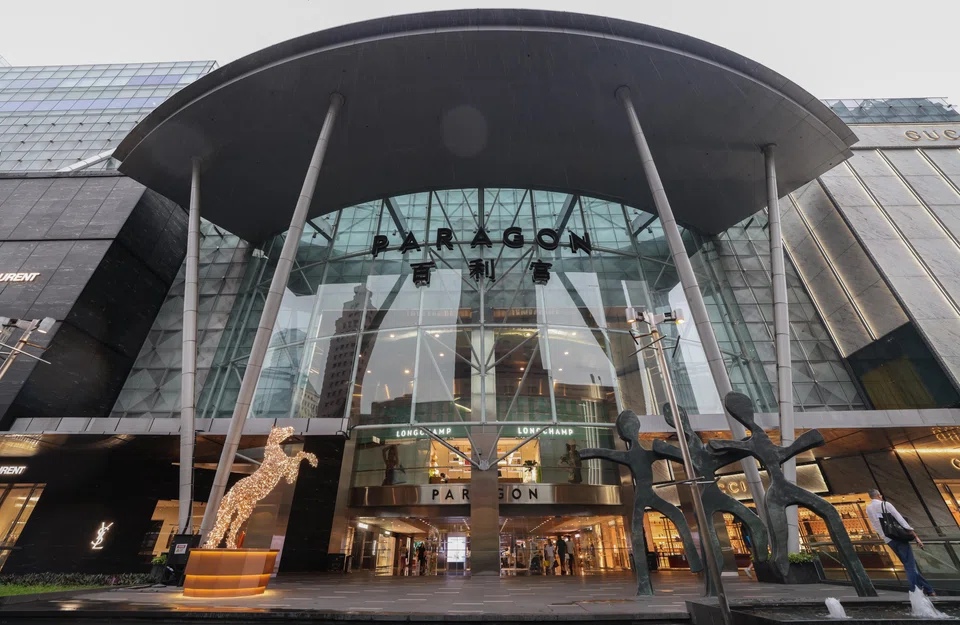
其中几宗最大的交易包括:Cuscaden Peak以39亿新元将Paragon出售给凯德综合商业信托 (CapitaLand Integrated Commercial Trust, 简称CICT);会德丰 (Wharf) 以11亿新元将Wheelock Place出售给香港置地 (Hongkong Land) 的私人基金;以及星狮地产信托 (Frasers Centrepoint Trust) 以4.67亿新元将White Sands购物中心脱售给Growth Capital,后者是与Han Chee Juan的Jack Investment有关联的实体。
尽管租户们面临着工资上涨、租金高昂和消费者善变等问题,导致门店倒闭的新闻频频见报,但零售资产的收益率仍然高于借贷成本。
高力新加坡 (Colliers Singapore) 资本市场与投资服务主管Terry Wong总结了这种分化:“资产层面的经济效益和店铺层面的经济效益已经出现分歧。”
投资的理由更多地取决于购物中心替换离开租户并保持租金收入流的能力,而非每个租户都能生存下来。
“他们押注的是持久、防御性的收入加上稀缺价值,而不是零售销售的复苏,”Wong说。
复苏,而非狂热
交易活动的增加并不仅限于今年的数十亿美元级别的大宗交易。
第一太平戴维斯在2026年迄今已录得42宗价值至少1000万新元的零售交易。这已超过了去年全年完成的40宗。交易类型涵盖建屋局店屋、受保留店屋、分层零售单位和购物中心。
第一太平戴维斯新加坡研究与咨询部执行董事Alan Cheong表示,这些数据表明零售投资市场出现了“显著复苏”。
第一太平戴维斯新加坡投资销售与资本市场董事总经理Jeremy Lake表示,公司对零售投资物业的前景仍然“非常乐观”,并指出过去一年完成的交易数量。“今年的零售市场肯定更强劲了,”他说。
不过,世邦魏理仕新加坡资本市场执行董事Clemence Lee表示,“市场尚未进入狂热状态,而是变得更加务实了。”
他表示,买家对利率前景和零售现金流已更为安心,而卖家在定价方面也变得更加实际。
更宽的收益率缓冲
相对于写字楼,零售物业更高的收益率以及更低的借贷成本吸引了买家。
房地产顾问普遍估计,零售资产的交易净收益率约为4%至5%,而甲级写字楼的净收益率约为3%至4%。
Lake估计,直到最近,借贷成本一直在2%至2.5%左右。
Wong说:“较低的利率恢复了正利差,并将收益率差扩大到历史平均水平之上,这同时改善了买家的承销条件并提振了卖家的出售意愿,从而为市场带来了更多供应。”
与此同时,零售物业相对于写字楼的收益率溢价,部分补偿了投资者的额外风险和管理工作。
世邦魏理仕的Lee表示,与甲级写字楼相比,零售业业主的租约通常较短,受消费者支出的影响更大,且需要更积极的资产管理。
租户有出有进,收入流不断
对投资者而言,关键在于购物中心能否在个别租户来去更迭的情况下,维持其收入的稳定性。
Lake说,尤其是在热门的郊区购物中心,离开的租户几乎总有其他寻求空间的商家接替。“你失去一个租户,但会有两三个想进来取而代之。”
Cheong同样表示,接近饱和的出租率和健康的潜在的租户储备,让优质购物中心的业主能够为了追求租金增长而接受更高的租户更替率。
2026年第二季度,新加坡中央区的零售租金上涨了0.6%,扭转了第一季度下跌0.6%的局面。与此同时,全岛空置率从6.3%微升至第二季度的6.5%。中央区租金指数同比增长1.5%,且过去两年租金一直保持正增长。
世邦魏理仕新加坡及东南亚研究部主管Tricia Song表示,黄金地段的乌节路和郊区购物中心继续表现优异。
“对于最优质的零售资产而言,其销售坪效仍然足够健康,足以支撑当前租金,并且在许多情况下还能实现温和的租金增长。”
更多可调控的手段
高力的Wong以CICT收购Paragon为例:这是一项罕见的位于乌节路的永久地契资产,地处供应有限、业权集中的地段,收购时的入市收益率为3.9%。其医疗套房也增强了它的吸引力。
Lake指出,投资者通常期望获得温和的年度租金增长,并辅以资产提升和运营成本节约作为补充。“租金涨幅并不大,可能每年在2%到3%之间。”
戴德梁行 (Cushman & Wakefield) 新加坡及东南亚研究部主管Wong Xian Yang表示,一些购物中心的租金可能过低,特别是那些几年前签订的租约尚未调整至当前市场水平的商铺。
他还补充说,百货公司和电影院等主力租户的离开也可能带来新的机遇。业主可以通过分割较大单位、改变业态组合、重新规划空间或重新安置租户来释放价值,以改善客流量和租赁表现。
“大多数购买购物中心的投资者都会对其进行调整,”Lake说。“与写字楼相比,零售物业通常有更多可以用来提升资产表现的调控手段。”
戴德梁行的Wong表示,由必需品消费带动的郊区购物中心具有更强的防御性特征,而黄金地段的购物中心则可能因国际零售商和目的地品牌而具有强大的增值潜力。
“重大的改造工程”
价值创造可能涉及的是彻底的扭转,而不仅仅是渐进式的改善——Scotts Square就是一个例证。
这座永久地契购物中心于2024年以4.5亿新元的价格上市,随后报价降至3.8亿新元,并最终于今年以3.1亿新元的价格出售给RB Capital和Royal Holdings。
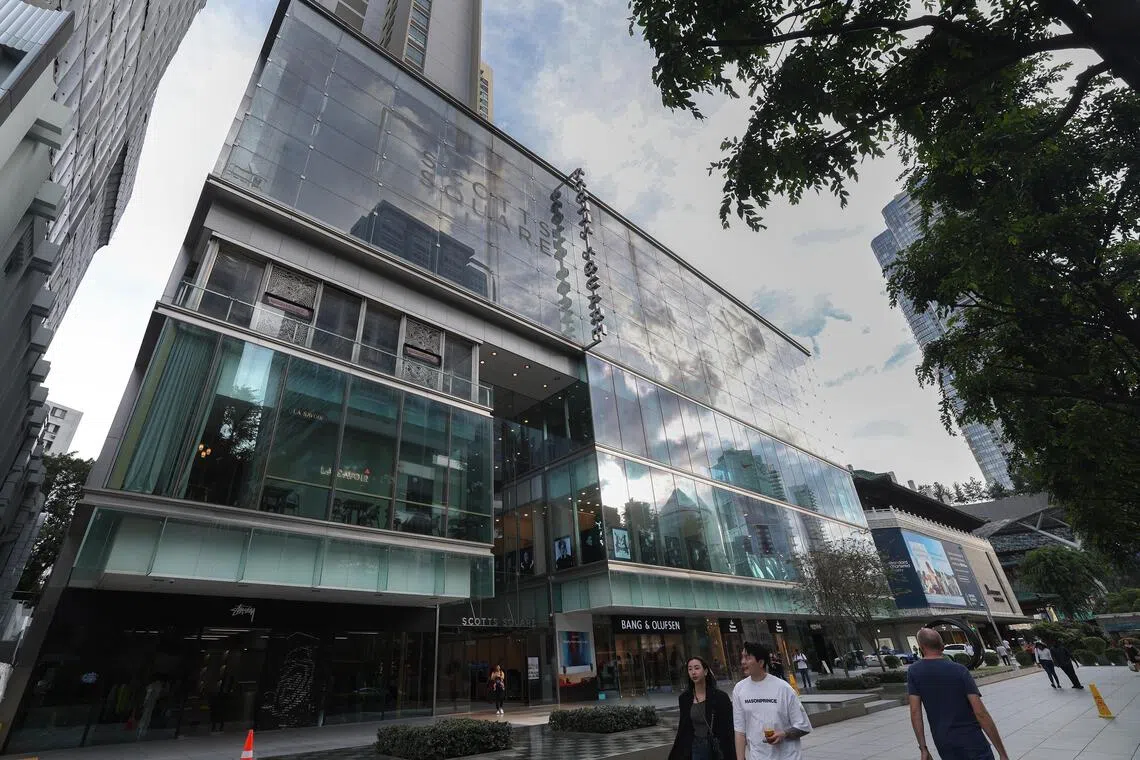
Lake说,Scotts Square最初经营良好,但在疫情期间因几家大租户离开而遭受重创。不理想的替代租户组合削弱了它对购物者的吸引力,导致其陷入恶性循环。
“你必须有信心能够扭转局面,而这并非小修小补——这是一项重大的改造工程,”Lake说。
高力的Wong将RB Capital的收购描述为一种“重新定位策略”。
“RB Capital在盘活优质商业资产方面有着良好记录,预计将对该购物中心进行彻底改造,”他说。“关键在于,其现行租金已跌破市场水平,因此通过租户更新,未来租金有正向调升的潜力。”
谁能笑到最后?
在市场复苏之际出售资产的业主,不一定就是看空零售业。
“在大多数情况下,卖家是出于投资组合决策,而不是对该行业的前景做出方向性判断,”Lee说。
他补充说,一些卖家是为了锁定利润、降低集中度或释放资本。
高力的Wong指出,星狮地产信托出售White Sands是为了降低杠杆率,而吉宝 (Keppel) 则通过脱售i12 Katong将资金重新部署到回报更高的机会中。会德丰的退出则反映了其从新加坡房地产市场进行战略性撤出的决策。
尽管如此,吸引人的入市收益率和资产提升计划并不能保证预期的回报,尤其是在目前融资成本不断上升的情况下。
戴德梁行的Wong说:“如果利率大幅上升或变得更加波动和不确定,随着借贷成本增加以及物业收益率与融资成本之间的利差收窄,投资者的胃纳可能会减弱。”
Cheong认为,一些熟悉的风险——如更高的租户流失率、疲软的旅游消费,以及新柔长堤捷运系统 (RTS Link) 开通后消费可能分流至新山——已在很大程度上反映在零售交易价格中。
“较不确定,且可以说在当前估值中反映较少的是长期的结构性风险。”
他警告说,人口老龄化、结构性失业率上升以及未充分就业人群的增加,可能共同导致零售支出持续下降,从而削弱购买力和租户的生存能力。零售商持续高昂的劳动力、水电和运营成本是另一个担忧,尤其是在竞争限制了他们将这些成本转嫁给消费者的能力时。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW
Easy to rent out, hard to sell: Are buyers losing interest in Singapore’s one-bedroom condos?

GovTech retrenches another 38 staff in second round of layoffs
Stocks to watch: Seatrium, CapitaLand Investment, Keppel DC Reit, Suntec Reit, CLCT, TSH Resources

World’s largest offshore wind platform by Seatrium consortium on track to be completed by 2028

