借贷成本上升,新加坡房地产交易热潮料在2026年创纪录后降温
尽管投资者意愿保持健康,但重大交易面临更长的谈判周期和定价差距
本文由 AI 翻译,关键事实请以原文为准。
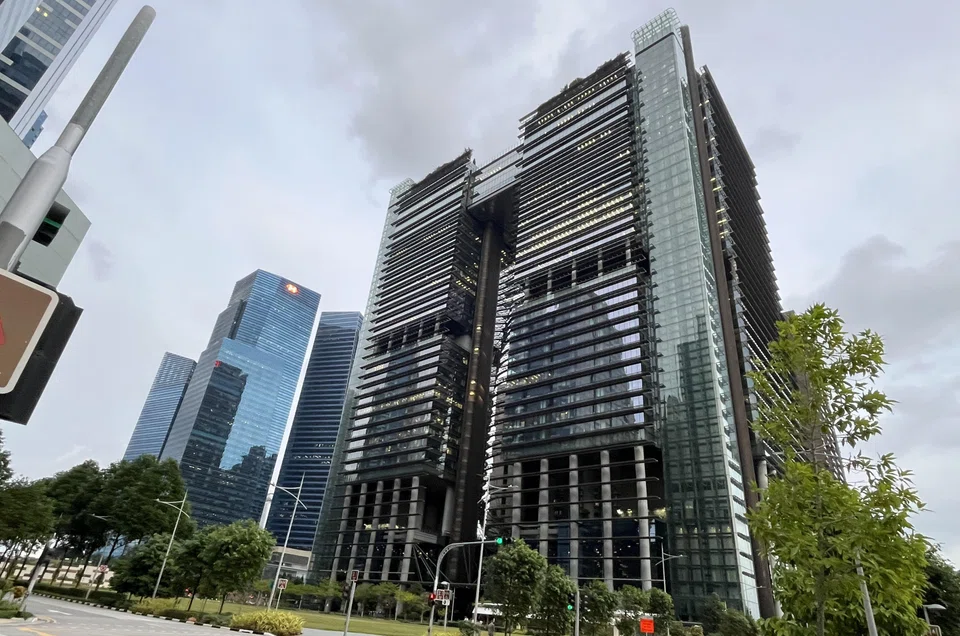
【新加坡】三个月前,房地产界热切期待市中心黄金地段综合项目Marina One商业部分的交易尘埃落定。据称,该项目将归入Hongkong Land的新私募基金。
这笔57亿新元的交易本将成为新加坡规模最大的单一资产交易。在Marina One于1月首次挂牌出售后的几个月里,Hongkong Land成功入围,因此外界普遍预计交易将在8月完成。
10月初,市场开始传言该交易已经告吹。
这笔大型交易的停滞可能仅仅是因为交易金额巨大,或与收购相关的特定条款,或是在筹集新资金方面遇到了问题。
但此次交易搁浅的背景是,随着利率进入新一轮加息周期,市场愈发谨慎,并预期融资成本将上升。
Savills新加坡投资销售与资本市场董事总经理Jeremy Lake表示:“净收益率与借贷成本之间的利差再次收窄,导致买家重新评估一些交易的定价假设,特别是对于净收益率最低、正利差空间最薄的写字楼而言。”

他补充说,投资者也在权衡地缘政治的不确定性、人工智能的影响以及中期选举后的美国政局。
美国联邦储备局于9月将其基准利率上调25个基点,目标区间达到3.75%至4%,这是自2023年以来的首次加息,随后在10月维持利率不变。
除了Marina One,目前市场上的其他主要写字楼资产还包括Lazada One、30 Raffles Place、Bugis Junction Towers、Paya Lebar Green以及One Raffles Place。
Lake表示,由于买家在借贷成本上升的情况下重新评估定价,一些交易已被推迟,而其他交易则“无人出价或出价过低”。
新加坡的交易撮合者在经历了强劲的上半年后,第三季度有所放缓,但2026年仍有望创下历史新高。
MSCI在周二(11月10日)发布的一份报告中称:“相对可观的收益率差使这个城市国家成为核心资本的磁石。” 已完成的重大交易包括凯德综合商业信托 (CapitaLand Integrated Commercial Trust) 以39亿新元收购Paragon,以及Hongkong Land以11亿新元收购Wheelock Place。
但业内人士表示,随着借贷成本如今不断上升,投资者开始暂停交易。
Savills新加坡预计,包括商业地产、住宅交易和政府售地 (GLS) 在内的总投资销售额,明年将放缓至350亿至450亿新元之间,低于其对2026年约550亿新元的预测总额。
Savills新加坡研究与咨询执行董事Alan Cheong表示,进一步加息的前景使得2026年的创纪录销售额不太可能重演。
他补充说,尽管如此,交易量仍应接近2022年至2024年间记录的最高水平,这得益于今年启动并可能在2027年完成的交易。
创纪录的一年,但势头放缓
这一展望是在新加坡经历了异常强劲的一年之后提出的。根据各咨询公司的估算,剔除政府售地,2026年前九个月的投资销售总额在288亿至340亿新元之间。
但第三季度势头放缓,投资销售额降至38亿至69亿新元之间。
Lake表示,放缓的部分原因是借贷成本上升,另一部分原因是销售额从上半年的高位回落。
戴德梁行 (Cushman & Wakefield, C&W) 新加坡及东南亚研究主管Wong Xian Yang认为,季度性下降并非投资者情绪急剧恶化的迹象。
他说:“虽然一些投资者在利率前景和更广泛的宏观经济状况不确定的情况下保持谨慎,但大多数投资者仍在积极评估那些有明确收入可见性或积极长期增长前景支持的机会。”
借贷成本上升使交易复杂化
一些大型写字楼资产的潜在买家群体也仍然有限,许多投资者青睐工业、零售、居住、数据中心和生命科学领域的资产。
高力国际 (Colliers) 新加坡资本市场与投资服务主管Terry Wong指出,市场上也出现了定价差距,卖家参考的是2026年强劲的市场状况,而买家则考虑了更高的融资成本和所需回报。
戴德梁行 (C&W) 的Wong指出,新加坡的融资成本仍然相对具有吸引力。
他表示,截至11月5日,三个月复合新加坡隔夜利率(SORA)为1.3157%,与一年前基本持平,远低于2024年11月记录的约3.3%。
同样,莱坊 (Knight Frank) 新加坡研究主管Leonard Tay表示:“目前,新加坡的借贷成本与该地区及全球其他市场相比仍然具有竞争力。新加坡许多可投资资产仍存在正利差,投资者在继续寻找机会。”
戴德梁行 (C&W) 的Wong补充道:“然而,如果借贷成本继续上升,利率前景变得更加不确定,类似于2023年和2024年所经历的环境,那么融资成本可能会成为投资者在2027年更关心的问题。”
Tay预计2027年将较为平静,因为大部分可用资本今年已经部署完毕。
重大交易仍在筹备中
Lake表示,如果涉及Marina One、One Raffles Place和Frasers Tower的重大写字楼交易能够在2027年上半年完成,私人领域的投资活动可能会有所回升。
他补充说,一些大型工业交易也在筹备中,而由于开发商寻求补充其土地库存,政府售地预计将保持强劲势头。
高力国际的Wong对几项目前正在进行尽职调查的大型交易保持谨慎乐观。
他说:“买卖双方都有一定的紧迫感,希望在年底前完成交易,特别是那些已经进入后期谈判阶段的交易。”
但他强调,买家更关心的是他们的入场价格,而不仅仅是利率,关键的考虑因素是双方能否在当前的融资条件下就定价达成一致。
戴德梁行 (C&W) 的Wong表示,考虑到尽职调查的复杂性,投资者不太可能仅仅为了获得略低的借贷成本而匆忙进行收购。
投资市场将更具选择性
戴德梁行 (C&W) 的Wong表示,在利率“更长时间维持高位”的环境下,投资回报可能将由租金增长、入住率改善和运营成本优化来支撑,而非资本化率压缩。
他补充说:“如果借贷成本大幅上升,资产将需要提供更高的收益率或展现更强的租金增长潜力,以抵消融资成本的增加,并对投资者保持吸引力。”
他指出,尽管有供应受限和强韧的租户需求支撑回报,但中央商业区甲级写字楼约3%至4%的相对较低收益率,可能使其对融资成本的大幅增加更为敏感。
与此同时,零售和工业物业可能对借贷成本的适度增加表现出相对的韧性。
Savills在其第三季度报告中表示,持有99年租赁地契的零售资产通常提供4%至5%的净收益率,而剩余租期为20至25年的工业物业可产生6%至6.5%的收益率。
高力国际预计,酒店资产、服务式公寓、共居物业和物流设施将继续保持吸引力,重建和重新定位的机会也是如此。
高力国际的Wong表示:“我们认为2027年将是一个过渡期,市场将从一个交易量创纪录的时期,转向一个更加注重资产选择、入场价格和创造收入增长能力的时期。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.