经济学家:新加坡金管局在2026年有应对突发冲击的政策空间
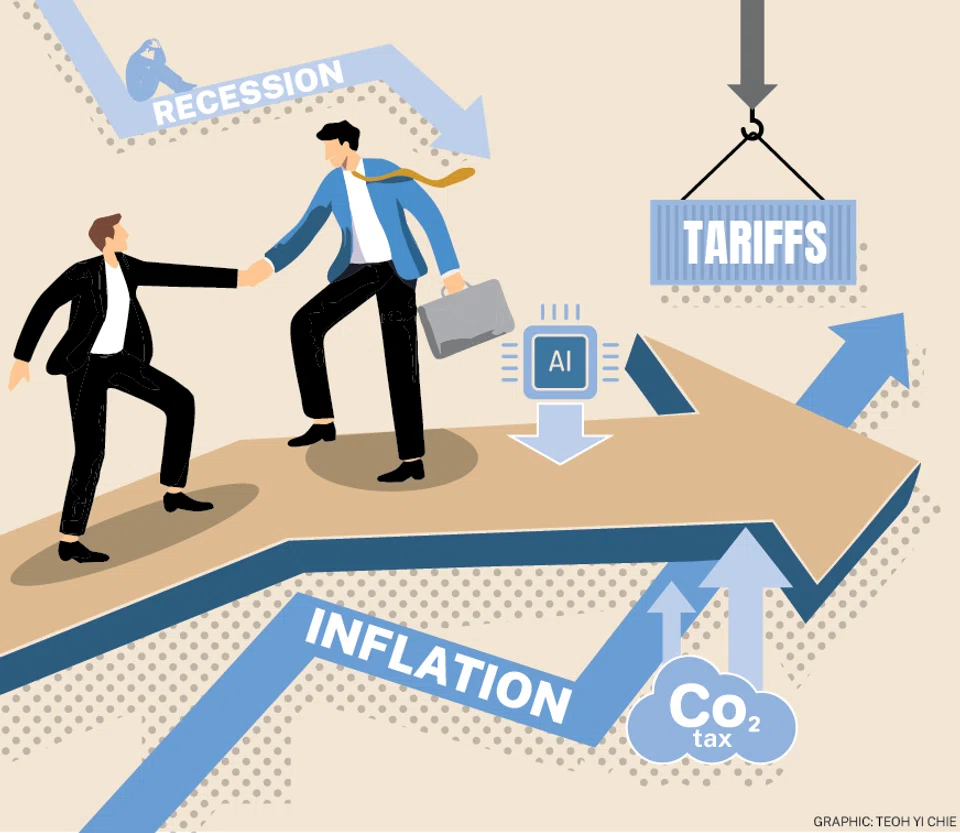
关税、人工智能芯片需求减弱或全球经济放缓超预期可能促使政策放宽——但政策收紧亦有可能。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】经济学家表示,低通胀将为新加坡金融管理局 (MAS) 提供政策空间,以便在2026年经济增长遭遇意外冲击时放宽政策。
然而,经济增长的韧性也意味着收紧政策的可能性并未被排除。
在2025年初两次小幅放宽政策后,市场基本预期是新加坡金管局在整个2026年将维持政策稳定。
但经济学家指出,新一轮的关税冲击、人工智能 (AI) 芯片需求减弱或全球需求更大幅度的放缓,都可能需要进一步放宽政策。
当前的政策设定使新加坡元名义有效汇率 (S$NEER) 政策区间处于“温和渐进的升值轨道”。
大多数私营领域的经济学家估计,政策区间的升值斜率再经过一两次小幅调整即可降至零,但很少有人预计这会在2026年发生。
在新加坡金管局于12月17日发布的最新专业预测人士调查中,20名受访者均预计明年1月不会有任何政策变动。
但对于4月份,一名受访者预计政策区间的斜率将被下调,而另一名则预计会上调。对于7月份,两名受访者预计将通过上调斜率来收紧政策。
先放宽,后维稳
该央行在2025年的两次放宽政策,是在美国总统 Donald Trump 发出关税威胁的背景下进行的。1月20日,Trump 在宣誓就职总统时,承诺将对贸易伙伴征收关税。
几天后的1月24日,新加坡金管局小幅下调了新元名义有效汇率 (S$NEER) 政策区间的斜率,这是自2022年10月以来首次放宽政策。
在4月份的下一次会议上,金管局再次小幅下调了斜率,并表示由于 Trump 兑现了他的关税威胁,全球贸易和增长前景已“在4月初变得黯淡”。
DBS高级经济学家 Chua Han Teng 表示,这两次“前瞻性”的放宽举措为经济增长提供了支持,并“帮助抵消了外部的负面增长冲击”。
然而,Moody’s Analytics 的经济学家 Denise Cheok 指出,金管局之所以能够放宽政策,是因为核心通胀已降至异常低的水平,因此放宽政策不会带来进口价格大幅上涨的风险。
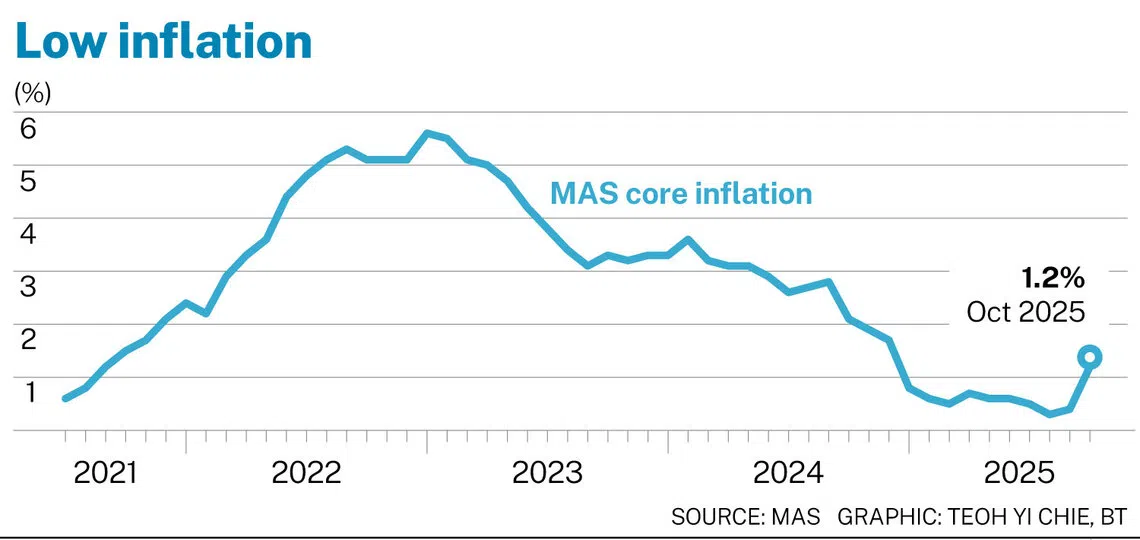
核心通胀自2023年以来稳步下降,在金管局1月份做出决定前的12月份达到了1.8%——为当时三年来的最低点。
核心通胀在8月份达到了0.3%的四年新低,然后在9月份微升至0.4%。10月份,该数据飙升至1.2%,但这并未动摇当局对全年核心通胀0.5%的预测。
尽管通胀较低,但新加坡金管局在7月和10月仍维持政策不变。经济学人智库 (EIU) 亚洲分析师 Tay Qi Hang 表示,这给了早前的宽松政策“时间传导至实体经济,同时避免了价格飙升的风险”。
政策也无需为了提振增长而放宽。Tay 指出,得益于关税实施前的提前出货以及人工智能相关的强劲需求,第三季度经济增长保持坚挺。
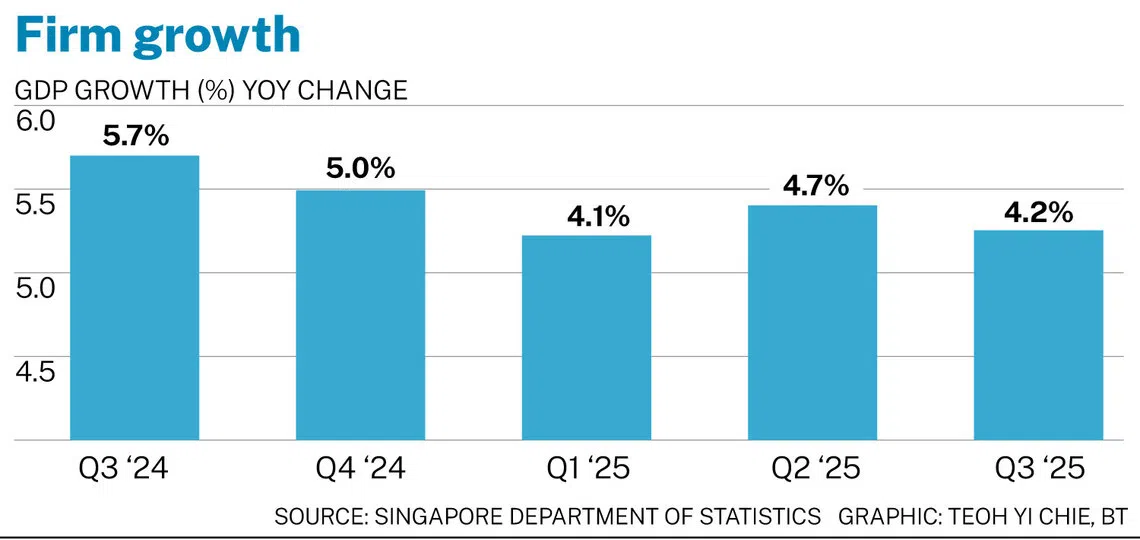
第三季度的国内生产总值增长率为4.2%,高于2.9%的预估初值。
根据修正后的数据,新加坡贸易与工业部将其2025年全年增长预测从早前的1.5%至2.5%上调至“4%左右”。
2026年展望
对于2026年,官方预测范围是:国内生产总值 (GDP) 增长1%至3%,核心通胀0.5%至1.5%。
Maybank 的经济学家 Brian Lee 和 Chua Hak Bin 表示,稳健增长和温和通胀的组合,应能让新加坡金管局在2026年维持其温和升值的立场——这一观点与《商业时报》采访的其他经济学家的看法基本一致。
DBS、OCBC、UOB、RHB 和 Moody’s 同样预计,除非通胀或全球增长出现重大意外,否则明年的货币政策设置将保持不变。
DBS的 Chua 表示:“我们预计金管局将在2026年保留政策空间,维持其三个政策参数(指新元名义有效汇率政策区间的斜率、宽度和中心点),以便在高度不确定的全球格局中保留预防性放宽的灵活性。”
相比之下,经济学人智库的 Tay 预计斜率将被下调。但这将是“在2026年期间逐步转向更为中性的立场,而非激进的宽松周期”。
他预计,未来两年通胀率将攀升至1%至2%之间,部分原因是公共交通票价上涨5%、新的可持续航空燃料税以及更高的碳税等政策举措。
值得关注的触发因素
经济学家们指出了可能需要新加坡金管局收紧政策的通胀冲击风险,但也提到了可能促使进一步放宽政策的增长放缓风险。
虽然 Maybank 经济学家的基本预测是新加坡金管局将维持政策稳定,但他们认为政策收紧的风险大于放宽的风险。
经济学人智库的 Tay 表示,如果核心通胀攀升至2%以上,新加坡金管局可能需要收紧政策,而如果供应冲击推高进口和运输成本,这种情况就可能发生。
Moody’s 的 Cheok 表示,此类供应冲击可能来自极端天气导致的食品价格上涨,或与美国外交政策或地缘政治紧张局势相关的供应链中断——但她认为这些情况不太可能发生。
她补充说,相比于收紧政策,全球经济放缓更有可能促使新加坡金管局进一步放宽政策,并表示:“如果明年贸易环境恶化超预期,金管局有空间放宽政策。”
她表示,关税仍然是主要的增长风险,因为提前出口的负面效应可能会在明年开始显现。
她补充说,虽然关税驱动的价格上涨可能会损害需求,但如果新加坡金管局放缓新元的升值速度或下调新元名义有效汇率政策区间的中心点,从而使新加坡的出口商品更便宜,则可以缓解这一影响。
至于中国,如果北京方面宣布重大的财政支持,这“可能在一定程度上抵消美国关税对增长的拖累,从而为新加坡金管局在更长时间内维持政策稳定提供空间”。
Cheok 认为,支撑了新加坡10月份强劲出口数据的人工智能热潮,是可能减少宽松政策需求的增长顺风。
相比之下,Tay 则将“人工智能周期的回调”列为一个可能的冲击,这可能“使新加坡金管局倾向于放宽政策”。其他风险包括美国关税抑制全球需求,以及针对制药和半导体行业的特定关税。
DBS 的 Chua 也提到了可能对半导体征收的关税,以及中美贸易紧张局势再度升级和估值偏高的全球金融市场出现大幅回调的风险。
他说,这些因素可能“严重打击投资者情绪”,并增加经济放缓程度超预期的风险。
Maybank 的经济学家表示,在彻底的经济衰退情况下,新加坡金管局将准备将斜率降至零,甚至向下调整新元名义有效汇率政策区间的中心点——尽管经济衰退并非他们对2026年的基本预测。
然而,经济学家们表示,即使新加坡金管局调整政策,也不太可能在非预定会议期间进行。由于该央行现在每季度而不是每年两次审查政策,它有更频繁的机会来应对不断变化的条件。
OCBC首席经济学家 Selena Ling 表示:“要出现计划外的政策调整,需要有意外或重大的冲击,”她以冠病大流行和2008年全球金融危机为例。
经济学人智库的 Tay 指出,由于金管局的政策是基于中期价格压力,单个月的通胀数据不太可能起决定性作用。“当然,仍有很小的可能会有计划外的调整,但这需要发生重大的地缘政治冲突或供应中断。”