

新加坡10月份工厂增长放缓,制造业产业群采购经理指数降至51.4
电子业活动扩张有所放缓,但人工智能相关需求持续为该领域提供支撑
本文由 AI 翻译,关键事实请以原文为准。
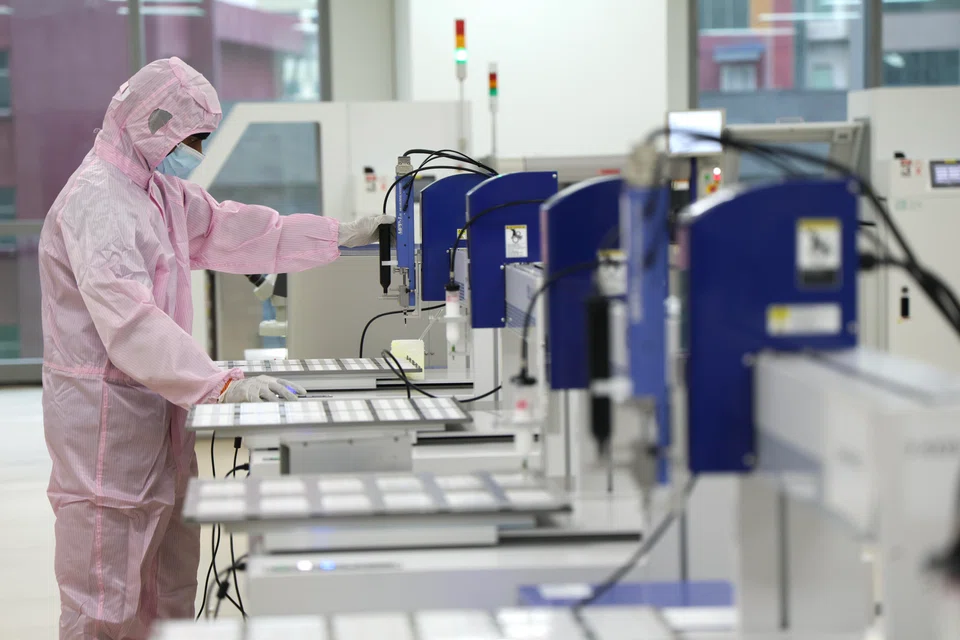
【新加坡】新加坡工厂活动在10月份连续第15个月扩张,尽管增速有所放缓。经济学家预计,在人工智能相关电子产品需求持续的支撑下,制造业产业群增长将保持韧性。
新加坡采购与材料管理学院 (SIPMM) 周一(11月2日)发布的数据显示,采购经理指数 (PMI) 从9月份的水平下滑0.3点,于上月降至51.4。
指数高于50表示扩张,低于50则表示萎缩。
在制造业产业群内部,关键的电子业采购经理指数有所降温,下跌0.4点至52.5,表明扩张持续但速度放缓。
新加坡采购与材料管理学院执行董事 Stephen Poh 表示,最新的数据应被视为“该行业从高基数降温,而非失去增长动力”。
自2025年下半年以来,主要受全球人工智能相关需求激增的推动,新加坡的制造业产业群领域在电子业的强劲增长提振下表现出色。

报告显示,10月份的放缓是由新订单、工厂产出、投入品库存和就业增长减速所致。
进口和积压订单的扩张速度也有所放缓,而新出口和投入价格的增长则略有回升。
与此同时,产成品库存的收缩速度减慢,而供应商交货指数“收缩速度要慢得多”,表明交货延迟有所减少。
Poh 表示,强劲的出口、人工智能相关订单和高位的积压订单继续支撑着电子业的增长,但产出仍然落后于订单,且较高的投入成本依然是一个隐忧。
他表示:“供应商延迟的缓解有所帮助,但中东航运中断的再现可能会限制产出。”
DBS 高级经济学家 Chua Han Teng 预计,新加坡的制造业产业群领域在短期内将保持韧性。
他指出,10月份电子业新出口订单指数升至53.2,为2018年5月以来的最高水平,而积压订单仍处于高位,表明对电子产品的需求持续。
Chua 表示,这反映了“在持续的人工智能基础设施建设的推动下,对人工智能相关硬件的强劲外部需求”。
OCBC 首席经济学家 Selena Ling 同样预计制造业产业群活动将继续扩张,但她警告称,不应将该领域今年的卓越表现推断至2027年。
她表示:“尽管持续扩张的前景合理,但到2027年,增长率可能会恢复正常。”
Ling 也指出了投资者日益增长的担忧,即全球人工智能投资热潮的可持续性,特别是企业能否产生足够的回报来证明其巨额支出的合理性。
她指出,中国大陆、台湾和韩国的制造业产业群采购经理指数也有所走软,这表明此次放缓并非新加坡独有的现象。
区域趋势
10月份,整个区域的制造业产业群状况喜忧参半,印度尼西亚和泰国录得更强劲的增长,而韩国和台湾的扩张则有所放缓。
中国的官方采购经理指数陷入萎缩,尽管一项私人调查继续显示增长信号。
中国的官方制造业产业群采购经理指数从9月份的50.1降至10月份的49.3,在国内需求疲软和出口走软迹象的背景下,这标志着该指数四个月内第三次出现萎缩。
相比之下,由 S&P Global 编制的私人指数 RatingDog 中国通用制造业产业群采购经理指数从52.1微降至52,连续第11个月保持在扩张区间。
RatingDog 创始人 Yao Yu 指出,在强劲需求和生产能力提升的支撑下,工厂产出以4月份以来最快的速度增长。新订单持续增加,而出口订单则连续第四个月扩张,尽管速度有所放缓。
然而,他补充说,在对投入成本上升和竞争加剧的担忧中,商业信心降至九个月来的低点。
在亚洲其他地区,韩国的采购经理指数从53.9降至51.3,标志着自2月份以来制造业产业群状况改善最为疲弱的一次。
台湾的采购经理指数从9月份创下的五年多高点56.7回落至54.9,但仍连续第11个月稳稳地处于扩张区间。
东南亚制造商普遍报告了更强的经营状况。印度尼西亚的采购经理指数从52.4攀升至54,为2024年3月以来的最高水平;而泰国的读数从54.3升至54.8,达到自2025年底以来的最高水平。
越南的采购经理指数从51.9微升至52.3,将其商业状况改善的势头延续至连续16个月。
马来西亚也重返扩张区间,其采购经理指数从49.9升至51,标志着自4月份以来制造业产业群状况最强劲的改善。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






