

新加坡政府对个人私召车买家实施贷款限制
私召车的融资限制将与普通汽车看齐,但专家预计拥车证价格不会下跌
本文由 AI 翻译,关键事实请以原文为准。
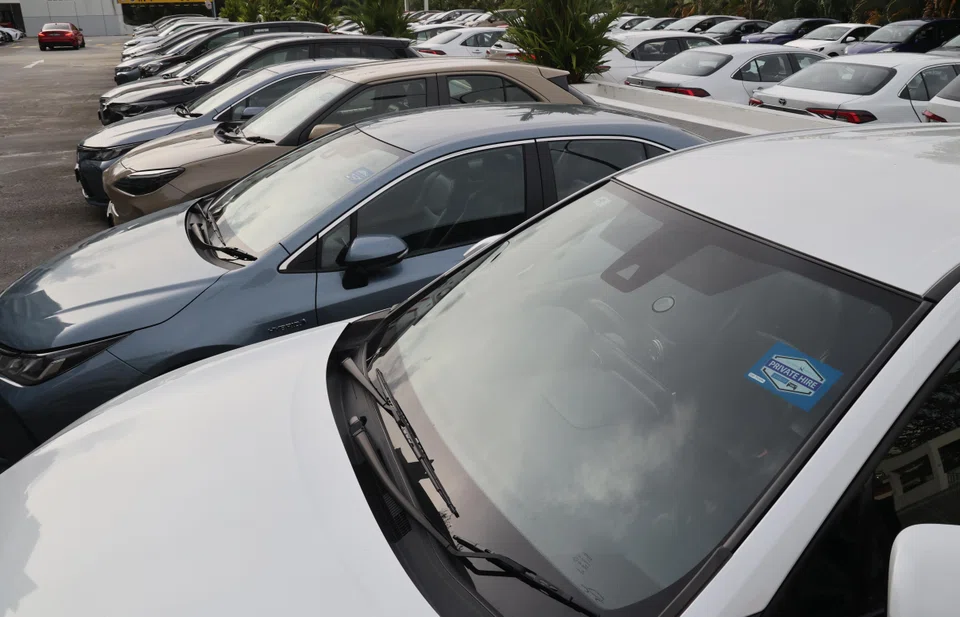
【新加坡讯】从周五(10月30日)起,购买私人召车(简称私召车)的个人将面临与普通汽车买家相同的融资限制。这包括最高贷款额为汽车购买价格的70%,以及贷款期限最长为七年。
交通部、新加坡金融管理局 (金管局)、能源、贸易与工业部以及律政部在周四的联合声明中表示,此举是为了应对越来越多个人拥有的私召车利用更宽松的融资条件,但并未实际用于提供召车服务的情况。
当局表示:“为确保购买私召车不能被用作规避适用于私家车买家的融资限制,私召车的个人买家如今将受到与私家车买家相同的融资限制。”
“这也将确保新的私召车司机能像其他私家车买家一样,保持财务审慎。”
业界观察人士对这一举措表示欢迎,认为这有助于防止买家过度杠杆。不过,大多数人表示,这不会降低拥车证 (COE) 的价格。
融资受限
从周五起,汽车抵岸价 (OMV) 为2万新元或以下的私召车,最高可贷款购买价格的70%。购买价格包含所有税款和拥车证 (COE) 的保费。

对于汽车抵岸价超过2万新元的车辆,最高贷款额为总价的60%。所有车辆的融资安排期限均以七年为顶限。
这些限制适用于向金融机构和持牌/豁免放债人申请汽车贷款的个人,也适用于租购或有条件销售协议。
贷款限制不适用于商用车辆(包括货车和巴士)、企业拥有的私召车或摩托车。然而,以独资经营者身份行事的个人也将受到这些融资限制的约束。
SEE ALSO
当局在联合声明中补充说,在规则改变之前,个人拥有的私召车因被视为商业用途而豁免于融资限制。
但近来,有更多个人买家利用这项豁免,却无意提供召车服务。
他们说:“近期个人拥有的自驾私召车注册数量激增(每月约500辆),这表明一些人可能主要是为了获得更宽松的融资条件。”
当局也曾考虑其他措施,包括为私召车设立一个单独的拥车证组别。但这可能会导致私召车司机的租金成本增加和乘客的乘车费用上涨,“从而对那些没有车或不会开车的人不利”。
当局补充说:“这也将需要对私召车司机和车辆制定更具规范性的规则,从而降低满足私召车用户通勤需求的灵活性。”
另一种规避贷款限制的方法也可能得到解决,因为“政府将监控市场发展,并采取进一步措施,将相同的限制一致地应用于所有融资安排,例如内部贷款”。
一个漏洞已堵,另一个将堵?
此举出台之际,要求堵住汽车融资限制漏洞的呼声日益高涨。《海峡时报》(The Straits Times) 获取的数据显示,到2025年底,新加坡的家庭汽车债务达到约124亿新元,创下12年来的新高。
新加坡金融管理局于2013年重新实施了目前对私家车的融资限制;该监管机构表示,这些措施旨在鼓励购车者保持财务审慎。
然而,一直存在多种规避方法,包括通过全额贷款购买私召车、注册一家公司(通常是独资企业)来购车,以及利用车商提供的内部贷款。
汽车行业协会代表和汽车经销商告诉《商业时报》(The Business Times),此举堵上了汽车融资限制的一个主要漏洞。
新加坡汽车经销商协会 (MTA) 会长 Glenn Tan 认为,这“堵住了一条获得100%汽车贷款的捷径”。
Honda 经销商 Kah Motor 的总裁 Nicholas Wong 称之为“一项有助于弥补此问题漏洞的好措施”。
Dongfeng、Voyah、BAIC 和 ArcFox 经销商 Volt Auto 的总裁 Soh Ming 表示,此举将有助于确保买家在自身能力范围内借贷,但这也意味着那些急需用车且无法负担高额首付的人将受到影响。
职总助理秘书长 Yeo Wan Ling 在社交媒体上发文说:“我们注意到政府旨在鼓励财务审慎和防止过度借贷的意图。我们已澄清并获得保证,现有贷款的司机不会受到影响。”
同时也是全国私人出租车司机协会 (NPHVA) 顾问的 Yeo 补充道:“然而,我们的司机感到担忧。对许多人来说,汽车是他们的谋生工具。任何融资方式的改变都会直接影响他们的谋生能力。”
她还说,全国私人出租车司机协会将“需要密切关注,确保这一变化不会无意中使真正的司机无法持续拥有车辆,增加他们对租赁车队的依赖,或提高他们的运营成本”。
并非万无一失
Tan 和 Wong 指出,执意的买家仍然可以通过注册一家私人有限公司并以该公司名义购车来规避这些规则。
Tan 说:“这项改变并非万无一失,例如,有人可以用1新元的启动资金注册一家公司来买车,尽管这样做也附带一系列其他要求。”
其他人则表示,对内部贷款采取行动也将是同样积极的一步。
Vincar Group 的汽车业务顾问 Vincent Ng 说:“内部贷款的利率通常更高,这反映了这些金融公司承担的额外风险。因此,打击这种贷款意味着全面降低风险。”
内部贷款处于监管灰色地带,因为它们既不是由律政部监管的持牌和豁免放债人提供,也不是由新加坡金融管理局监管的金融机构提供。
交通部长 Jeffrey Siow 曾表示,内部贷款实际上是无抵押个人贷款。
然而,预计这些举措不会影响拥车证价格。
私召车租赁公司 Lumens 的一位发言人表示,此举不太可能减少来自私召车的拥车证需求,因为“今年注册为私召车的新车并不多”。
“此外,内部贷款在市场上所占的份额也极小,尤其是在当前环境下。”
对 Kah Motor 的 Wong 而言,此举“堵住了一条渠道,使规避融资障碍变得更加困难,但不会抑制私召车的需求”。“那些有更大预算以更高价格竞标的是大型车队,而不是个人。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Ex-Nvidia CEO Jensen Huang carried a secret for more than a year. It led to his downfall

South-east Asia has lost Nvidia’s best salesman

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Jensen Huang discusses comeback as Nvidia CEO with allies: report

