

日本的日元冲击为何波及亚洲货币——这对新加坡意味着什么
由于市场担心干预,美元汇率下滑,而日元则大幅走强
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】距离美国和日本当局可能对日元进行罕见干预的首次报道出现还不到一周。
此后,美元汇率一直处于相对自由落体式的下跌状态——一项主要指数在周三(1月28日)触及四年低点——而日元兑美元则大幅走强。
这也波及了亚洲主要货币,其中大多数货币兑美元走强——包括新元,新元在周一创下了11年来的新高。
《商业时报》在此分析事件的来龙去脉、其影响亚洲货币的原因,以及这一切对新加坡读者意味着什么。
为何干预?
1月23日,有媒体报道称,纽约联邦储备银行与交易员进行了所谓的“利率询价”(rate checks),此举通常是货币干预的前兆。
利率询价是一种罕见的操作,指中央银行在可能采取行动之前进行非正式询问,以评估市场定价和流动性状况。
美国上一次干预日元是在2011年,当时日本发生东北部地震和海啸后,美国与其他国家一起抛售日元以帮助稳定交易。
美元下跌的原因之一是,市场将此举解读为一个信号,即美国当局对美元的强势感到不安。如果进行协同干预,将涉及卖出美元、买入日元,这会直接给美元带来下行压力。
自1月23日以来,衡量美元兑一篮子六种主要货币汇率的美元指数已下跌2.3%,于周三上午11点20分报96.10,这是自2022年2月以来未见的水平。
相反地,日元兑美元大幅走强,上午11点20分报152.7330,而1月22日的收盘价为158.4560。
周三上午,新元兑美元报1.2608,而1月22日的收盘价为1.2853。包括马来西亚林吉特和韩元在内的其他亚洲主要货币也同样兑美元升值。
这与亚洲货币有何关系?
OCBC外汇策略师 Christopher Wong 和 Sim Moh Siong 表示,日元走强通常会波及亚洲货币,“这不仅因为日本是主要的贸易伙伴,还因为它在第三国市场与一些亚洲出口商直接竞争”。
他们补充说,从历史上看,韩元、泰铢、林吉特和新元在日元升值时表现出“最高的敏感度”。
Maybank 新加坡外汇研究主管 Saktiandi Supaat 指出,对亚洲货币的溢出效应“主要通过金融渠道而非贸易渠道发挥作用”,且在整个区域的影响并不均衡。
随着日元升值,套利交易——即投资者借入日元等低收益货币,投资于其他地区的高收益资产——可能会出现平仓。
Saktiandi 表示,对于“高利差、高贝塔系数”——换言之,风险更高但收益也更高的亚洲货币,情况尤其如此,例如印尼盾、菲律宾比索、韩元,以及在较小程度上还有泰铢。
在日本的背景下,日元长期以来一直是一种廉价的融资货币,因此日元的突然走强可能迫使投资者迅速逆转这些杠杆头寸。
Saktiandi 解释说:“相比之下,像新元这样利差较低且资产负债表稳健的货币,其表现往往相对出色。”
OCBC的 Wong 和 Sim 预计,到3月底和6月底,日元兑美元汇率将分别达到153和151,而同期新元兑美元汇率将维持在1.29左右。
Maybank的 Saktiandi 预测,到3月底和6月底,日元兑美元将分别达到148和145,而新元预计将交易在1.28和1.26的水平。
新元走强对新加坡金融管理局 (金管局) 意味着什么?
短期内可能没什么影响。Saktiandi 说:“市场的短期波动不太可能影响政策,除非这种波动是持续性或结构性的。”
普遍而言,分析师预测新加坡金融管理局 (金管局) 将在周四的会议上维持政策杠杆不变。
OCBC首席经济学家 Selena Ling 指出:“更强势的新元有利于降低进口成本,而金管局的政策任务是应对核心通胀。” 也就是说,对于大部分消费品依赖进口的新加坡而言,坚挺的货币有助于抑制海外商品和服务的成本。
这为什么重要?新加坡主要通过汇率来管理通胀,由金管局引导新元兑一篮子货币的汇率路径,而不是直接设定利率。
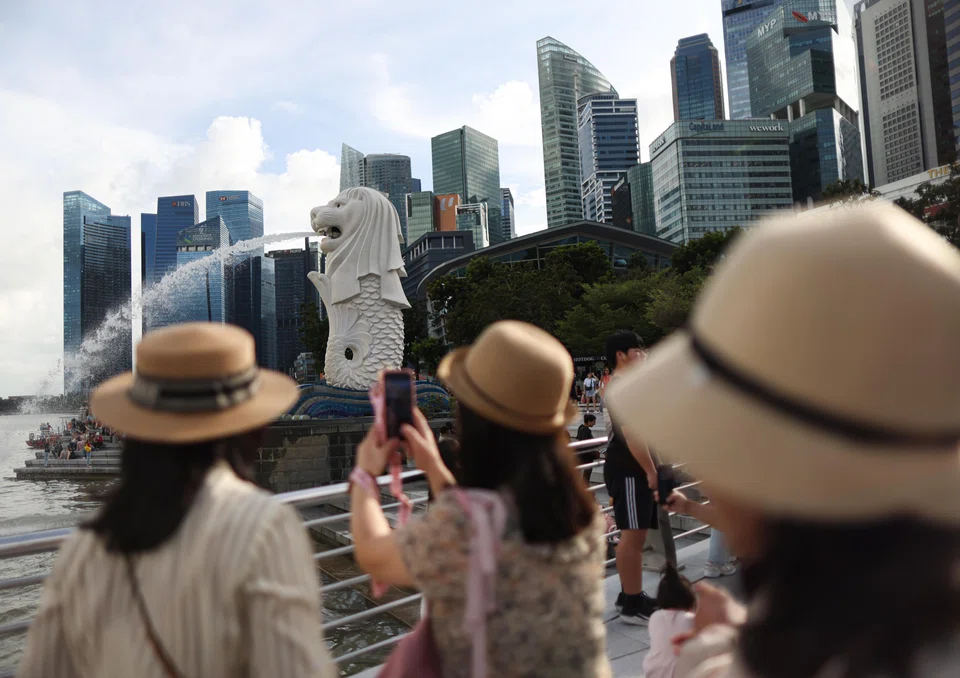
Ling 说:“话虽如此,新元的强势也可能影响出口竞争力以及新加坡作为旅游目的地的吸引力。”
她补充道:“但增长方面的权衡可以通过财政政策等其他方式来解决,此外,与人工智能相关的半导体热潮也强力推动了增长,因此增长方面的权衡问题不那么令人担忧。”
美元走弱为何对新加坡很重要?
对于以新元进行交易的实体——无论是投资巨头 Temasek 还是普通散户投资者——最直接的影响是,美元走弱意味着以美元计价的回报在换算回新元后会缩水。
Temasek 总裁 Dilhan Pillay 已不止一次谈到美元下滑对回报的侵蚀。
Morningstar 亚洲股票研究总监 Lorraine Tan 指出,对于同时使用新元和美元交易的公司,如制造商和进出口商,“利润率可能上升也可能下降,甚至保持稳定,这取决于销售和成本组合”。
她说:“此外,这也取决于公司是否转嫁任何变化,以及他们是否对冲了货币风险。”“然而,我们往往看到价格在向下调整时具有粘性,所以我认为利润率更有可能首先受到一些压力。”
OCBC的 Ling 表示,对于普通新加坡人来说,新元走强在购买进口商品和出国度假时是“有利的”。
Tan 说:“对于长期在新加坡生活的人来说,最稳妥的做法仍然是保留更多新元敞口——无论是储蓄还是投资。”
“短期内可能会有波动,但从长远来看,我们认为新元的升值潜力大于贬值风险。”






