

超越装配线 – 马来西亚能否攀登半导体价值链?
如今,孕育下一代本土半导体企业的条件似乎比以往任何时候都更为有利
本文由 AI 翻译,关键事实请以原文为准。
1972年,Intel派遣一个团队来到槟城一片泥泞的稻田。计划不大:一座占地5英亩(2公顷)的组装厂,这是该芯片制造商在美国境外的首个生产设施,旨在利用马来西亚更廉价的劳动力和新设立的峇六拜自由工业区。
到1975年,该工厂雇佣了约1000名员工,并成为Intel制造链中的关键一环。随后,AMD、HP和日立也相继入驻。一个半导体集群由此诞生——这并非出自宏伟的设计,而是成本套利逻辑的必然结果。
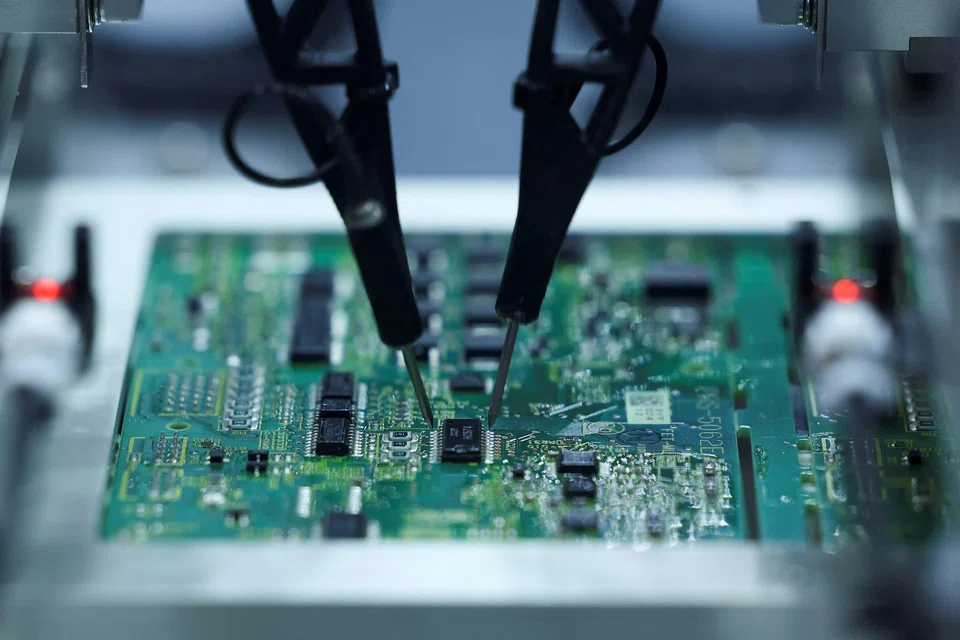
五十年后,这种务实的装配线模式已发展壮大。如今,马来西亚在全球外包半导体封测(OSAT)市场中占据近13%的份额,该行业占该国出口产值的约40%。
无论从哪个角度看,马来西亚都是一个全球半导体强国。然而,问题在于,马来西亚是只能做一个出色的组装中心,还是能够向价值链上游攀升,并像台湾那样打造出本土的领军企业。作为一名风险投资家,这是我时常思考的问题。
在位者的陷阱
马来西亚在OSAT领域的主导地位是实实在在的,该国也已发展出像Inari和MPI这样规模可观的本土OSAT公司。但其经济效益却不那么乐观。
传统的封装技术,如引线键合,是一种商品化、对劳动力敏感的业务。全球最大的OSAT企业之一Amkor Technology近几个季度的财报显示,其毛利率约为15%。这并非技术领域的利润率,而是通过规模、纪律和不懈的成本控制换来的制造业利润率。
数十年来,这曾是唯一的机会。全球供应链的构建都围绕着一个压倒一切的逻辑:效率。只要地缘政治只是一种背景噪音而非结构性力量,客户唯一会考虑的便是在东南亚这个稳定的角落进行成本优化的生产。
然而,这种平衡如今已被打破。
两大颠覆,一个机遇窗口
第一个颠覆来自地缘政治。中美之间对先进半导体的出口管制、不断加征的关税以及台湾海峡风险的阴影,都打破了供应链可以单纯为成本而优化的假设。
2021年,由新冠疫情引发的芯片短缺导致汽车工厂停产,这给采购经理们上了惨痛的一课,让他们认识到供应链的韧力的重要性。因此,企业现在愿意为一定程度的地理多元化支付一笔保费。而马来西亚,地处中美紧张关系的主要舞台之外,又拥有久经考验的制造基地,正处于一个新的有利位置。
第二个颠覆来自技术层面,且其影响可能更为持久。
摩尔定律(即微芯片上的晶体管数量大约每两年翻一番,而计算机成本则减半)通过晶体管的微缩,在过去半个世纪里一直是半导体进步的引擎。但它如今正逼近其物理极限。性能的提升,越来越多地并非来自更小的晶体管,而是来自如何将独立的逻辑和存储小芯片(chiplet)整合进一个单一封装中。
这就是先进封装:一门运用诸如2.5D硅中介层、Intel的Foveros 3D堆叠技术或台积电的CoWoS技术,将多个小芯片组合成一个单一、高性能封装的艺术。
如今,先进封装仅占总出货量的5%,但已贡献了约50%的集成电路(IC)封装总收入。预计到2030年,先进封装市场将以26%的复合年增长率增长,达到800亿美元的规模。
更重要的是,其利润率完全是另一回事。在人工智能(AI)芯片、5G和汽车电子的推动下,先进技术可获得高达50%的毛利率,并实现两位数的增长。与传统OSAT公司低于20%的利润率相比,这是一个意义重大的提升。
马来西亚参与先进封装竞争的资本
马来西亚拥有一种难以轻易复制的资源:一份无心插柳的人力资本禀赋。2021年,Intel宣布了“鹈鹕项目”(Project Pelican),计划在槟城投资300亿林吉特(73亿美元)建设一个先进封装综合设施,这将是其首个海外3D芯片封装工厂。
约600名工程师和技术人员被派往Intel位于新墨西哥州和俄勒冈州的工厂接受为期两年的培训,其中大多数人是首次接触先进封装。他们并非走马观花式的工厂参观者,而是沉浸在Intel最复杂的封装操作中,学习工艺直觉、失效分析和良率优化等隐性知识。这些知识是无法从教科书中获得的。
2024年,当Intel因自身问题冻结该项目时,这批人员中的大部分被调离、解雇或转为远程支持。如今Intel正在重启“鹈鹕项目”,但不会重新吸纳所有人员,而这些知识已经扩散到更广泛的生态系统中。
这就是机遇之窗,而且它不会无限期地敞开。更深层次的意义在于:马来西亚首次拥有了一批真正大规模运营过先进封装的工程师。Micron在槟城和柔佛州的芯片堆叠工作进一步增强了这一人才储备。这些工厂所积累的工艺知识不容小觑。
马来西亚政府认识到了这一时机并已采取行动。《国家半导体战略》承诺投入至少250亿林吉特的公共资金,目标是培训6万名工程师,并将先进封装列为优先发展领域。
今年5月,科学部向由五家本土公司组成的马来西亚先进封装联盟提供了一笔9200万林吉特的研发配套拨款,加上业界投入的9380万林吉特,未来24个月的总投资额达到1.858亿林吉特。
其目标再明确不过:旨在让本土公司发展自己的知识产权,而非依赖跨国公司。
在此阶段,政府资本扮演着一个特定角色:为早期阶段去风险,因为私人投资者此时尚无法依赖收入来证明资本支出的合理性。
投资者面临的四重考验
对于评估进入该领域初创公司的投资者而言,分析必须超越表面的利好因素。有四个问题至关重要。
首先,结构性需求是否真实持久,以及是否存在供应链集中问题。当今的先进封装由人工智能驱动,且集中在台湾。但更持久的驱动力是摩尔定律的穷尽,这将在未来十年推动汽车电子、物联网和消费电子产品走向异构集成。那些服务于不断拓宽的需求曲线,而不仅仅是当前人工智能热潮的初创公司,其根基将更为稳固。
其次是知识产权和隐性知识。先进封装领域没有捷径可走。要以具备全球竞争力的成本,并达到顶级制造商所要求的良率、吞吐量和缺陷率来运营工厂,需要深厚的工程实力,这是地缘政治的顺风所无法替代的。真正的考验在于,团队中是否有人真正做过这件事。
第三,初创公司能否借用其尚未赢得的信誉。先进封装是一项建立在信任基础上的业务,没有客户会仅凭信念就给一家尚未产生收入的公司分配生产配额。与全球研究机构、顶级OSAT公司或设备供应商建立战略性的合伙业务,可以作为信誉的代理指标,并打开通常需要数年才能建立的认证渠道。
第四是资本渠道。一条先进封装生产线需要1亿至2亿美元的设备投入,交付周期长达12至18个月。这种资本支出状况要求有耐心资本的支持:即政府拨款、开发性金融机构以及那些明白回报是以年而非季度来衡量的战略投资者。
我们自己运用这些标准进行评估,最终决定投资FusionAP——一家由Intel和台积电资深人士领导的马来西亚先进封装初创公司。同时,我们也在关注像Silicon Connect这样的同行,他们也在寻求同样的机会。
前方更艰巨的任务
马来西亚的半导体机遇期是真实存在的。孕育下一代本土半导体企业的条件,如今似乎比过去很长一段时间都更为有利。人才基础已具备,地理位置优越,政策意图明确,技术周期也正朝着对该国有利的方向发展。
尽管如此,投资马来西亚的先进封装产业仍伴随着重大的执行风险和财务风险,这些风险超越了单纯的地缘政治优势。企业面临着巨大的资本密集度问题,需要巨额的前期投资和耐心资本来覆盖高昂的设备成本和漫长的交付周期。此外,企业必须确保能够发展出长期的全球竞争优势,而不仅仅是依赖其地处台湾之外这一事实。
然而,我们相信,未来十年很有可能会诞生真正具备规模、引人注目的马来西亚先进封装领军企业。主要的制约因素将不会是市场机会,而是创始人的雄心壮志以及背后资本坚定不移的耐心。这才是更艰巨的工作,也是任何顺风都无法代劳的部分。
作者是Vertex Ventures东南亚及印度公司的投资执行董事
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW
CPIB hauls Multi-Chem CEO, COO in for questioning; stock hits ‘circuit breaker’

Fed hike throws Singapore banks a margin lifeline; UOB likely to benefit more

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

From Haidilao to Oriental Kopi: How some of Asia’s favourite F&B players are faring in 2026

