

棕榈油价格上涨,新交所上市种植园企业二季度业绩前景向好
分析师称,其盈利可能反映出更高的营业利润率,预计下半年还有进一步上涨空间
本文由 AI 翻译,关键事实请以原文为准。
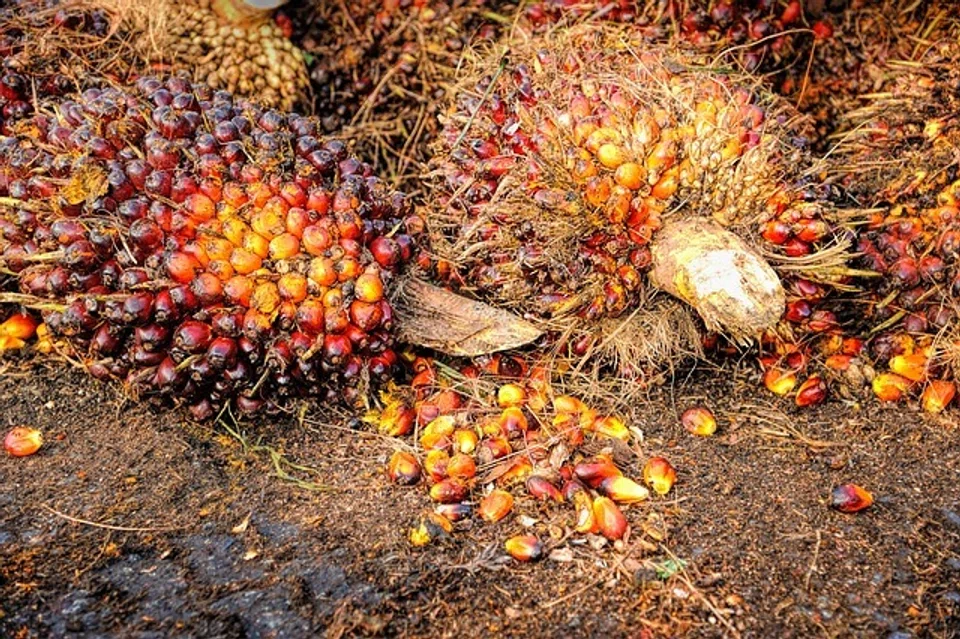
【新加坡】随着毛棕榈油(CPO)价格上涨推高了种植园的利润率,在新加坡交易所上市的棕榈油企业有望在第二季度录得更强劲的盈利。
分析师预计,包括第一资源(First Resources)和 普吉资源(Bumitama Agri) 在内的专注于上游业务的生产商将从棕榈油价格上涨中获益最多;而像 丰益国际(Wilmar) 和 金光农业资源(Golden Agri-Resources) 这样的综合性集团,其部分收益可能会被下游更高的原料成本所抵消。
这一积极前景的出现,是由于今年迄今棕榈油期货价格已上涨约17%。其背后有多重因素支撑,包括厄尔尼诺现象导致的供应收紧预期、印度尼西亚的能源强制政策,以及对红海航运中断可能推高原油价格并增加棕榈油基生物柴油需求的再度担忧。
从海湾危机爆发后的首个交易日3月2日到4月3日,毛棕榈油期货价格上涨了14.8%,至每吨4749令吉。
此后价格略有回落;截至周一(8月3日)下午3点30分,价格下跌2.3%至每吨4640令吉。
马来西亚棕榈油局预计,短期内毛棕榈油价格将保持在每吨4000令吉以上,并在2026年平均达到每吨4300至4500令吉。
在此背景下,Aletheia Capital 的消费与互联网研究主管 Nirgunan Tiruchelvam 告诉《商业时报》,他预计新交所上市的种植园企业第二季度的息税折旧及摊销前利润(Ebitda)将比彭博社的预估高出约10%。
然而,分析师指出,与海湾危机相关的供应链中断正在推高化肥和柴油等关键种植园投入品的成本。
上游生产商普吉资源在其第一季度业务更新中表示,已锁定几乎全年的化肥需求,预计成本将增加5%至10%。
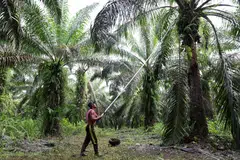
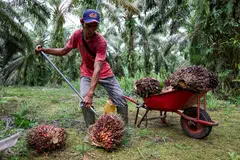
华侨银行(OCBC)分析师 Ada Lim 和 Chu Peng 指出,柴油价格上涨也可能加剧成本压力。这是因为棕榈油种植园严重依赖柴油为重型机械提供动力,以运输新鲜果串和加工产品。
分析师表示,对于像丰益国际和金光农业资源这样的垂直一体化企业,其前景“更为复杂”,因为上游业务的更高贡献可能会被其下游业务部门原料成本的增加“部分抵消”。
金光农业资源表示,预计2026财年的化肥成本将会更高,这反过来又会推高其种植园成本。
华侨银行的 Lim 和 Chu 表示:“然而,鉴于目前市场的持续不确定性,现在量化最终影响还为时过早。”
他们指出,金光农业资源的化肥组合中最大的组成部分之一是本地采购的尿素,这可能有助于限制其受全球供应链中断的影响。
彭博行业研究(Bloomberg Intelligence)分析师 Alvin Tai 在7月30日的一份研究报告中表示,得益于大豆压榨量的增加以及油棕 种植园盈利的改善,丰益国际第二季度的Ebitda可能超过去年同期水平。
但他指出,化肥成本的上涨“可能会抵消部分收益”,其平均成本可能比2025年12月的水平高出约13%。
什么在推高棕榈油价格?
Tiruchelvam 指出,持续的中东冲突,包括胡塞武装分子最近威胁封锁红海,预计将推高原油价格,从而使生物柴油混合更具经济性。
他估计,布伦特原油价格每桶上涨10美元,短期内可能将毛棕榈油价格推高3%至6%。
兴业银行(RHB)分析师 Hoe Lee Leng 指出,毛棕榈油价格已从纯粹由供需驱动转变为政策驱动,“特别是受能源强制政策的影响”。
印度尼西亚的B50政策要求将50%的棕榈油基燃料与柴油混合,该政策于2026年7月生效,每年需要1800万吨毛棕榈油。
Hoe 表示,这占该国总产量的35%以上,“有效地收紧了全球供应”。
与此同时,马来西亚棕榈油局预计,厄尔尼诺天气现象的影响将在2026年第四季度显现,预计马来西亚今年的产量将同比下降2%至4%。
尽管供应紧张,该局认为,厄尔尼诺和B50政策等当前催化剂的影响已在今年的价格中“有所体现”,但随着产量下降传导至市场,2027年毛棕榈油价格可能再次飙升。
下半年表现将更强劲
展望未来,行业观察人士预计盈利势头将持续到下半年。
Tiruchelvam 表示,根据他对26/27财年毛棕榈油价格每吨1240美元的预测,每吨棕榈油的毛利润约为840美元。在计入税收和额外成本后,这相当于约60%的“惊人”营业利润率。
他重申了对新交所上市种植园企业的积极立场,并指出普吉资源和第一资源“因其年轻的种植园和高油拔牙率而最能受益于毛棕榈油价格上涨”。
他指出,印多福农业资源(Indofood Agri Resources)也应能从更强的下游炼油价差中获益。该公司周五公布,截至6月30日的上半年净利润增长31.6%,达到4445亿印尼盾(约合2460万美元)。
同样,华侨银行的 Lim 和 Chu 表示,该行业2026年下半年的净盈利前景是“建设性的”。
5月下旬至6月初,在印度尼西亚政府公布计划,拟通过国有企业 Danantara Sumberdaya Indonesia (DSI) 集中出口关键自然资源后,新交所上市的种植园企业经历了一轮股票抛售。
然而,负责监管 DSI 的基金的一位高管在6月份表示,该实体“不会充当从生产商处购买商品并转售到海外的贸易中间商”。
华侨银行的 Lim 和 Chu 表示:“印度尼西亚集中出口管制政策的缩减,消除了该政策将如何执行的不确定性,使得正常的收割、加工和运输得以恢复。”
他们补充说,新交所上市企业也将能够更好地保持对客户关系的直接控制。
“话虽如此,鉴于近期监管变化的步伐和不可预测性,我们认为监管风险已经增加。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
Stocks to watch: DBS, DFI Retail, Frasers Property, Clint, ESR-Reit, Centurion, Coliwoo
DFI Retail to bag US$340 million, Starbucks business in Asia in deal with Maxim’s Caterers
Green fuels, autonomous ships: How Singapore is future-proofing its shipping industry

