

特朗普关税实施一周年:东南亚经历了哪些变化,未来又将何去何从?
此轮征税正在重塑供应链并推动结构性转变,但其全面影响尚未显现。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡、雅加达、吉隆坡、胡志明市] 2025年4月2日,美国总统 Donald Trump 对大部分进口商品征收10%的基准关税,并针对贸易顺差加征对等关税,导致多个东南亚经济体成为受冲击最严重的地区之一。
一年过去,该地区似乎已安然度过关税冲击。这主要得益于提前出货、延迟实施关税以及特定行业的豁免等临时缓冲措施的支撑。
出人意料的是,这项“解放日”关税后来被美国最高法院驳回,法院裁定总统越权。
然而,这并未给该地区的企业带来多少宽慰。
Bain & Co 新加坡办事处的合伙人 Ravi Vijayaraghavan 表示:“就贸易中存在的摩擦而言,情况只会随着时间的推移而变得更加复杂。我认为这就是我们所处的新世界的现实。”
在包括中东冲突在内的地缘政治紧张局势加剧的背景下,华盛顿已转向其他工具来追求类似目标,特别是针对所谓不公平贸易行为的301条款调查,以及基于国家安全理由征收的232条款关税。这标志着贸易压力正转向一种可能更不可预测的形式。
过去一年,整个地区也出现了更多的结构性转变。企业不再局限于短期应对措施,而是进行更根本的调整,包括重新谈判合同、吸收更高成本、重新设计供应链以及实现出口市场多元化。
例如,新加坡制造业产业群总会 (SMF) 主席 Lennon Tan 指出,“最大的转变是从被动应对转向结构性的供应链重新设计”。
他表示,这具体体现为一种“新加坡+1”战略,即研发等高附加值职能留在新加坡,而劳动密集型工序则转移到区域内成本较低的市场。
美国对亚细安关税政策多变的一年
在越南,外商投资的制造业产业群企业抓住了供应链转移带来的大部分机遇,而国内企业的出口表现却有所下降,凸显了竞争力的结构性差距。
在其他地区,影响则更为直接。
马来西亚历史第二悠久的塑料产品制造业产业群公司 LH Plus 的首席执行官 Callum Chen 告诉《商业时报》(The Business Times),在“解放日”后,其销售额下降了约40%,扭转了此前的增长预期。
去年4月2日之前,对美出口占其工厂产量的绝大部分。
亚细安+3宏观经济研究办公室 (Amro) 首席经济学家 Runchana Pongsaparn 博士警告说,该地区尚未感受到全面影响。她预计,这种影响将通过外部需求疲软、供应链成本上升和投资更趋谨慎而逐步显现。
今年3月,美国贸易代表办公室 (USTR) 对包括数个东南亚经济体在内的多个贸易伙伴展开了新的301条款调查,此举可能为新一轮关税铺平道路。
在政府层面,马来西亚和印度尼西亚不确定如何推进在美国最高法院驳回“解放日”关税之前达成的贸易协定。新加坡和马来西亚已表示,将就301条款调查与美国贸易代表办公室进行交涉。
作为早期贸易转移的主要受益者,越南目前正采取措施实现出口多元化。
总部位于中国的货运代理公司 GH Forwarding 的越南区经理 Alexandra Kuzina 告诉《商业时报》:“许多越南托运人并没有减少在美国的业务,而是在积极拓展其在欧盟和亚洲主要市场的业务组合,以降低集中风险。”
关税也在重塑供应链,尽管其方式未必如华盛顿所愿。
Kuzina 透露:“有明确的物流信号表明,中资企业正从简单的转口贸易转向在越南实现真正的生产一体化。”她指出,半成品零部件和机械的进口量不断上升,同时出境货物的交付周期更长,处理要求也更复杂。
该地区其他地方也出现了类似转变。
马来西亚包装制造业产业群公司 SB Group of Companies 的首席执行官 Faith Toh 表示:“越来越多的中国公司正在东南亚各地建厂,以利用《全面与进步跨太平洋伙伴关系协定》的优惠,并与我们直接竞争。”
越南:供应链深化下的不均衡收益
越南的出口部门正显示出多元化的初步迹象,但收益并不均衡。
美国仍然是越南最大的出口市场,去年约占其出口总额的三分之一。但增长已不再集中于单一走廊。
总部位于美国的电子产品制造业产业群公司 Amphenol RF 的越南工厂经理 Nguyen Phuoc Hien 表示,美国仍然是该公司最大的市场,其核心战略是将更多生产线从中国转移到越南,以支持出口。
他补充道:“与此同时,我们公司继续监测和评估其他市场,为中长期多元化做准备。”
然而,供应链转移带来的好处并未被平均分配。官方数据显示,像 Amphenol RF 这样的外商投资制造业产业群企业抓住了大部分机遇,其2025年的出货量同比大幅增长了26%,而国内企业的出口表现则下降了6%。
结构性制约仍然是一个主要障碍。
总部位于胡志明市的制造业产业群采购与咨询公司 FVSource 的联合创始人兼首席战略官 Pietro Karjalainen 表示:“许多越南制造业产业群公司在所有权和管理能力方面有所欠缺,这使得它们难以从被动销售转向主动销售,尤其是在国际市场上。”
与此同时,随着中资企业在越南的业务不断深化,竞争也日趋激烈。最初为规避关税而采取的策略,正在演变为全面的生产一体化。
事实上,尽管越南已成为主要的组装中心,但其工厂使用的大部分原材料和中间部件仍从中国进口,因为中国在生产能力、产品质量稳定和成本竞争力方面具有优势。
越南家具制造商 KPY Interior 的首席执行官 Hoang Nhu Yen 指出:“我们可能无法在批量生产的标准产品上与这里的中国公司竞争。我们的策略是专注于定制化的高端市场——在这些领域,劳动密集型的手工艺可以抵消中国大规模生产的成本优势。”
制造业产业群公司也在适应西方客户日益增长的“零中国成分”要求,通过多元化供应和本地采购来减少对中国输入的依赖。Hien 表示:“本地化是控制原材料成本的重要一步,目前越南的原材料成本相对较高。”
展望未来,随着关税动态的变化,中国对越南的投资步伐也可能放缓。由于美国对大多数国家的关税暂时统一在10%左右,一些中国公司可能会推迟其搬迁计划。
FVSource 的 Karjalainen 表示:“只要越南和中国的关税税率相同,中国公司就没有充分的理由将生产转移到越南。”
“问题在于,越南的低成本是否足以证明巨额投资的合理性,尤其是在政策前景不确定的情况下。”
马来西亚:出口商承受冲击,利润空间受挤压
尽管整体贸易数据保持稳健,但马来西亚出口商正面临需求减弱、利润变薄和经营环境更加不确定的挑战。
美国关税政策的波动性——税率从24%变为19%,之后又临时降至10%——使得规划变得困难。
LH Plus 的 Chen 表示,一些货物因买家拒绝承担上涨的成本而被滞留在美国港口,而另一些出口商则为了维持客户关系,正在重新谈判合同或分担关税负担。
利润率持续承压。以往利润率在15%至20%的出口商,现在发现利润率已缩水至8%到10%左右,这使他们更容易受到能源、劳动力和其他投入成本波动的影响。
Chen 观察到:“只要不失去客户,大多数出口商都愿意接受更低的利润率。”
Toh 表示,SB Group of Companies 的产品出口比例高达85%,自“解放日”以来,其销售额也急剧下降。
虽然马来西亚相对于一些竞争对手享有一定的关税优势,但这种优势可能只是暂时的。
一些公司已经面临来自该地区生产商的日益激烈的竞争。这些生产商进口半成品,在当地进行加工或更换品牌后再次出口,从而在享受优惠关税的同时保持成本优势。
Toh 指出:“这对马来西亚出口商造成了不公平的竞争环境。”
尽管存在这些压力,马来西亚更广泛的贸易表现依然坚挺,这得益于电气和电子行业的强劲表现,该行业持续受益于与人工智能 (AI) 和科技相关的全球需求。
展望未来,出口商正日益将市场从美国扩展到亚细安内部以及日本和欧洲等市场。他们还在探索合同制造和医疗产品等新的业务领域。
Chen 说:“现实是每个人都受到了影响,唯一的区别在于他们能承受多大的痛苦。”
泰国:关税优势暂时保持
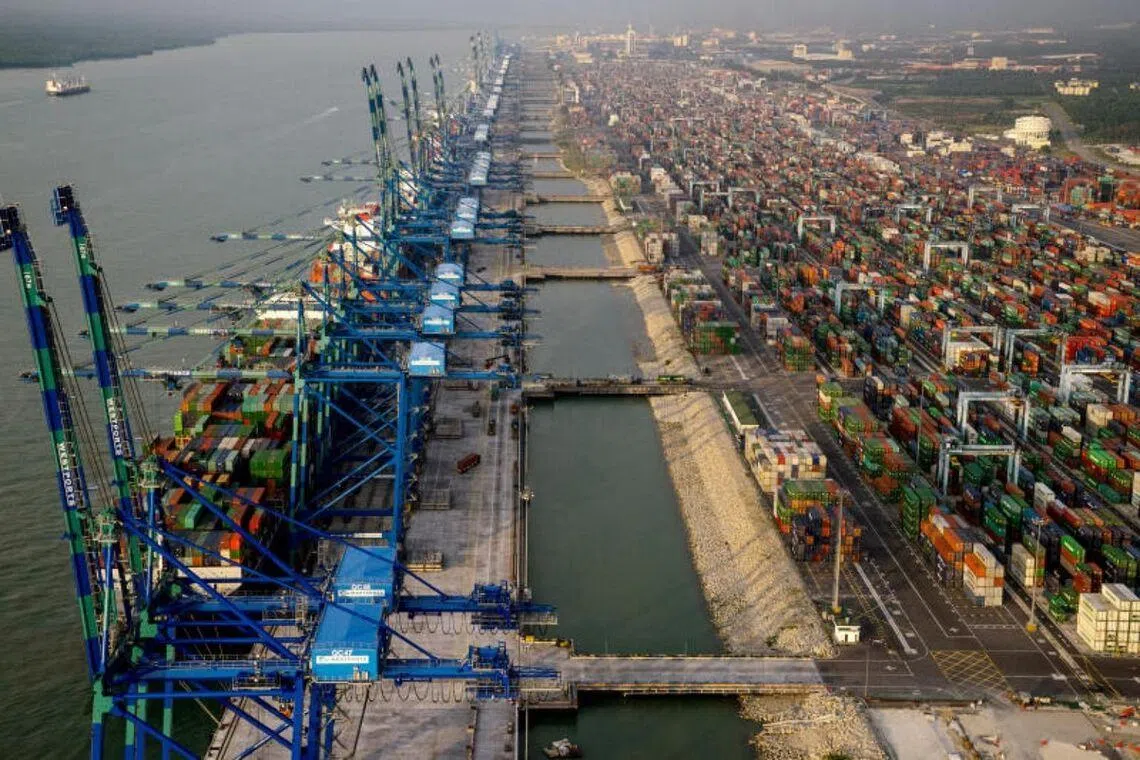
尽管有关税影响,但得益于早期的提前出货和部分行业的增长,泰国对美国的出口保持稳定。
美国仍然是泰国最大的出口市场,约占其总出货量的20%。
2025年,泰国出口增长超过30%,部分原因是订单在关税最后期限前提前下达,另一部分原因是相对于中国和印度等竞争对手具有一定的优势。
这在特定行业表现得尤为明显。
宠物食品、橡胶轮胎和珠宝出口商的市场份额有所增加,而作为泰国对美最大出口产品的电子产品,在半导体及相关零部件持续需求的支撑下,也保持了强劲势头。
但情况并非完全乐观。开泰研究中心首席经济学家 Burin Adulwattana 表示:“大约一半的泰国对美出口产品需缴纳对等关税,因此这部分出口的增长已经放缓。”
一个更大的担忧是转口贸易——即从中国进口商品,在泰国进行组装或重新包装后再出口。当局已确定了49个存在风险的产品类别,其中许多属于电子产品,包括电脑、半导体和消费类设备。
美国已表示可能对此类产品征收高达40%的关税,这可能会影响泰国相当一部分的出口。
Burin 指出:“我认为 Trump 正在应对美国的负担能力危机,所以我不认为他想开启电子产品战。亚洲的供应链非常强大,联系紧密,难以替代。”
与此同时,与美国的贸易谈判仍存在不确定性。在2月份大选后新政府组建之前,不太可能达成协议,这延迟了出口商获得明确前景的时间。
目前,在长期供应链转移和人工智能相关需求的支撑下,泰国电子行业的投资保持稳定。但随着关税、执法和政策仍在变化,前景依然不明朗。 - BY PETER JANSSEN
印度尼西亚:政策不确定性增加,协议悬而未决
印度尼西亚寻求与美国达成双边贸易协议的努力遇到了新的不确定性,导致出口商难以评估其关键市场之一的前景。
该协议于2月19日签署,是在“解放日”关税引发数月谈判后达成的,旨在通过取消对包括棕榈油、咖啡、橡胶和电子元件在内的1819种产品的关税来促进印尼出口。协议还规定在配额制度下,纺织品和服装出口可享受零进口关税。
但该协议几乎立刻就陷入了混乱,因为美国最高法院裁定支撑该政策的关税机制不合法。此外,在华盛顿根据《美国贸易法》第301条款发起新的调查后,雅加达已暂停了《与美国互惠贸易协定》的批准程序。
与此同时,经济学家对该协定中更具争议性的条款表示担忧。经济与法律研究中心执行主任 Bhima Yudhistira 表示,该协议可能是不对等的,要求印度尼西亚修改国内法规,而提供的互惠利益却有限。
分析师还指出了其中的“毒丸”条款,这些条款可能要求印度尼西亚与美国针对第三国的贸易措施保持一致。
UOB Kay Hian 的分析师 Suryaputra Wijaksana 指出:“如果美国出于经济或国家安全原因对第三国实施限制性措施,印度尼西亚必须在接到通知后采取具有同等限制效果的措施。”
新加坡:影响有限,但转口贸易中心地位面临压力
迄今为止,新加坡在很大程度上避免了美国关税的负面影响,其经济在2025年实现了强于预期的4.8%的增长。
但这种韧性可能只是暂时的。亚细安+3宏观经济研究办公室的 Runchana 博士指出,去年的韧性部分是由于企业提前出货以及与人工智能相关的强劲需求所驱动。
今年,不确定性再次出现。在美国法院裁定早期措施无效后,华盛顿表示计划将关税提高到15%。新加坡国会于3月获悉,新加坡仍面临10%的基准关税,但更依赖美国需求的行业——特别是制造业产业群的部分领域——可能会面临更大的风险。
新加坡制造业产业群总会的 Tan 表示,关键的担忧在于美国关税政策未来将如何演变的“执行迷雾”。
对制造业产业群公司的影响并不均衡,尽管总体影响有限,但小公司面临着利润压力。
其他行业也面临着新的风险。欧洲工商管理学院 (Insead) 经济学和政治学教授 Pushan Dutt 博士表示,尽管品牌药品的关税实施已被推迟,但其威胁已造成了战略上的不确定性。
他补充说,新加坡作为转口贸易和物流中心的地位也可能面临压力,旨在打击为规避关税而转运货物的更严格规定,可能会提高合规成本并导致贸易流改道。
去年八月成立的经济战略检讨委员会,旨在地缘政治格局和快速技术变革的背景下审视新加坡的经济战略,预计将于2026年中期发布一份包含委员会最终建议的完整报告。
菲律宾:直接冲击有限
菲律宾在很大程度上免受了美国关税的直接影响,这反映了其经济更多由内需驱动的特点——尽管美国的通胀压力可能会收紧预算,并对业务外包需求产生影响。
在提前出货和人工智能热潮带来的强劲电子产品需求的支撑下,出口成为2025年的一个亮点,继前一年下降后增长了15.2%。
对美国(该国最大的出口市场)的出货量增长了10%,其中占总出口约43%的半导体产品受益于关税豁免。椰子产品、香蕉和菠萝等农产品出口也根据双边贸易协议享受了关税豁免。
BMI 的国家风险分析师 Brandon Ong 预计,尽管人工智能热潮将继续支持半导体行业的出口,但提前出货的影响将在2026年消退。
虽然在美国最高法院裁决后,有效关税税率有所下降,但 Ong 预计它们最终将恢复到裁决前的水平。
与此同时,一项增加美国商品进口(包括农产品、汽车和药品)的协议可能会给国内生产商带来更大的竞争。不过,疲软的比索使进口商品相对昂贵,这可能会缓冲其影响。
TRENDING NOW
Stocks to watch: Clar, Seatrium, Sheng Siong, MPACT, NetLink NBN, Starhill Global Reit

Singapore government slaps loan curbs on individual private-hire car buyers

If Europe goes to war, the fallout will be felt in East Asia

DBS denies rumours of Indonesia unit merging with Bank Central Asia; analysts see sense in a deal

