


零售业过剩:吉隆坡与新山大量新增项目将涌入马来西亚饱和的商场市场
约34个综合体项目正在筹备中,主要集中在该国的主要城市及跨境零售中心。
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡】马来西亚现有近1000家购物中心,总面积达1730万平方米,其庞大的零售版图将随着新一波供应浪潮的涌入而进一步扩张。
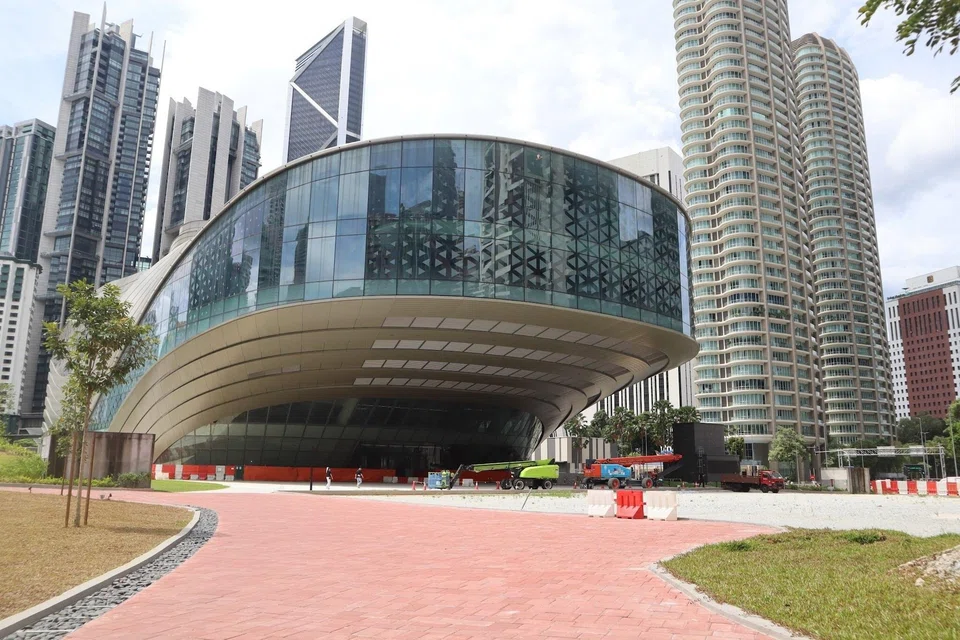
JLL表示,随着Ombak KLCC和118 Mall两大购物中心在2026年下半年开业,吉隆坡市中心预计将新增约130万平方英尺的净可出租零售面积。
新增供应正进入一个本已饱和的市场。但这些备受期待的项目并不仅仅是增加空间;它们还定位于更具体的需求群体,从柔佛州的跨境购物者到被吉隆坡主要地标吸引的游客。
国家房地产信息中心 (Napic) 的数据显示,截至2025年6月底,马来西亚共有988家购物中心,现有零售空间约1730万平方米,入住率约为79%。
这些数据因市场定义的不同而有所差异。
Napic的购物中心数据涵盖了更广泛的零售物业类别,而研究咨询公司Stratos Pinnacle为马来西亚购物中心协会进行的一项调查显示,截至2025年3月19日,共有733家购物中心和零售中心。
其中,490家是购物中心,243家是零售中心。该调查采用了5万平方英尺的最低净可出租面积 (NLA) 门槛,而Napic的门槛为2万平方英尺。
根据Napic的数据,约有34个综合体项目即将入市,新增供应主要集中在雪兰莪、吉隆坡和柔佛。
生活服务产业群:一个日益重要的零售定位
许多较新的项目定位高于基础便利型零售,更加强调餐饮、生活服务产业群、健康、娱乐和目的地吸引力——这些类别旨在吸引更高价值的本地和外国消费。
在马来西亚南部州属,新增供应的步伐也未放缓。
今年5月初,Coronation Square Mall在柔佛州新山破土动工,其开发商将其定位为市中心最大的零售购物中心,面积近130万平方英尺。
该项目由Coronade Properties开发,CapitaLand Investment担任零售顾问,为柔佛-新加坡经济特区增添了又一重要零售资产。
在动工仪式期间,新加坡零售商协会与CapitaLand Investment签署了一项协议,旨在支持新加坡零售商拓展至柔佛州新山,包括提供市场进入支持、开设快闪店和举办知识分享会。
该购物中心管理层表示,位于柔佛州新山的SKS City Mall JBCC已于5月1日开业,入住率达到90%。
其租户组合包括家庭餐饮、生活服务产业群与健康、娱乐、美容和个人护理——据称这些类别部分是为吸引跨境购物者。
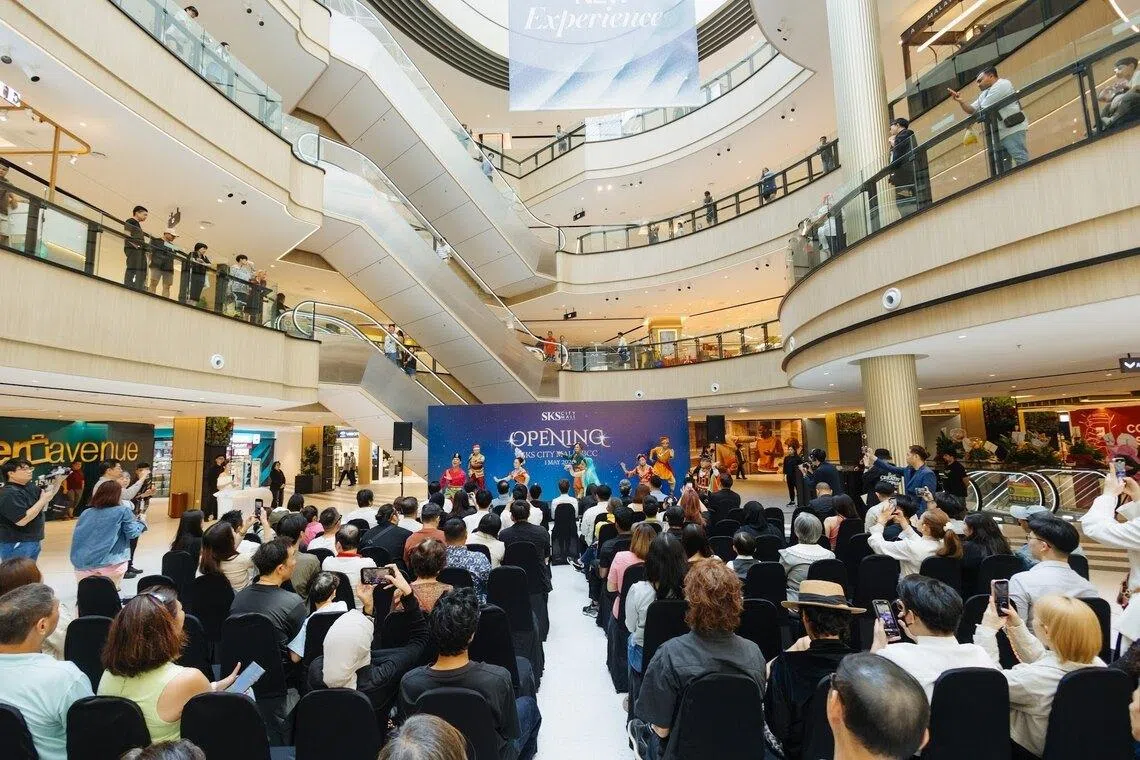
SKS集团购物中心部门总经理Elena Lee告诉《商业时报》(The Business Times),该购物中心还引进了几个新加坡品牌以吸引新加坡购物者。
她表示:“如今的新购物中心需要超越零售和餐饮,提供能鼓励人们更频繁光顾的体验。”她补充说,购物中心必须成为“一个人们可以前来消磨时光、参加活动并在一年中享受不同体验的地方”。
吸引新加坡购物者
旅游数据也支持了跨境消费的吸引力。马来西亚旅游部表示,2024年,新加坡是马来西亚最大的国际游客来源国,其次是印度尼西亚、中国、泰国和文莱。
据马新社(Bernama)报道,对于柔佛州而言,这一模式尤为重要,马来西亚计划在“2026马来西亚旅游年”吸引2200万新加坡游客。
报道引述时任马来西亚驻新加坡最高专员Azfar Mohamad Mustafar的话说,新加坡高昂的生活成本导致许多中等收入的新加坡人选择到马来西亚,特别是柔佛州,购买商品和日用品。
JLL马来西亚董事经理Jamie Tan告诉《商业时报》,餐饮(F&B)曾是占据购物中心15%至20%净可出租面积(NLA)的配角,如今已成为更大的吸引力来源,生活服务产业群购物中心现在将30%至40%甚至更多的面积分配给餐饮。
他补充说,这一趋势意味着要超越将电影院和百货公司作为默认主力租户的模式,转向那些能给人们理由留下而不仅仅是光顾的业态。
在吉隆坡,118 Mall则反映了不同的策略,它依托默迪卡118(Merdeka 118)的吸引力。据PNB Merdeka Ventures称,该购物中心80万平方英尺的净可出租零售面积中,已有超过70%被预定。
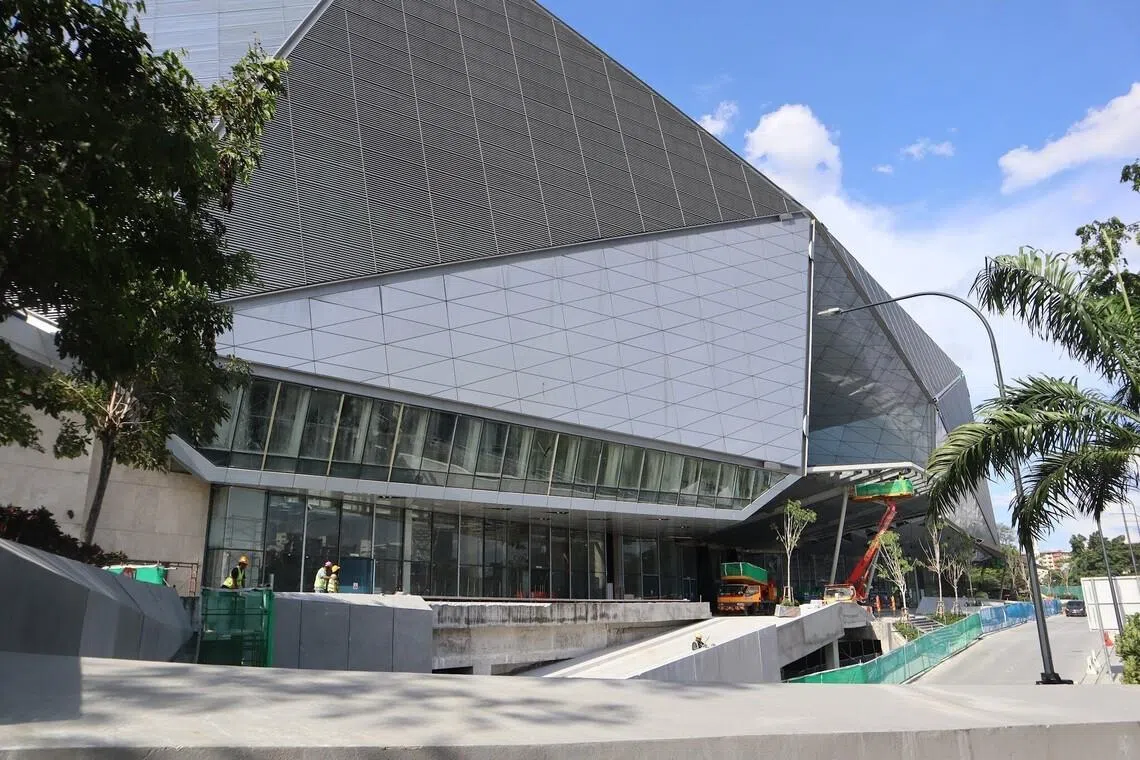
该购物中心将设有一个马来西亚工匠区、一个美食广场以及一个位于88米高玻璃穹顶下的2万平方英尺活动空间。
马来西亚购物中心协会主席Phang Sau Lian告诉《商业时报》,跨境客流对租户组合的影响日益增大,尤其是在交通枢纽和旅游区附近的购物中心。
Phang表示,由于新元兑林吉特的汇率略高于1:3,购物中心运营商在精心挑选能吸引区域游客的租户方面变得更加用心。Phang同时也是Sunway Malls KL的首席执行官。
她说:“这推动了对体验式餐饮、家庭娱乐、个人护理和健康服务的需求——这些类别既能提供体验价值,又能带来实际消费。”
以家庭为导向的活动也能提升多个类别的消费。Phang表示,一次家庭出游所产生的跨类别消费可能是一次单一目的访问的两到三倍。
Phang指出,这一策略并非没有风险。体验式租户可能需要更大的空间、更高的装修投入和更长的投资回报期。
JLL的Tan表示,对于较新的购物中心而言,真正的考验在于这些概念是否与其目标客群相符,以及在开业热潮退去后能否持续吸引客流。
他表示,表现更强的购物中心,是那些从一开始就清晰了解其目标客群,并围绕特定需求群体构建租户组合的商场,而不是依赖于零售、餐饮和娱乐的普通组合。
他补充道:“赢家将是那些确切知道自己在为谁服务的购物中心。这可能意味着服务于柔佛州新山的跨境购物者、吉隆坡的上班族和游客,或是市郊区域的家庭。”
Tan表示,这一转变正在改变购物中心管理的经济模式。随着线上购物在交易型零售中占据更大份额,业主们正将更多空间分配给那些难以被线上复制的租户:如餐厅、诊所、健身房、美容服务、儿童活动、各类活动以及其他体验式业态。
对于老旧的购物中心而言,挑战更为严峻。那些缺乏强大交通连接、明确目标客群或更新租户组合所需资金的商场,在拥有更精心策划概念的新项目入市后,可能会发现竞争更加困难。
Tan说:“仅仅作为一个购物场所已经不够了。购物中心必须成为人们选择消磨时间的地方。”
TRENDING NOW

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures
Things to know about DBS’ incoming chairman Anthony Lim
Wealthy Indonesians snap up government bonds as yields near 8%: OCBC
From local AI partnerships to global opportunities: How MNCs help Singapore firms scale

