

即将到来的食品价格冲击:战争、天气和燃料如何交织碰撞
随着化肥成本和柴油价格的上涨,亚洲依赖进口的经济体正首当其冲。
本文由 AI 翻译,关键事实请以原文为准。
我们曾经历过欧洲和中东的战争,也曾经历过能源价格冲击和极端天气事件对收成的打击。但我们很少看到所有这些因素同时到来,它们相互放大影响,而不是各自独立地发生。
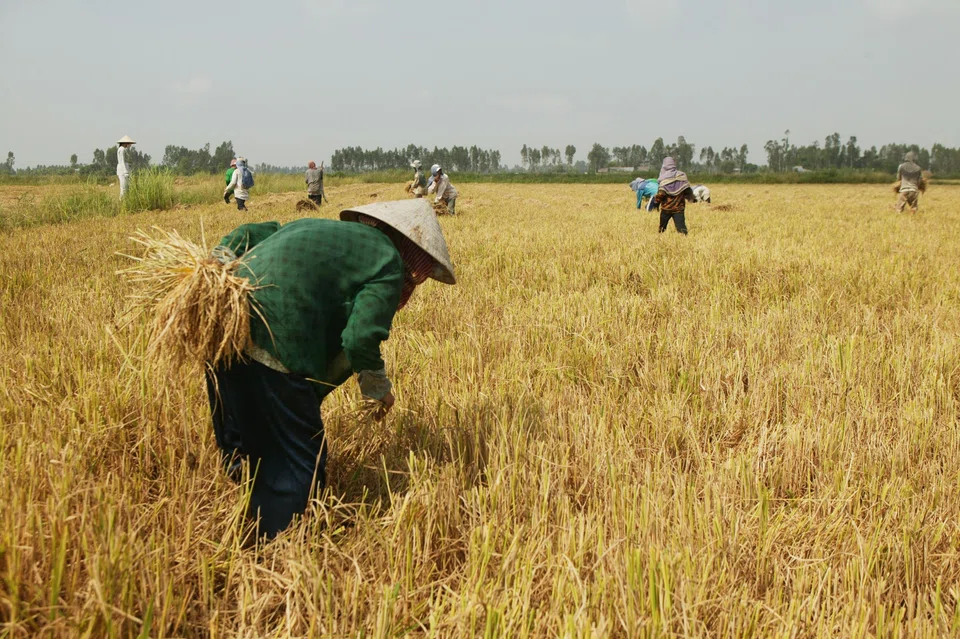
这就是2026年下半年全球粮食市场面临的局面:战争导致的化肥短缺、战争导致的燃料和谷物短缺,以及不断加剧的厄尔尼诺现象,这些因素共同冲击着一个在2022年冲击后刚刚企稳的粮食体系。
证据已经显现。联合国粮食及农业组织(FAO)的食品价格指数在8月份平均为133.3点,是自2022年11月以来的最高水平。该指数旨在监测一篮子国际贸易食品商品的月度变化。全球小麦、糖和植物油的价格均呈上涨趋势。
这些数字仍低于2022年3月俄罗斯入侵乌克兰后达到的峰值——因此,这尚未构成同等级别的危机。
但价格上涨仍在整个体系中传导,大部分潜在的成本压力尚未在超市货架上显现。
要理解局势的未来走向,我们有必要先将驱动局势的三个因素分开来看,然后再综合分析。
第一股力量:霍尔木兹海峡与化肥紧缩
自2月28日美伊战争爆发以来,霍尔木兹海峡的航运实际上已经中断。
全球约三分之一的海运化肥贸易通常需要通过该海峡,其中包括约2100万吨来自海湾地区的尿素出口,以及另外400万吨来自伊朗、卡塔尔和沙特阿拉伯的磷肥。
价格反应立竿见影。作为全球使用最广泛的氮肥,尿素的价格翻了一倍多——从战前约每吨400美元涨至4月份的超过850美元,之后随着部分海湾供应通过绕开海峡的陆路通道进入市场,价格回落至约450美元。
世界银行在其2026年6月的《全球经济展望》报告中预测,2026年全年化肥价格总体将上涨38%——这是一个严重的冲击,但仍不及2021-2022年期间的涨幅,当时由于俄罗斯和白俄罗斯的供应中断,化肥价格翻了一倍以上。
有两个因素使得此次冲击没有变得更糟。北半球的农民在伊朗战争爆发前已经锁定了大部分化肥。此外,作为氮肥主要投入成本的天然气价格,其涨幅并未像2022年那样剧烈。
但这些缓冲是暂时的。如果海峡在下一个种植周期仍然关闭,那么战前库存建立的缓冲将会耗尽。
第二股力量:柴油危机
第二股力量与第一股力量是叠加而非简单的相加关系。柴油为种植和收割作物的拖拉机、灌溉用的水泵以及运输化肥和谷物的卡车和船只提供动力。
而柴油现在是全球供应最紧张的燃料市场。
两个中断事件正同时冲击柴油价格。首先是霍尔木兹海峡近乎关闭,这挤压了从海湾地区流出的原油和成品油。
其次是乌克兰持续使用无人机对俄罗斯炼油厂进行打击,这已将俄罗斯的原油加工量削减至产能的约60%——这是二十多年来的最低水平——迫使莫斯科方面禁止柴油和汽油出口以保护其国内市场。
甚至莫斯科的加油站外也排起了长队——对于一个能源超级大国来说,这是一个反常的景象。
价格飙升十分迅猛。截至8月31日当周,美国平均柴油价格为每加仑5.60美元,同比增长超过50%。
在菲律宾、越南、泰国和新加坡,柴油价格自3月以来持续上涨。对农民而言,这直接体现在收割和运输成本上,而与此同时,化肥开支也在增加。
这些额外成本将不可避免地反映在食品价格上。
第三股力量:厄尔尼诺现象
第三股力量与天气相关,而非地缘政治,但其影响同样重大。预计强烈的厄尔尼诺现象将在2026年下半年形成,这将加剧亚洲大部分地区已经创纪录的高温天气。
从历史上看,亚太地区承受的厄尔尼诺现象负担比几乎任何其他地区都重:这种气候现象通常会给南亚和东南亚的雨养水稻和玉米带带来更干旱的条件,削弱印度季风,并曾导致澳大利亚小麦产量在单个季节内下降超过三分之一。
在2015-2016年可比的强厄尔尼诺事件中,东南亚的稻米产量减少了约1500万吨,约占总产量的7%。
第四股力量:两端受阻的黑海谷物
第四股力量加剧了前三者的影响。俄罗斯在2026年中期恢复了对乌克兰黑海港口的封锁,此后双方都升级了对对方谷物运输的攻击。
结果是:作为世界许多地区主食的小麦,其价格自1月以来上涨了约25%。因为战争同时扼住了全球两个最大小麦出口国的咽喉,这不仅像化肥和柴油那样提高了其他地区种植谷物的成本,更是直接切断了大部分谷物供应本身。
为何这是一场复合型危机
这些力量中的任何一个单独出现都是可以控制的。
化肥短缺以前也发生过,但并未引发粮食危机;柴油价格的飙升也时有发生;厄尔尼诺现象每隔几年就会出现,市场已经学会了如何消化其影响。
2026年的不同之处在于这些冲击的聚集——四个冲击同时叠加,而非接踵而至:化肥冲击提高了作物的种植成本,燃料冲击提高了种植和运输的双重成本,乌克兰战争切断了谷物供应,而天气冲击则威胁到收成规模。
我们面对的是多重并发的冲击,而不是分散的、经济体可以逐一寻找替代方案来应对的冲击。
而且,与2022年相比,当前应对这些冲击的缓冲更少:许多政府的财政空间和粮食储备在上次危机后仅得到部分恢复。
亚洲哪些地区风险敞口最大
风险敞口并非均等。世界银行的粮食安全监测已将不丹、尼泊尔和斯里兰卡列为最脆弱的国家——这些经济体严重依赖进口食品和化肥,在成本上涨冲击零售价格之前,其吸收能力有限。
从巴基斯坦延伸至缅甸、柬埔寨、越南,再到菲律宾和印度尼西亚的更广泛的雨养作物带,正面临着来自厄尔尼诺现象本身最严峻的农业风险。
相比之下,印度的情况似乎相对较好:2025年创纪录的谷物产量、2026年小麦作物的良好前景、充足的公共储备和投入津贴,使其拥有更多空间来吸收冲击,而无需进行大规模的价格传导。
作为一个几乎完全依赖食品进口、自身国内缓冲能力有限的国家,新加坡将受到冲击。
新加坡金融管理局在其7月份的货币政策声明的通胀展望部分指出:“新加坡进口来源地的不利天气状况预计将导致农业产出下降,并推高食品价格”。
未来展望
风险在于情况可能会进一步恶化。霍尔木兹海峡的中断延续到第三季度之后——这似乎很有可能——乌克兰继续打击俄罗斯的炼油产能,以及两国削减谷物出口,再加上厄尔尼诺现象可能加剧,这些因素都将进一步推高联合国粮农组织的食品价格指数。
可以肯定的是,联合国粮农组织8月份133.3点的读数是一个底部,而非顶部。
考虑到合同、库存和种植周期的通常滞后性,大部分已经锁定的化肥和柴油成本上涨尚未完全传导至零售食品价格。
真正的考验将出现在2026年第四季度和2027年初的收获和种植季节,届时,支付了2026年化肥和燃料价格的农民能否顺利收获2027年的作物将是关键。
战争会结束,炼油厂会重建,厄尔尼诺现象也会消退。但本季未曾播种的作物不会有第二次机会,而对于食品消费者来说,这其中的全部代价尚未显现。《海峡时报》
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Brokers maintain ‘buy’ on CDL despite investor reservations over strategic review

Deal between tycoon friends sparks scrutiny of Philippine power sector

Hwa Seng Builder, two China companies win S$1.2 billion Tuas Road Viaduct phase two contracts

