


为何一些中央银行加息,而另一些则按兵不动?
各国央行决策背后的原因,揭示了全球经济的现状
本文由 AI 翻译,关键事实请以原文为准。
金融市场曾预期,全球主要央行将在2025年迈向降息。而如今,一个更值得探讨的问题或许是:谁没有加息,原因又是什么?
首先,一些主要央行已经收紧了政策:欧洲中央银行(ECB)于9月10日加息;美国联邦储备局紧随其后,于9月16日进行了三年来的首次加息;日本银行(BOJ)则于周五(9月18日)将其政策利率上调至1.25%,创下31年来的新高。
至于其他央行:英格兰银行(BOE)和印度储备银行(RBI)维持利率不变,而中国也预计将按兵不动。
然而,尽管可以轻易地将各国央行分为两类——加息派和观望派,但他们决策背后的原因却大相径庭。而这些差异也揭示了全球经济体的分化。
供给与需求的问题
美国是这种分化的其中一个例证。美联储表示,美国经济活动正在稳健扩张,国内支出保持韧性,生产率增长强劲,资本投资也十分活跃。
但通胀率依然居高不下。与人工智能相关的巨额投资,也带来了额外的需求。因此,美联储希望“更及时地”回归其2%的通胀目标。
日本的情况则更为特殊。其经济难言繁荣,但日本央行已将政策重心从推高通胀转向防止通胀过度上涨。
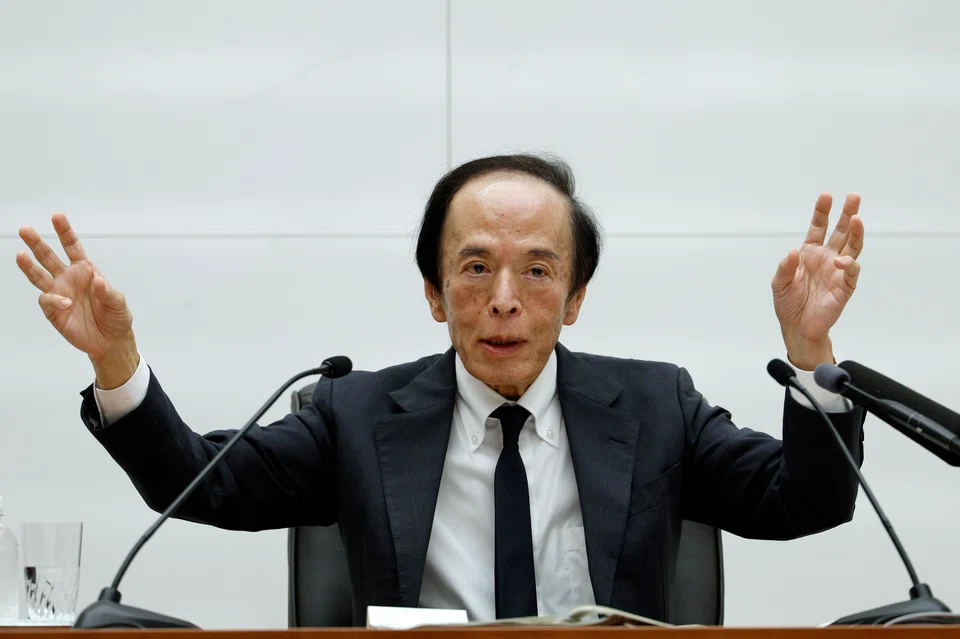
行长 Kazuo Ueda 表示,目前核心通胀率已接近2%,工资上涨压力范围正在扩大,而更高的能源成本可能会从批发价格传导至消费价格。
他的结论引人注目:日本央行应先发制人,以免日后被迫进行更大幅度的加息。他表示:“我们的政策阶段已经改变。”
然而,决议公布后日元大幅贬值,这表明市场仍不确定日本的渐进式紧缩政策是否足以抵消通胀和汇率压力。
日本的例子表明,“谁在加息?”这个问题不能简单地只看经济增长来回答。
Kazuo Ueda 将美联储、欧洲央行和日本央行的同步行动,归因于中东能源冲击和强劲的人工智能支出所带来的共同压力。
这些都属于供给冲击,如果它们开始传导至工资、物价和通胀预期,就可能需要收紧货币政策。
再来看看那些没有加息的央行。
英格兰银行于9月17日将利率维持在3.75%,行长 Andrew Bailey 表示,中东因素驱动的能源价格“对英国的物价和薪资设定的影响有限”,这表明劳动力市场依然疲软。
中国则呈现出更鲜明的对比。9月20日,中国的基准贷款利率连续第16个月保持不变。尽管人工智能和先进制造业增强了工业生产,但家庭和企业的信贷需求依然疲软。
资金的价格
因此,正在形成的货币政策分歧,并不仅仅是鹰派和鸽派之争。
这种分歧存在于以下几类经济体之间:一类是通胀高企,需要抑制需求;另一类是需求过于疲软,没有收紧政策的理由;还有一类是处于两难境地的中间派,其央行必须判断通胀冲击是否会持续。
公共债务问题使情况变得更为复杂。在利率极低的时代,各国政府累积了巨额债务。随着这些债务进行再融资,更高的利率会增加利息支出,也增强了政府对低成本资金的偏好。
因此,正当政府最无力承担高利率之时,央行却被要求展示其独立性。
但加息本身并不能证明独立性。真正的考验在于,货币政策是响应通胀和经济状况,还是受制于政府的融资需求。
日本的情况尤其能说明问题:作为全球负债最重的政府之一,日本政府并未阻止日本央行在其判断物价稳定需要收紧政策时采取行动。
同样,维持政策利率不变也未必意味着金融环境正在放松。
例如,英国30年期政府债券收益率在过去一个月里徘徊在5.7%至5.9%左右,触及数十年来的高点。
由于投资者要求获得通胀和财政风险的补偿,同时政府和科技公司争夺全球储蓄,长期债券收益率可能会保持在高位。
来自境外的压力
在其他地区,新兴经济体在决定利率时,往往会面临额外的外部制约。
印度央行在8月5日的会议上决定维持利率不变。然而,9月份公布的数据显示,8月份通胀率升至4.82%,高于印度储备银行4%的目标,同时卢比也因全球收益率上升而承压。
印度尼西亚在8月份也维持利率稳定。但该国今年已加息1%,部分原因是为了支撑其货币。今年以来,印尼盾对美元已贬值6.45%。
因此,即使国内经济增长需要更低的利率,发达经济体利率的走高也可能迫使新兴市场央行收紧政策,或推迟降息。
因此,我们不仅应该关注谁在加息、谁没有加息,更应该探究其背后的原因。在新的货币秩序下,这与央行的利率决策本身一样,都能让我们深入了解全球经济的状况。
作者是社会与经济进步中心的杰出研究员,前国际货币基金组织亚太区主管
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

One-third of Singapore-listed firms at risk in severe AI downturn: MAS

‘Not done’: Keppel CEO Loh Chin Hua transformed the group, but says there’s ‘still a lot to do’

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

‘We don’t want to stay as we are’: CEO Patrick Ng builds a more resilient Huationg

