第208期:胜科工业动荡的一周;核能融资获绿色认可
本周ESG动态:可再生能源集团上半年基础利润下降25%;2026年上半年全球核能相关可持续融资达41亿美元
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
胜科工业的多元化投资组合力挽狂澜
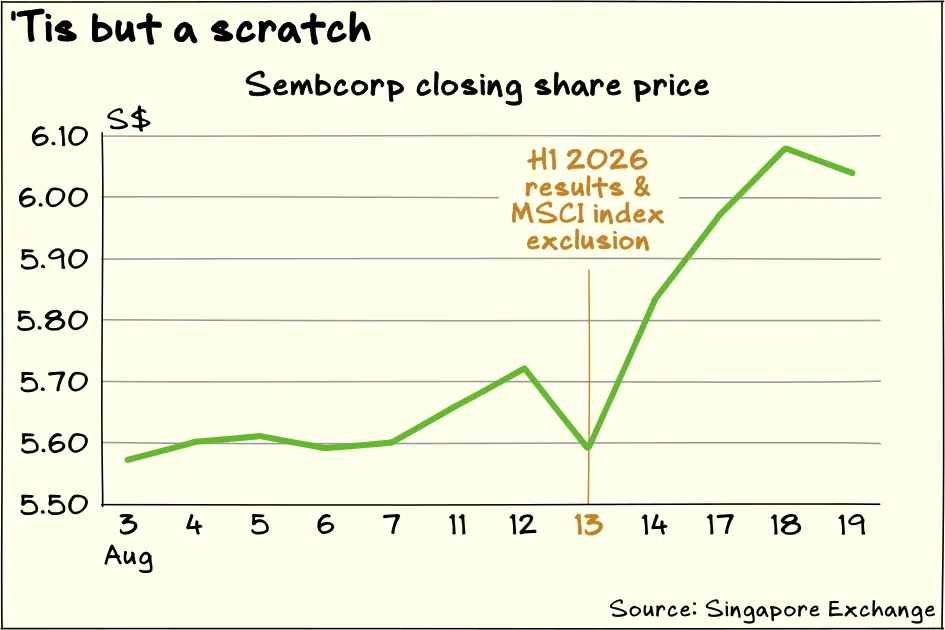
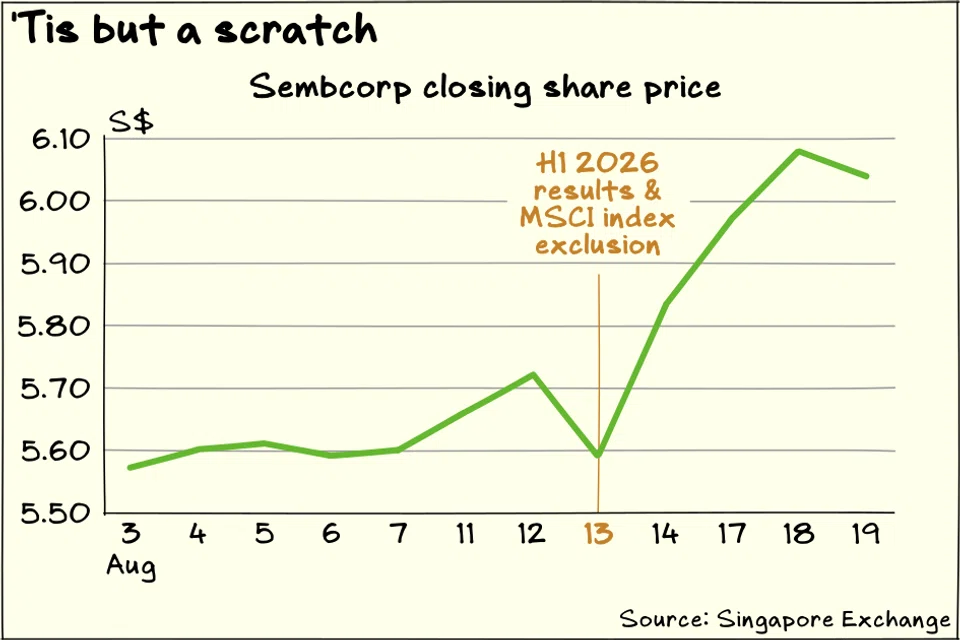
多元化的投资组合可能帮助了胜科工业 (Sembcorp Industries) 在经历了过山车般的一周后,重新获得增长动力。
这家可再生能源公司的股价在8月15日周末前遭受重创,原因是一家主要指数提供商将其剔除,以及疲软的业绩反映出中国市场的持续疲弱。然而,随着在澳大利亚的一项收购以及在印度可能的分拆计划为分析师和投资者提供了积极的买入理由,该股股价已反弹至更高水平。
对于胜科工业的投资者而言,8月13日是个不幸的星期四。
开市前,胜科工业报告其2026年上半年基础净利润从去年同期的4.91亿新元下降25%至3.69亿新元。若计入特殊项目(包括2026年收购澳大利亚Alinta Energy的交易成本,以及2025年出售废物管理部门Sembcorp Environment的收益)和其他一次性项目,归属于股东的净利润则从去年同期的5.36亿新元下降72%至1.50亿新元。
雪上加霜的是,MSCI在同一天宣布将其全球标准指数中的胜科工业剔除,这反映出胜科工业的市值已不足以被这家全球领先的指数提供商视为大盘股或中盘股。不过,胜科工业仍将保留在MSCI全球指数范围内,并将被纳入相关的MSCI小盘股指数。
尽管胜科工业宣布派发每股0.11新元的中期股息(比2025年中期派息增加0.02新元),但其股价在8月13日仍下跌2.3%(即0.13新元),收于5.59新元。但股价并未在此低位停留太久,一天后的8月14日便上涨4.3%(即0.24新元),收于5.83新元。此后该股又连续上涨两天,于8月18日达到6.08新元,随后在8月19日回落至6.04新元。
几个因素可能助推了此次反弹。
首先,分析师普遍对盈利下滑持乐观态度,这种乐观情绪与对Alinta在未来报告期内将贡献盈利的预期有关。星展银行 (DBS) 分析师 Pei Hwa Ho 预计,从2026年下半年起将出现“强劲的环比改善”,并指出胜科工业管理层维持了Alinta在2026年下半年贡献约1亿新元利润的预期。Pei Hwa Ho 给予该股“买入”评级,12个月目标价为7.30新元。
联昌国际 (CIMB) 的 Meghana Kande 和 Lim Siew Khee 将其全年每股股息预期上调至0.30新元。他们认为,凭借5.4%的隐含收益率,胜科工业“正转变为一只收益型股票”。根据管理层对更强劲、更稳定的火花价差的指引,天然气及相关服务利润也应在2026年下半年有所改善。火花价差衡量的是胜科工业的生产成本与电价之间的差异。联昌国际维持对该股的“增持”评级,目标价为7.15新元。
华侨银行 (OCBC) 的 Chu Peng 表示,该公司可能处于有利位置,能够抓住人工智能和数据中心带来的长期需求。该分析师指出,被剔除出MSCI全球标准指数可能会引发被动型基金的抛售,但此类仓位调整带来的任何价格下跌都为“长期投资者提供了潜在的买入机会”。华侨银行给予胜科工业“买入”评级,公允价值为7.20新元。
支撑胜科工业股价的另一个因素是来自彭博社的消息,称该公司可能即将为其印度可再生能源业务Sembcorp Green Infra启动首次公开募股。截至8月20日,胜科工业的立场是“尚未做出最终决定”。
尽管如此,成功分拆印度资产可使胜科工业通过出售部分股权获利,从而提高资本循环和股息派发的可能性。彭博社报道称,此次发行可能筹集高达5亿美元的资金。
尽管胜科工业在中国的可再生能源业务面临持续挑战,但分析师们仍持看好态度。由于高弃电率和较低的电价,该业务一直在拖累集团的利润。2026年上半年,胜科工业的可再生能源业务净利润减半至6900万新元。对于今年下半年,胜科工业预计可再生能源业务的盈利将“季节性走低”。
胜科工业之所以能吸引分析师的“买入”评级并从坏消息中反弹,得益于其跨地域和技术的多元化投资组合。中国的可再生能源业务是一个薄弱环节,但胜科工业还拥有天然气业务,其可再生能源业务在新加坡、东南亚、澳大利亚和印度也拥有大量资产。
以胜科工业在香港的同行协合新能源集团 (Concord New Energy Group) 为例,该公司在新加坡进行二次上市,其投资组合几乎全部位于中国。8月10日,协合新能源警告称,由于面临与胜科工业在中国同样的系统性问题,其2026年上半年的利润将下降66%至69%。
自发布盈利预警以来,协合新能源的股价已下跌约10%,从公告前的0.055新元跌至0.05新元。与胜科工业不同,协合新能源的投资组合缺乏缓冲。
然而,一个表现良好的投资组合需要的不仅仅是多元化。尽管从一周前的动荡中有所恢复,胜科工业的股价仍远低于其4月份约7.10新元的高点。一年前,该股交易价格约为7.80新元。与海峡时报指数(过去一年上涨约35%)相比,这是一个严重的跑输大市表现。胜科工业需要提高其可再生能源业务产生的股本回报率。
Alinta以及在印度可能进行的上市将为胜科工业提供更多资金实力,以寻求更多项目和收购目标。该公司的挑战在于如何善用这些资源。股息和分拆可能会在短期内让股东满意,但从长远来看,善用资本更为重要。
可持续金融
核能的绿色属性日益获得认可
对于核能行业而言,一个充满希望的迹象是,这项技术正日益被接受为化石燃料的低碳替代品。
Sustainable Fitch 的一项分析显示,2023年为核能相关活动筹集的可持续债务价值约27亿美元。该数值在2024年达到105亿美元的峰值,并在2026年上半年达到41亿美元。
研究人员解释说,这一增长表明,核能正日益成为“一个与能源安全、技术发展和长期脱碳战略相关的前瞻性投资类别”。
事实上,发行人和投资者越来越愿意接受核能相关活动符合可持续融资的资格,这标志着市场对核技术更加开放。这种接受度并非一直存在。例如,在欧盟可持续金融分类法的早期制定阶段,核能曾面临巨大反对,尽管现在在某些条件下,核能在欧洲大陆已符合可持续金融的资格。
对于像新加坡这样国内可再生能源渠道极其有限的小岛国来说,这是一个积极的发展轨迹。新加坡确定了其能源转型的四大“开关”:太阳能、区域电网、新兴低碳替代能源和天然气。
新兴低碳替代能源包括四项关键技术,即氢能、核能、碳捕获与封存以及地热能。在这四者中,鉴于其基础技术的成熟度以及燃料的能量和空间密度,核能很可能是最有前途的。
新加坡仍在研究部署核能的可行性。如果核能项目获批,很可能会有可持续金融渠道来帮助为该项目提供资金。