

第209期:Climate Impact X与Carbonplace将合并;新加坡未来岛屿面临利益冲突
本周ESG动态:碳市场参与者合并案预计第四季度完成;填海计划影响关键海洋栖息地
本文由 AI 翻译,关键事实请以原文为准。
碳市场
Climate Impact X与Carbonplace合并的深远影响
新加坡的Climate Impact X (CIX) 与伦敦的Carbonplace计划合并的核心,在于增强其市场影响力。
其理念是,通过更全球化的利益相关方群体、在碳价值链上更广泛的业务版图,以及整合后的供应商和客户基础,合并后的集团将能更好地抓住对碳信用日益增长的需求。
CIX与Carbonplace的合并案预计将在第四季度完成,尚待监管部门批准。此次合并在几个关键方面具有互补性。
在碳价值链方面,CIX运营着一个碳交易所,而Carbonplace则提供碳资产组合管理和交易服务。碳买家可以在CIX上获取报价、出价并执行碳信用交易,然后通过Carbonplace进行结算、登记交易,以及后续对信用的处置或注销。对于买家而言,合并后的实体在某种程度上将成为一个一站式平台。尽管卖家仍需在别处寻求核证与注册服务,但CIX-Carbonplace可以覆盖其余大部分环节。
同样重要的是,此次合并创建了一个横跨五大洲、更为庞大的利益相关方联盟。CIX主要扎根于亚洲,其股东包括星展银行 (DBS)、新加坡交易所 (Singapore Exchange)、渣打银行 (Standard Chartered)、瑞穗银行 (Mizuho) 以及淡马锡 (Temasek) 旗下的投资平台GenZero。而Carbonplace则在北美、南美、欧洲和澳大利亚拥有更强实力,其股东包括BBVA、BNP Paribas、CIBC、Itau Unibanco、National Australia Bank、NatWest、SMBC、渣打银行 (StanChart) 和UBS。
该联盟的实力不仅限于地理覆盖范围。其股东均为大型银行和金融机构,一个由它们共同支持的单一平台将立即成为碳市场领域的重要参与者。
但累积如此大的影响力有何意义?
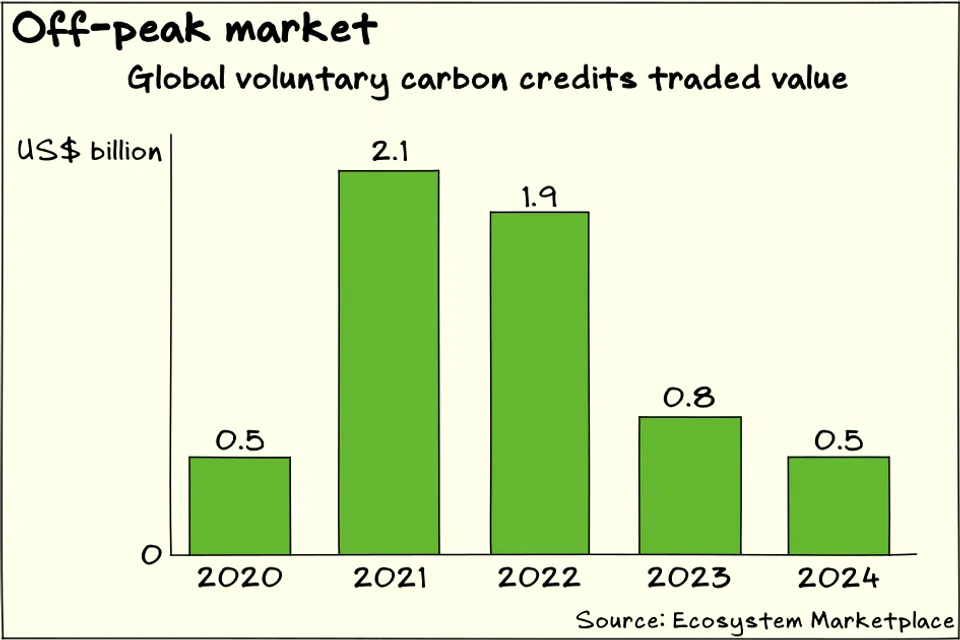
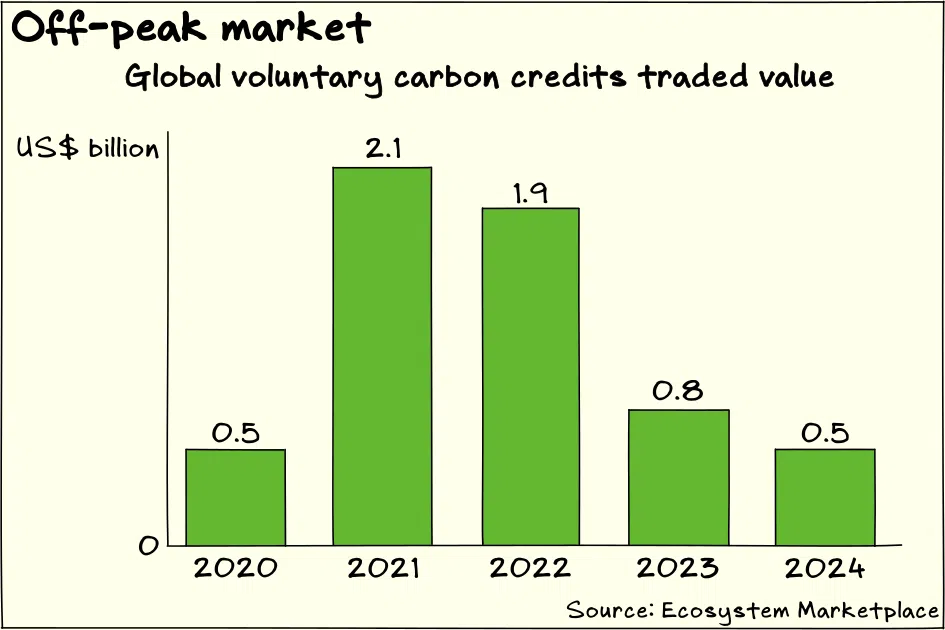
乍看之下,碳市场——尤其是自愿碳市场——似乎并不健康。自2021年以来,由于有报道揭露碳项目存在严重夸大减排量的问题,引发了市场对碳信用诚信度的担忧,导致自愿碳市场的规模持续萎缩。根据Ecosystem Marketplace汇编的最新数据,2024年碳信用交易额估计为5.35亿美元,比2023年的7.545亿美元下降了约30%。
然而,碳市场似乎正处于一个关键时刻,一系列新进展可能推动其复苏。
首先是碳标准的制定和成熟正逐步恢复市场信心。例如,Ecosystem Marketplace发现,符合“自愿碳市场诚信委员会”(Integrity Council for the Voluntary Carbon Market, ICVCM)制定的“核心碳原则”(Core Carbon Principles)的垃圾填埋气碳信用,其价格上涨了35%。
在合规碳市场方面,各国正在签署越来越多符合《巴黎协定》第六条保障措施的跨境碳交易协议。全球航空业也面临着在2027年开始抵消超额排放的紧迫期限。
Ecosystem Marketplace观察到,尽管自愿碳市场和合规碳市场在历史上是截然分开的,但如今航空业和许多《巴黎协定》第六条下的机制都开始接受与自愿市场的互操作性。
普遍观点认为,碳市场的运作方式正在发生根本性变化,因此其前景充满变数。
在这种情况下,大型综合性市场参与者可能比小型参与者更具优势。市场参与者或许会青睐能够帮助他们应对复杂多变环境的一站式平台。此外,面对未来的不确定性,拥有庞大的项目和客户组合也是一种有力的对冲。
尽管如此,这一理念仍存在被证伪的风险。例如,寄望于“核心碳原则”来解决诚信问题的希望可能落空,或者依据该原则进行的核证过程可能过于繁琐,从而抑制供应或将价格推高至买家无法承受的水平。如果诚信问题再度出现,《巴黎协定》第六条和航空业相关的碳市场可能会因此枯竭。
在这种情况下,大型综合性市场参与者可能比小型参与者更具优势。市场参与者或许会青睐能够帮助他们应对复杂多变环境的一站式平台。此外,面对未来的不确定性,拥有庞大的项目和客户组合也是一种有力的对冲。
尽管如此,这一理念仍存在被证伪的风险。例如,寄望于“核心碳原则”来解决诚信问题的希望可能落空,或者依据该原则进行的核证过程可能过于繁琐,从而抑制供应或将价格推高至买家无法承受的水平。如果诚信问题再度出现,《巴黎协定》第六条和航空业相关的碳市场可能会因此枯竭。
但作为市场主导者的好处在于,你不必仅仅被动接受外部发展。一个大型市场利益相关者的存在本身就降低了市场碎片化的风险,因为它能更好地影响行业标准和惯例。只要有足够的影响力,你就能塑造市场格局,而影响力正源于其庞大的体量。
自然资本
未来的西部岛屿面临利益冲突
新加坡计划在其西南海岸线外开发一座新的西部岛屿,这将考验这个土地稀缺的国家如何在相互冲突的需求之间取得平衡。
总理Lawrence Wong在他的国庆群众大会演讲中宣布,计划合并一组岛屿,以支持先进制造业设施并容纳新的发电基础设施。这组岛屿中最大的包括作为岸外垃圾填埋场的实马高岛(Semakau)、仍有一座炼油厂的布孔岛(Bukom),以及新加坡军队设有紧急跑道的苏东岛(Sudong)。
其经济和安全目标是明确的。能源安全和去碳化是国家的首要任务,在靠近新加坡重工业区的地方增加土地,将更好地服务于这些目标。例如,如果新加坡决定发展核能,新岛屿可以容纳一个小型核反应堆。
然而,环境目标则更为复杂。西部岛屿的开发有助于新加坡能源网络的去碳化和经济的绿色转型,但建设该岛屿很可能对一个拥有珊瑚礁和海草的丰富海洋生态系统造成严重且不可逆转的破坏,而该地区深受潜水爱好者喜爱。
新加坡法律要求,在敏感自然区附近进行的开发项目必须进行详细的环境影响评估,预计西部岛屿项目也将接受此类审查。监管机构会评估开发项目的潜在影响,并要求开发商在开工前确保缓解措施和监测计划到位。
在理想情况下,新加坡将能够在扩建土地的同时保护海洋生态系统。但鉴于珊瑚和海草生态系统的脆弱性,要实现这一目标可能极具挑战性。为了保护自然区域,某种程度的妥协似乎在所难免。这可能意味着开发成本大幅增加、地点和布局发生重大改变,或两者兼而有之。
这一挑战也是一个机遇,让新加坡在处理环境、经济和社会需求之间的界限时,能够发展出更成熟的方法。考验不在于是否存在环境影响——这已是既定事实。更重要的任务是在没有完美选项的情况下,找到一条好的前进道路。
其他ESG相关阅读
TRENDING NOW

Can a first-time homebuyer couple earning S$18,000 a month afford a new EC unit?

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Asia needs new energy security architecture

Chagee, Mixue and Luckin won the market. Sustaining their edge is the harder part

