

关注值得拥有的公司,而非上市公司的数量
从上市钟声到退市离场,真正重要的是企业是否变得值得拥有
本文由 AI 翻译,关键事实请以原文为准。
每个证券交易所都会庆祝公司的首次公开售股(IPO)。但很少有交易所会去庆祝一家公司两年后的光景。
这很能说明问题。衡量交易所——以及它们自我衡量——的标准,往往是上市公司的数量,而不是有多少公司成为了运营良好、值得投资的企业。这可能会导致重规模而轻实力的风险。
以 IHH 医疗保健 (IHH Healthcare)为例。
2010年,马来西亚的国库控股(Khazanah Nasional)在与印度 Fortis 医疗保健(Fortis Healthcare)的激烈收购战中胜出,成功收购了当时在新加坡上市的百汇(Parkway),并将其私有化,从新加坡交易所(SGX)退市。
当时,这被解读为新加坡的直接损失:少了一家上市公司。
两年后,经过几番巧妙运作,百汇重新出现,成为了实力雄厚的 IHH 集团的一部分。IHH 于2012年7月上市,以马来西亚交易所(Bursa Malaysia)为主要上市地点,并在新交所进行第二上市,成为当年该区域规模最大的首次公开售股之一。 早前的退市只是故事的一部分,并非结局。新交所后来反而获得了一家全球最大私立医院集团的第二上市地位。
这种价值创造才能让交易所脱颖而出。然而,许多交易所仍将每一次退市都视为一种失败。
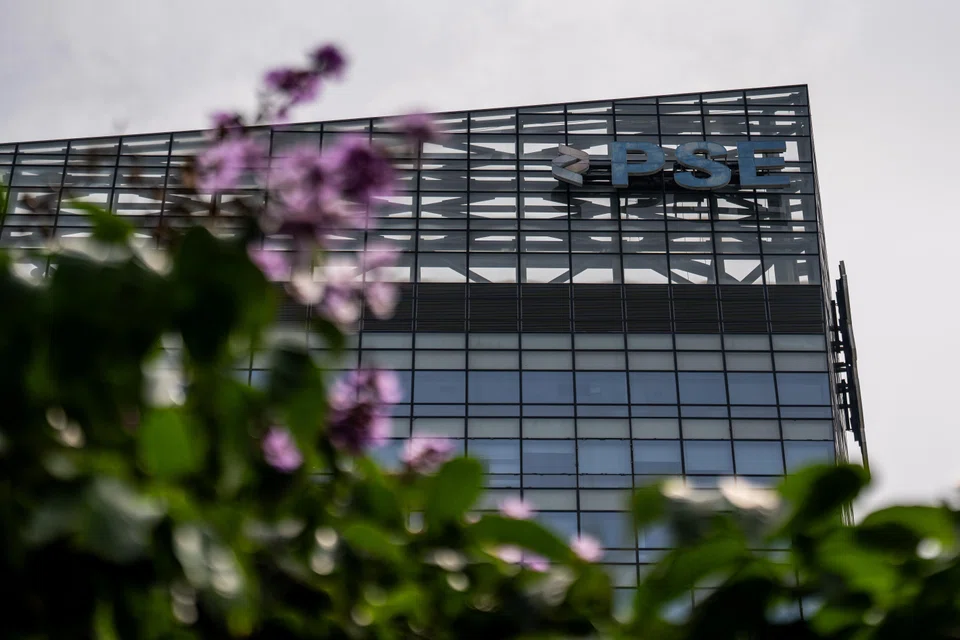
菲律宾证券交易所(PSE)就是一个例证。
该交易所总裁兼首席执行官 Ramon Monzon 去年表示,鉴于上市公司数量已经不多,交易所将给予被暂停交易的公司更多时间来满足合规要求,然后再将其除牌。
他说,让更多公司退市将是“违反直觉的”。
本月,他进一步表示菲交所正在研究是否要完全停止强制退市。
其理由是——一个被暂停交易的空壳公司至少保留了借壳上市的机会,即由一家私营公司收购一家上市公司从而实现上市。这或许有一天能为被套牢的中小股东挽回一些损失。
事实是——一个规模缩小的交易所未必不健康,正如一个规模庞大的交易所未必充满活力。
一个充斥着流动性差、治理不善或长期被低估的公司的市场,并不会因为将它们保留在名单上而变得更好。
交易所不愿失去上市公司是可以理解的。如今,争夺新上市公司的竞争已变得异常激烈,远非过去企业主要在本国市场上市的时代可比。
现在,公司纷纷涌向那些能提供诱人估值、更深流动性、专门规则以及全球资本渠道的交易所。
决策者们正积极弥补各自市场的不足之处。在整个东南亚,各大交易所都在投入巨资、修改和放宽规则以吸引发行人,所有这些都是为了追求备受推崇的流动性。
新加坡的“股市发展计划”(Equity Market Development Programme)正将公共资金交由基金经理投资于本地股票,同时加强研究覆盖面并扩大上市产品市场。
马来西亚的“MY Value Up”是一项旨在推动其上市公司加强治理、优化资本配置和创造价值的计划。
泰国扩大了由政府支持的 Vayupak 基金的规模,并为长期投资者提供税收优惠;而越南则放宽了对外国机构投资者的预先融资要求。
药方不同,病症相似:估值滞后、流动性疲软,以及来自全球和私募市场的资本竞争日益激烈。
这些努力固然重要,但其成效不能简单地以进入或离开交易所的公司数量来衡量。
或许,更好的检验标准是,一个交易所能否在首次公开售股的热潮退去后,持续孕育出那些能够茁壮成长、治理良好、与投资者进行有意义的互动并回报股东的公司。
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
Stocks to watch: DBS, DFI Retail, Frasers Property, Clint, ESR-Reit, Centurion, Coliwoo

DFI Retail to bag US$340 million, Starbucks business in Asia in deal with Maxim’s Caterers

Green fuels, autonomous ships: How Singapore is future-proofing its shipping industry

