

美联储主席Warsh杰克逊霍尔会议释放鹰派信号,利好银行股而非S-Reits
上升的债券收益率可能达到临界点,从而扼杀经济增长,并导致高价蓝筹股估值缩水。
本文由 AI 翻译,关键事实请以原文为准。
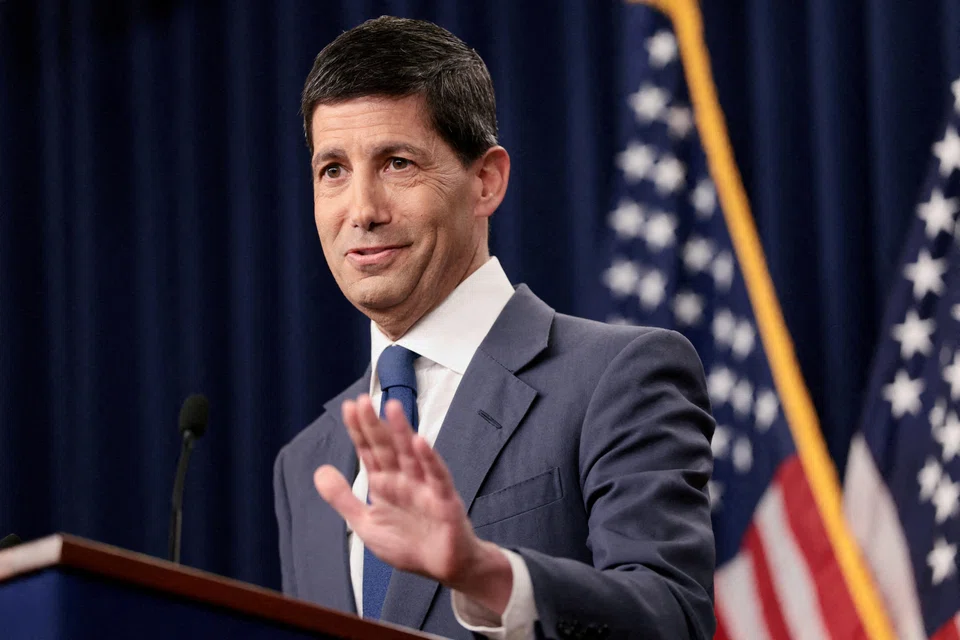
【新加坡】市场观察人士最终似乎将美国联邦储备局(美联储)主席 Kevin Warsh 于周五(8月28日)发表的备受期待的讲话,解读为9月加息的“开场序幕”。
鉴于他此前不愿就美联储的利率动向提供任何前瞻性指引,这多少有些讽刺,但从短期来看,这对市场无疑是一个积极的结果。
现在很大程度上将取决于美联储是否会贯彻到底,并让市场确信其致力于抑制美国通胀。
在我看来,无论如何,除非发生重大地缘政治事件,否则投资者可能将不得不习惯在利率更高、波动性更大的市场环境中进行投资。
Warsh 在杰克逊霍尔美联储年度会议上讲话的要点并不新鲜。值得注意的是,他花了一些时间再次阐述了结束提供美联储利率动向早期信号这一做法的理由。
他说:“美联储需要尽可能未经过滤的、清晰的市场信号。” “与此同时,市场参与者自身也应追踪整个经济体的真实信息。他们应该得出自己的结论,形成自己对产出、就业和通胀的预期,并对风险保持高度警惕。”
似乎是为了强调这些风险,Warsh 接着表示,美国经济似乎已经走强,信贷利差处于历史区间的低端。“信贷和贷款市场几乎没有显示出政策限制的迹象。”
尽管美国4.1%的失业率按历史标准来看处于低位,但年通胀率(以个人消费支出指数衡量)已达到3.7%,高于美联储2%的目标。Warsh 说:“因此,美联储目前的首要关注点应是物价。”
在演讲结尾时,Warsh 发表了一段被广泛引用的言论,似乎暗示将立即采取行动。“这是我的标准:我们必须确信,潜在通胀正在清晰地、并以足够快的速度向我们的目标迈进。否则,我们还有工作要做。”
重置预期
在 Warsh 发表杰克逊霍尔演讲前的几周,债券市场相当动荡。
在7月28日至29日的美联储会议后举行的新闻发布会上,Warsh曾表示,此前几周名义和实际债券收益率的“显著上升”,是他减少前瞻性指引政策奏效的迹象。
“市场参与者正在学习关注比赛本身,而不是裁判——市场价格将继续以其认为合适的方向和幅度做出反应。在我看来,这是一个向好的变化——而我们才刚刚开始。”
另一方面,对于何种情况会促使美联储提高联邦基金利率,Warsh 的表态含糊不清。在会后新闻发布会上回答一个问题时,Warsh 似乎暗示,提高利率可能不是应对顽固通胀的唯一办法。
“如果在预测期内通胀持续高企,利率很可能成为解决方案的一部分。但我不会说这是一个隔离的举措。”
毫不意外,这些言论引发了两年期美国国债收益率的下跌,以及十年期和三十年期美国国债收益率的进一步飙升——这使得消费者、企业和政府不断上升的债务成本成为焦点,并加剧了对整个风险曲线上资产估值的审查。
随着美联储主席在杰克逊霍尔会议上看似鹰派的讲话重置了市场对即将加息的预期,两年期国债收益率飙升13个基点,回升至7月份4.36%的高点。
然而,长期国债的收益率并未回落。相反,十年期和三十年期国债收益率分别小幅上升至4.73%和5.21%。
更高、更不稳定的通胀
展望未来,在我看来,通胀和利率的根本驱动因素似乎不太可能减弱。
特别是,影响能源和食品价格的地缘政治动荡可能会持续爆发。美国对其贸易伙伴持续征收关税的举动也可能不时扰乱全球供应链。
与此同时,主权债务水平在持续上升。8月19日,美国财政部表示,国家债务首次突破40万亿美元。同日,财政部表示将把为长期债券提供的流动性支持回购规模,从每次操作20亿美元增加到至少40亿美元。
此外,人工智能的出现,Warsh 将其描述为全球经济格局的重大转变,为实现更高增长创造了潜力。
Warsh说:“就在不久前——在2008年危机爆发前夕及其后的十年里——经济学家和政策制定者们还在谈论长期停滞和全球储蓄过剩。”
“当时普遍认为,过剩的资本将长期处于观望状态,因为根本没有足够有吸引力的投资机会。所有好东西都已经被发明出来了。因此,增长将是低迷而缓慢的。”
尽管尚不清楚人工智能将如何影响生产力,以及它对劳动力是互补还是竞争关系,但主要的人工智能实验室、芯片制造商、能源生产商和云服务提供商已动员了数万亿美元的资本,并已产生数千亿美元的收入。
在我看来,这解释了为何十年期和三十年期美国国债收益率似乎在2022年摆脱了长期下降的趋势——那一年,后疫情时代的复苏开始,OpenAI 推出了 ChatGPT。
银行股与S-Reits之争
对于新加坡的投资者而言,通胀和利率走高且波动加剧的前景,对新加坡房地产投资信托(S-Reits)的表现构成了最显著的压力。
自年初以来(截至 Warsh 发表杰克逊霍尔演讲前),iEdge S-Reit 指数录得负3.9%的总回报率,其中不到三分之一的成分股为正回报。
在作为海峡时报指数(STI)成分股的八只重磅 S-Reits 中,今年只有两只取得了正总回报 – 凯德综合商业信托 (CapitaLand Integrated Commercial Trust) (3.6%),以及 吉宝数据中心房地产投资信托 (Keppel DC Reit) (2.6%)。
海峡时报指数本身则实现了近27%的总回报率——这主要由三家银行股的表现所驱动,它们被广泛视为利率上升的受益者。
不过,这几家银行的业绩表现差异很大——反映了它们各不相同的上半年财务业绩。 华侨银行 (OCBC) 是此期间海峡时报指数中表现最好的成分股,总回报率达63.8%。 星展银行 (DBS) 回报率为40.4%,而 大华银行 (UOB) 回报率为21.2%。
在我看来,飙升的银行股与苦苦挣扎的 S-Reits 之间的分化,可能在未来一段时间内仍是新加坡市场的主旋律。
然而,投资者应牢记,不断上升的债券收益率可能会达到一个临界点,并开始扼杀较弱经济部门的增长——这可能会导致本地市场中一些估值最高的蓝筹股估值缩水。
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

China’s market is tougher than ever. Where can Singapore firms still find room to grow?

Vietnam’s race for growth tests pace of energy transition: experts

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

