

投资者入场、需求扩大 新加坡共居市场迎来发展机遇
新加坡应为资产改造和项目开发创造更清晰的途径
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 长期以来,拥屋政策一直是新加坡住房模式的基石,每十户居民家庭中,就有九户拥有自己的住房。
在这样的背景下,十年前,一种建立在较短租约基础上的可行住房模式的出现,或许并不那么显而易见。
然而,共居模式在过去五年里迅速发展,从一个小众的住宿概念,逐渐演变为该国住房领域中一个日益重要的组成部分。
疫情期间,建筑工程延误和边境中断放大了这一需求的潜力。随着边境重新开放,国际人员流动迅速恢复,多个租户群体的需求随之上升,导致租赁市场条件收紧。
2022年至2023年间,市区重建局 (Urban Redevelopment Authority, URA) 的私人住宅租赁指数急剧飙升,峰值时涨幅超过40%。
随着运营商寻求扩大其投资组合,对共居资产的直接收购案有所增加,同时也出现了一些针对运营平台的交易,例如三菱地所 (Mitsubishi Estate) 对 Habyt 的收购。
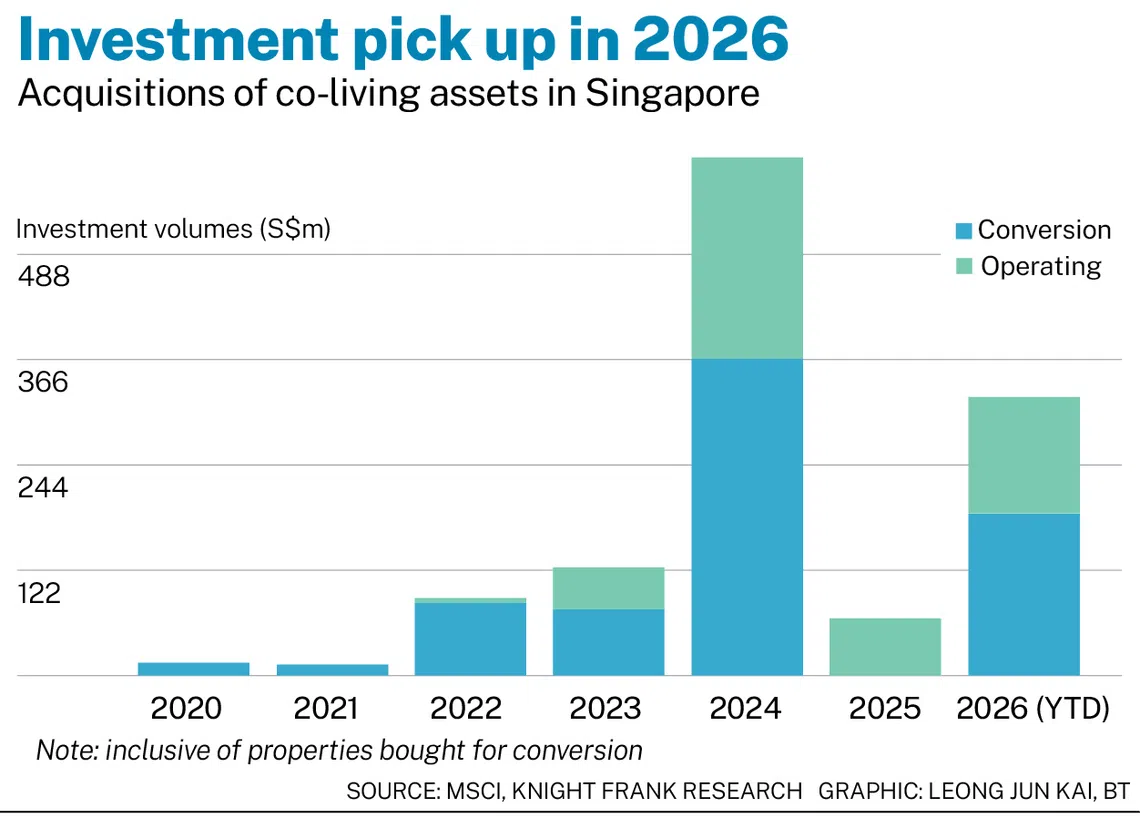
尽管在可投资资产供应紧缩的情况下,2025年的交易量有所放缓,但资产改造的机会在2026年重新激活了市场。
2026年8月, 凯德雅诗阁信托 (CapitaLand Ascott Trust) 的 提议以1.34亿新元收购拥有212间客房的Coliwoo Midtown并进行回租,这进一步表明该行业对机构投资者的吸引力日益增强。
需求超越外籍人士和学生群体
即使在租赁市场状况开始正常化之后,该行业仍在持续扩张,这表明其需求是由长期结构性驱动因素支撑,而非暂时性飙升。
SEE ALSO
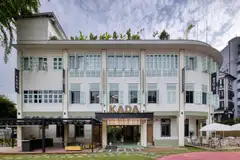
尽管租金成本的飙升使该行业更具可行性,但其持久的生命力并不仅限于营业利润率。
有几个因素扩大了新加坡对灵活住房解决方案的需求。
国际学生入学人数持续增长,而新加坡的国际劳动力规模依然庞大,拥有超过20万名就业准证持有人。
需求基础也正在扩大,不再局限于传统的外籍人士和学生群体。
越来越多的本地居民选择在不同的人生阶段租房,无论是在等待新房竣工、为了离工作地点更近,还是为了获得更大的独立性。
与此同时,家庭构成趋势也发生了变化。单人家庭目前占居民家庭的近六分之一。值得注意的是,1980年至2015年间记录的大部分增长,在过去十年里再度重现。
随着越来越多人选择独居,对更小、更灵活住房选择的需求可能会增加。在这方面,共居模式是合理的,因为社区的存在和现成的设施能让紧凑型居住方式更具吸引力。
由于租户的需求状况日益多样化,一个主要由为拥屋目的而开发的住房组成的租赁房源,不太可能成为最佳解决方案。
据估计,目前岛上运营的共居单位约有9000至10000个,而持续的投资兴趣表明其在新加坡住房市场中的地位日益重要。
是生活,而不仅是住宿
共居模式的增长表明,人们消费住房的方式正在发生更广泛的转变,因为生活方式以及人们生活、工作和娱乐方式的改变,催生了更大的租房群体。
对于这些群体而言,地理位置、租约灵活性和入住便利性在住房决策中可能占有重要分量。这些偏好与共居运营商通常提供的服务高度一致。
对于属性相似的共居模式和私人公寓,其房间租金通常具有可比性。
共居的标价租金可能高于传统房间租赁,但一旦将家具、水电、网络连接、清洁服务和较短租期承诺等因素考虑在内,两者差距就会缩小。
对于任何有短期住宿需求的人来说,不必费心处理安装Wi-Fi和接通水电等琐事是一个巨大的优势。
该细分市场的吸引力还在于其能够通过单一平台服务多个租户群体。
每个租户群体可能有不同的住房要求,但在专业管理的居住环境中,对灵活性和便利性的偏好是这些群体的广泛共识。
这也使得运营商能够挖掘多种需求来源,而不是仅仅依赖单一的租户群体。
共居模式正越来越多地融入大型综合开发项目中,与零售、共享办公和其他生活服务产业群设施并存。
从乌节路上的居住-工作一体化概念到度假村式的住宿,共居正日益被重新构想为一种生活服务产业群产品,而不仅仅是一个住房解决方案。
这表明该行业日趋成熟,已从验证可行性阶段迈向开发具有更广泛吸引力的差异化产品线。
政府最近的政策调整进一步凸显了这一转变。
在2026年的国庆群众大会 (NDR)上,总理 Lawrence Wong 宣布对公共住房政策进行重大调整,将预购组屋和执行共管公寓的月收入上限分别提高至16000新元和18000新元,同时增加年轻家庭的抽签优先权。
虽然这项积极扩大公共安全网的举措确保了核心本地居民仍能负担得起受津贴的住房,但国庆群众大会并未触及私人租赁市场的动态以及为单身人士提供的即时替代选择。
通过高度关注以传统家庭为中心的拥屋模式,国家政策在非传统、过渡性和单人家庭方面留下了明显的结构性缺口。
机构化共居远非疫情后的一时潮流,它正坚定地将自己定位为一个必要的、由市场驱动的“减压阀”,这个“减压阀”恰好解决了公共政策尚未完全覆盖的新加坡人口结构演变中的特定群体需求。
更广泛的住房体系
意识到在市场供应紧张的情况下租金急剧上涨,政府已积极寻求增加租赁替代方案。
除了提高较大型组屋和私人住宅的入住人数上限外,2023年推出的服务式公寓II (SA2) 框架也建立了一种明确的住房形式,其定位介于传统住宅和酒店用途之间。
虽然SA2本质上是一种为专门建造的出租住宿而设计的新住房类型和开发框架,但共居模式在很大程度上是作为一个运营平台出现的。
因此,我们必须认识到,共居是并且应该被视为更广泛住房体系的一部分,与传统私人租赁并存。
该行业的大部分需求源于其租户的过渡性质,他们最终可能会倾向于提供更大自主权、隐私和居住环境控制权的选择。
与传统租赁相比,更高的租户更替率是共居模式的固有特征。
因此,持续的需求将需要不断补充其租户基础,而这有赖于新加坡作为全球城市的持续吸引力。
共居模式走向成熟
尽管如此,显而易见的是,该行业已经成熟,并正在吸引投资承诺。
不断增长的运营业绩记录、不断扩大的居住群体基础以及青年独立生活试点等政策举措,都增强了该行业的投资理由。
该行业也已证明,通过现有资产的重新定位可以实现增长。
通过改造和调整未充分利用的建筑,运营商得以在土地有限的市场中扩大规模。这为投资者拓宽了机会范围,从业主直接收购和改造资产到租赁历史建筑等不一而足。
在当前较高的利率环境下,这一点尤为重要,因为共居模式提供了多种价值创造的途径,从资产重新定位和适应性再利用到卓越的运营执行。
随着收益率进一步压缩的前景收窄,这些特性正成为越来越重要的回报驱动因素。
这些机遇的背后是一个更大、更多元化的租户基础,这表明该行业的需求基本面正在走强。
现有供应与可满足需求之间的持续差距,进一步凸显了持续扩张的空间。可满足需求指的是可由机构级或专业管理的共居资产容纳的居住者群体。
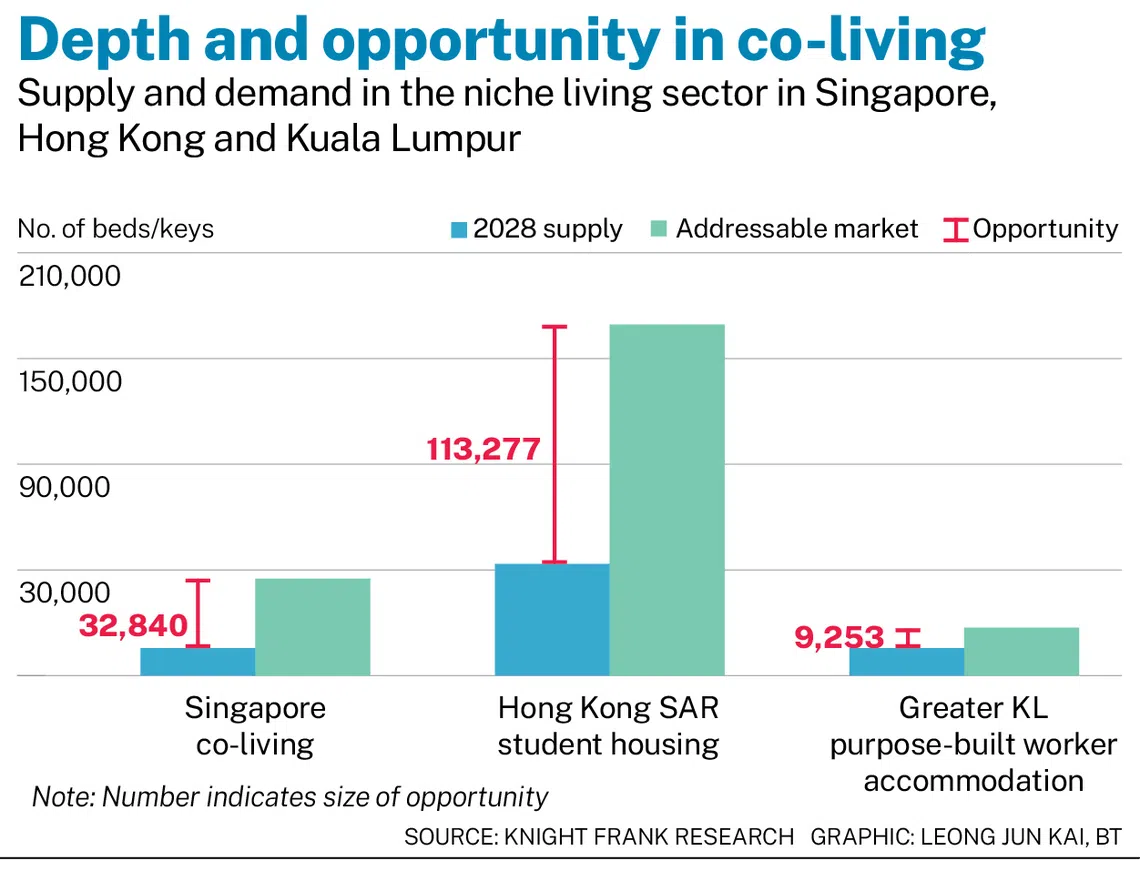
根据主要租户群体的规模和收入状况,Knight Frank 估计,到2028年,新加坡共居模式的可满足需求将达到约45,840个单位。
考虑到同期共居单位总数可能仅增加约3000至4000个,市场仍存在32,840个单位的缺口。
随着居住者需求变得更加多样化,以及租赁需求日益超越传统租赁模式,共居模式在住宅领域正扮演着越来越重要的角色。
对于投资者而言,该行业提供了一个接触这些不断变化的住房动态的渠道,而这个资产类别正在超越其小众的起源。
新加坡现在应该承认,专业管理的租赁住房是其更广泛的住房和人才战略中有意为之的一部分。
政策制定者可以为改造合适的建筑和开发专门建造的出租住宿创造更清晰的途径。
反过来,业主、运营商和投资者必须证明,该模式不仅能提供更多房间,还能带来高质量、高透明度和始终如一的良好居住体验。
这并非在共居和拥屋之间二选一,而是新加坡的住房体系能否在两者之间提供足够的灵活性。
为共居模式创造空间将有助于弥合这一差距,并确保住房选择能够与它们试图吸引和支持的人才和经济共同发展。
赢家将不仅是那些增加最多房间的人,也包括那些将优越的地理位置与严谨的运营和始终如一的良好住户体验相结合的人。
作者为 Knight Frank 亚太区研究部主管
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW
Trump welcomes China’s Xi at airport to kick off three-day state visit

As the Fed hikes interest rates, S-Reits sector could be overdue for consolidation

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Simba admits exceeding spectrum limits amid failed M1 deal; parent company Tuas’ full-year profit surges 277%

