从未兑现的降息与债券的投资价值
当股市最终动荡时(这是“何时”而非“是否”的问题),多元化投资的益处将最为凸显。
本文由 AI 翻译,关键事实请以原文为准。
在2026年的大部分时间里,市场的普遍预期是美国联邦储备局(美联储)的下一步行动将是降息。
就在今年4月,路透社对经济学家的一项调查还显示,美联储将维持利率不变直到9月,然后开始放宽政策。交易员为此布局,策略师围绕此预期撰写报告,投资者也纷纷向此倾斜。
这再次提醒我们,为何预测是一个危险且可能代价高昂的行业。
然而,在9月16日,美联储反而选择加息——这是三年多来的首次加息。美联储主席 Kevin Warsh 坦言:通货膨胀率过高,且在高油价的背景下持续时间过长。
到10月初,10年期美国国债收益率已攀升至5.3%左右,接近二十多年来的最高水平。
值得关注的并非这0.25个百分点的加息,而是在此之前,市场共识曾如此自信地偏向了相反的方向。
专业预测人士即便掌握了所有可用的数据,在预测利率下一步走向时仍然频繁出错。因此,围绕“美联储下一步行动”来构建投资组合,无异于一场真正的赌博。
行为经济学家称之为过度自信,其代价已有多方论证。
晨星公司(Morningstar)的一项研究发现,在截至2024年底的十年间,美国主动型基金经理的年均表现比其基准低约1.2%。这导致总回报率相差约15%,而这主要是由于在错误的时机进行买卖所致。
先是为预测的变动而重新部署仓位,当预测落空时又不得不平仓,这种双重错误的成本会朝着不利的方向复合累积。
不仅仅是美联储的问题
对于利率预测应保持谦逊,还有第二个原因。美联储设定的只是隔夜利率。
收益率曲线的长端是由市场决定的,而市场需要消化的远不止短期国库券。
许多评论将长期收益率的上升归因于通胀驱动的加息预期。这只是部分原因。此外,还有一波为资助人工智能基础设施建设而发行的债券浪潮。
截至今年8月中旬,Alphabet、Amazon、Meta、Microsoft 和 Oracle 已发行了约2200亿美元的债券,大约是它们2025年全年融资额的三倍。由于数据中心预计将使用数十年,这些债务中大部分是长期债券。
Amazon在7月发行的250亿美元债券,期限延长至2066年,并且不得不提供约20个基点的额外收益率。超大规模云服务商(hyperscaler)债券的投资者认购倍数(每美元债券的订单量)从2月份的近5倍下降到7月份的不足2倍。
长期公司债券和国债争夺的是同一批耐心资本,这些资本主要来自养老基金、保险公司和其他需要进行负债匹配的买家。
当几家全球最大的公司带着数千亿美元的30年期和40年期债券进入市场时,包括美国政府在内的所有长端借款人都会面临挤出效应,不得不支付更高的利率来出清市场。这就是所谓的期限溢价。
美联储自己的Kim-Wright模型将过去一年10年期国债收益率上涨的约60%归因于期限溢价,而非政策利率预期。而纽约联储的模型则认为这一比例要小得多。
两个备受推崇的模型观点差异如此之大,本身就说明了很多问题。专家们甚至无法就收益率变动的原因达成一致,预测其未来走向就更是难上加难了。
当所有人都讨厌债券时
诚然,在彭博美国综合债券指数50年的历史上,过去五年是债券市场最艰难的时期之一,首次出现了负的滚动五年回报率。
目前,债券和私人信贷可能是最不受欢迎的资产类别。
而这恰恰是重新审视证据的最佳时机。历史实证研究清楚地表明,对于高品质债券而言,未来回报的最佳单一预测指标不是美联储、经济状况或市场共识,而是初始收益率。
Pimco对1976年以来美国综合债券指数的研究发现,初始收益率与未来五年的年化回报率之间存在95%的相关性。
Vanguard对过去三十年10年期国债的研究也显示出同样的结果。初始收益率与随后的10年回报率走势密切相关。
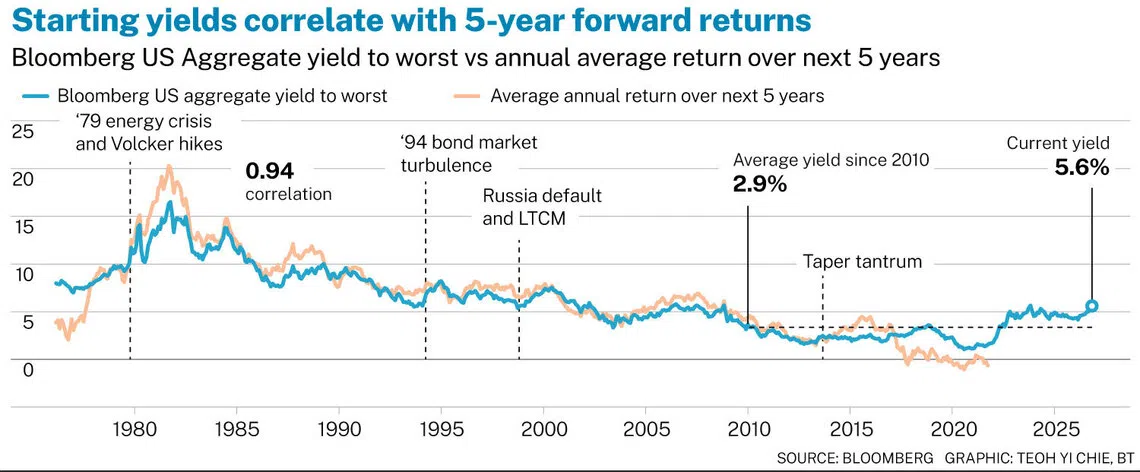
五年前,投资者持有高品质债券的回报率不足2%,却要承担利率上升的所有风险。如今,初始收益率约为5%,为抵御价格进一步下跌提供了可观的缓冲。
在我三十多年的投资生涯中,我发现当某一资产类别最普遍地不被看好时,通常很少是持有它的最坏时机。
2022年与现在的不同之处在于,利率的上行空间要小得多,通胀水平更低,而且我们已经处于增长周期的更后期阶段。
但持有债券的理由并未改变,尽管它令许多人感到失望。
它仍然是一种能够在股市下跌时缓冲冲击的资产,也是为临近或已退休人士提供可预测收入的来源。
回到本地市场该怎么做
美国利率在更长时间内保持高位,对新加坡人意味着什么?
在2022年的上一个周期中,新加坡人被短期国库券(T-bill)和新加坡储蓄债券(Singapore Savings Bond)的收益率所吸引。甚至连公积金(CPF)的普通户头也有大量资金流入这些资产。每当美国利率变动时,人们很自然地会产生一种条件反射式的行动冲动。
然而,这次情况有所不同。9月下旬,六个月期短期国库券的截止收益率为1.92%,虽为今年最高,但远低于美国国债收益率。
追逐本季度收益率最高的短期工具,本身就是一种利率预测,而且每隔几个月就要做一次。
位于新加坡的投资者也应该清醒地认识到货币问题。将美元债券对冲回新元会放弃大部分的利率差,因此投资全球债券的理由不仅仅是那抢眼的5%收益率,还包括它们在投资组合中所能提供的期限溢价、信贷利差和多元化效益。
公积金将于2028年推出的新投资计划指明了正确的方向——提供简单、低成本的生命周期投资组合,随着成员年龄增长,投资将从股票逐渐转向债券。
这种资产配置无需正确的利率预测也能奏效,它着眼于跨资产类别的长期多元化收益。
一位优秀的信托顾问会做一些不那么光鲜亮丽的事情:以低成本构建全球多元化的投资组合,根据您的实际目标和投资期限来匹配债券敞口,而不是追逐最新的美联储头条新闻,并且将您的现金、公积金和退休辅助计划等多个资金池作为一个整体来看待,而非孤立地进行管理。
一位没有利益冲突的顾问还会在所有人都逃离某个资产类别时,帮助您反向操作,进行再平衡,即便您的直觉恰恰相反。
美联储这次出乎市场共识。它可能还会再次这样做。财富科学也不例外;没有人能预测未来。
目前债券的起点收益率颇为可观,其多元化投资的益处也依然重要。
当股市最终动荡时(根据历史,这是“何时”而非“是否”的问题),多元化投资的益处将在我们无法预测的时刻显得最为重要。
作者是 Endowus 的联合创始人、董事长兼集团首席投资官